Economia ajuda a interpretar o que chega ao orçamento
Uma mudança nos juros, nos preços ou no câmbio pode afetar empréstimos, despesas e investimentos. Porém, o efeito não é igual para todos. Ele depende dos contratos, da composição do consumo, das fontes de renda e dos objetivos. Entender conceitos básicos ajuda a fazer perguntas melhores antes de tomar decisões com base em uma notícia.
O propósito deste guia é oferecer um mapa. Você não precisa acompanhar cada divulgação econômica para organizar o dinheiro, mas precisa distinguir preço, taxa, renda, saldo e poder de compra. Confundir essas medidas pode levar a conclusões erradas, como achar que uma carteira ganhou valor real apenas porque o número de reais aumentou.
Juros ligam decisões de hoje e pagamentos futuros
Juros aparecem quando recursos são usados ao longo do tempo, tanto em operações de crédito quanto em investimentos. Para comparar taxas, observe período, forma de cálculo e custos adicionais. Uma taxa mensal não pode ser comparada diretamente com uma anual, e a parcela não revela sozinha o custo total de um empréstimo.
A taxa Selic é uma referência importante no sistema financeiro brasileiro, mas não é a taxa que todo consumidor paga nem o rendimento líquido de qualquer aplicação. O artigo sobre como a Selic influencia empréstimos e investimentos explica os caminhos dessa relação. Contratos, risco e condições comerciais continuam fazendo diferença.
Inflação é diferente do aumento de uma única conta
Inflação descreve a variação de preços de um conjunto de bens e serviços conforme uma metodologia. O aumento isolado de um aluguel ou de uma compra não representa, sozinho, a variação geral. Ao mesmo tempo, o índice agregado não precisa coincidir com a experiência de cada família, porque os pesos de consumo são diferentes.
Se você dedica uma parcela maior do orçamento a um grupo que subiu mais, sua experiência pode divergir do indicador. O guia sobre inflação pessoal mostra como separar variação de preços, mudança de quantidade e alteração do padrão de consumo. Essa distinção evita atribuir todo crescimento de despesa ao ambiente econômico.
Conceitos e perguntas do orçamento
| Conceito | Pergunta prática |
|---|---|
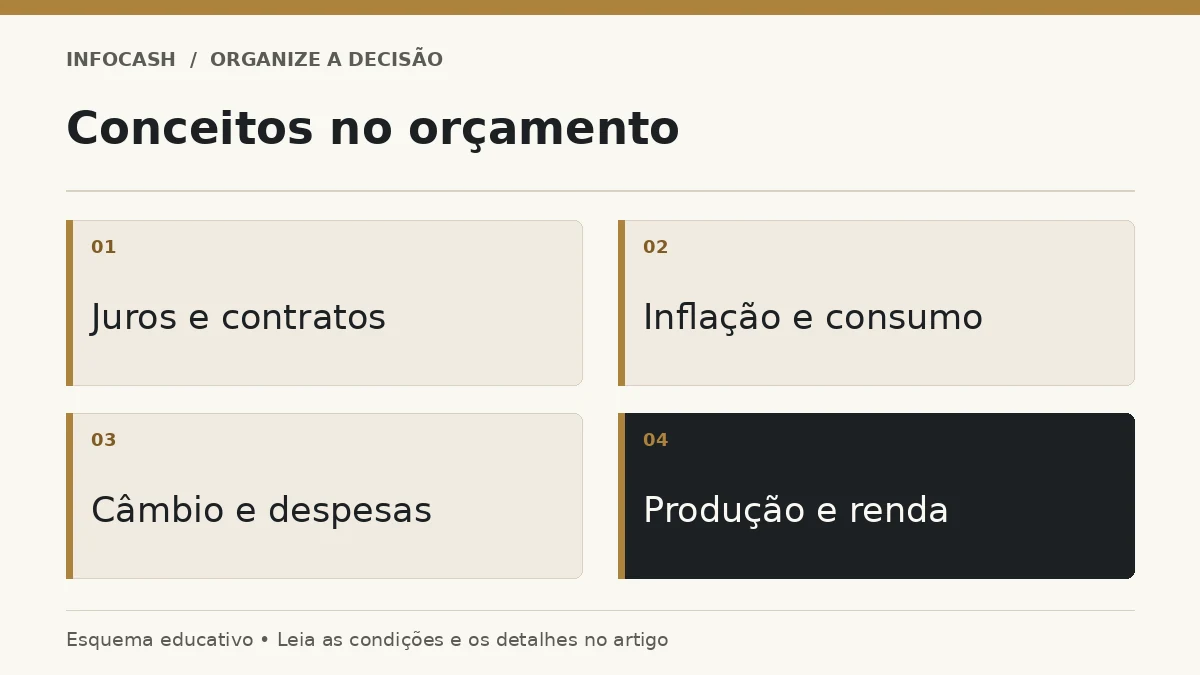
| Juros | Quanto custa ou remunera o uso do dinheiro no tempo? |
| Inflação | Como os preços do conjunto analisado mudaram? |
| Câmbio | Quantos reais são necessários para uma moeda estrangeira? |
| Retorno real | O rendimento aumentou o poder de compra? |
| PIB | Como evoluiu a produção agregada da economia? |
Câmbio afeta quem tem despesas ou receitas em outra moeda
Uma assinatura internacional, um curso no exterior ou uma viagem pode criar exposição cambial. Mesmo com preço estrangeiro estável, o valor em reais pode mudar. Tarifas, tributos e condições da conversão também influenciam o custo final. A cotação exibida em uma notícia pode não ser a utilizada na sua operação.
O artigo sobre calcular despesas em moeda estrangeira organiza essa conta com exemplos hipotéticos. A finalidade é planejar cenários e comparar propostas completas. Não é prever a melhor data para comprar moeda ou prometer proteção contra qualquer oscilação. A decisão deve considerar prazo e necessidade real do pagamento.
Saldo maior não significa necessariamente comprar mais
Um investimento pode render em termos nominais e perder poder de compra se os preços crescerem mais. Para analisar isso, compare rendimento e inflação no mesmo período, com bases consistentes. Também diferencie retorno bruto e líquido, porque custos e tributos podem reduzir o valor efetivamente disponível.
O guia sobre rentabilidade e inflação apresenta a relação matemática entre os fatores. Essa leitura é especialmente útil para objetivos longos, como aposentadoria. Projetar uma quantia futura sem pensar no que ela poderá comprar pode criar uma meta nominal aparentemente grande, mas insuficiente para o padrão de vida desejado.
Serviços financeiros também exigem compreensão das regras
Nem toda decisão financeira é sobre escolher um investimento. Compartilhar dados, contratar crédito e utilizar serviços digitais envolve condições que precisam ser entendidas. Uma funcionalidade pode facilitar a organização sem resolver automaticamente problemas de orçamento ou garantir uma oferta comercial mais vantajosa.
No guia sobre Open Finance, a análise começa pela utilidade concreta e pelo consentimento. O leitor deve entender quem recebe os dados, para qual finalidade e como acompanhar as autorizações. A existência de uma estrutura regulada não dispensa cuidado com canais falsos e pedidos que não correspondem ao serviço esperado.
Proteção financeira tem alcance e limites
Uma garantia pode reduzir determinadas consequências de risco de crédito, mas não transforma qualquer produto em investimento sem risco. É preciso verificar elegibilidade, emissor, limites e procedimento. Também não se deve confundir proteção contra um evento específico com disponibilidade imediata para pagar uma conta.
O artigo sobre como funciona o FGC organiza essas perguntas. Ele diferencia os recursos abrangidos de produtos que não possuem a mesma cobertura. Essa distinção ajuda a interpretar expressões comerciais sem concluir que todo saldo mostrado dentro de um aplicativo bancário possui proteção idêntica.
PIB descreve a economia, não sua renda individual
O Produto Interno Bruto mede a produção agregada em determinado período segundo critérios estatísticos. Seu crescimento não significa que todas as pessoas receberam aumento ou que todos os negócios venderam mais. Setores, regiões e atividades podem apresentar experiências diferentes dentro do mesmo resultado agregado.
Para profissionais liberais, o texto sobre PIB e setor de serviços mostra como usar o indicador como contexto. A agenda de atendimentos e a receita dependem também de clientes, preços, capacidade e condições locais. Um dado nacional pode ajudar a entender o ambiente, mas não substitui registros da própria atividade.
Transforme uma informação em uma pergunta verificável
Ao encontrar uma notícia, identifique qual variável mudou, qual período está sendo comparado e se existe efeito sobre um contrato ou objetivo seu. Depois procure a fonte original e confira se o número é nominal, real, mensal, anual ou acumulado. Essas distinções costumam explicar diferenças entre manchetes que parecem contraditórias.
Erros de interpretação e uma rotina suficiente
Somar taxas de períodos diferentes, comparar indicadores com bases distintas e assumir que uma previsão é certeza são erros recorrentes. Também é inadequado escolher um produto apenas porque determinada taxa subiu ou caiu. O efeito depende das condições de contratação e do momento em que o dinheiro será utilizado.
Mantenha o orçamento, os compromissos e os objetivos atualizados. Use os conceitos deste guia quando uma informação econômica afetar essas decisões. O resultado desejado é compreender melhor o contexto e suas limitações, sem transformar a organização financeira em uma reação contínua a notícias, previsões ou movimentos de curto prazo.
Perguntas frequentes
Preciso acompanhar notícias econômicas todos os dias?
Não para manter uma organização básica. Acompanhe o que pode afetar contratos, despesas e objetivos relevantes.
Inflação oficial precisa coincidir com meus gastos?
Não. Seu consumo pode ter composição diferente, além de mudanças de quantidade e padrão.
Selic é o juro de qualquer empréstimo?
Não. A taxa contratada inclui outros fatores e condições.
PIB maior significa salário maior para todos?
Não. O indicador agregado não descreve a renda individual de cada pessoa.
Um rendimento positivo sempre representa ganho real?
Não. Compare o resultado líquido com a inflação do mesmo período e com a finalidade do dinheiro.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.