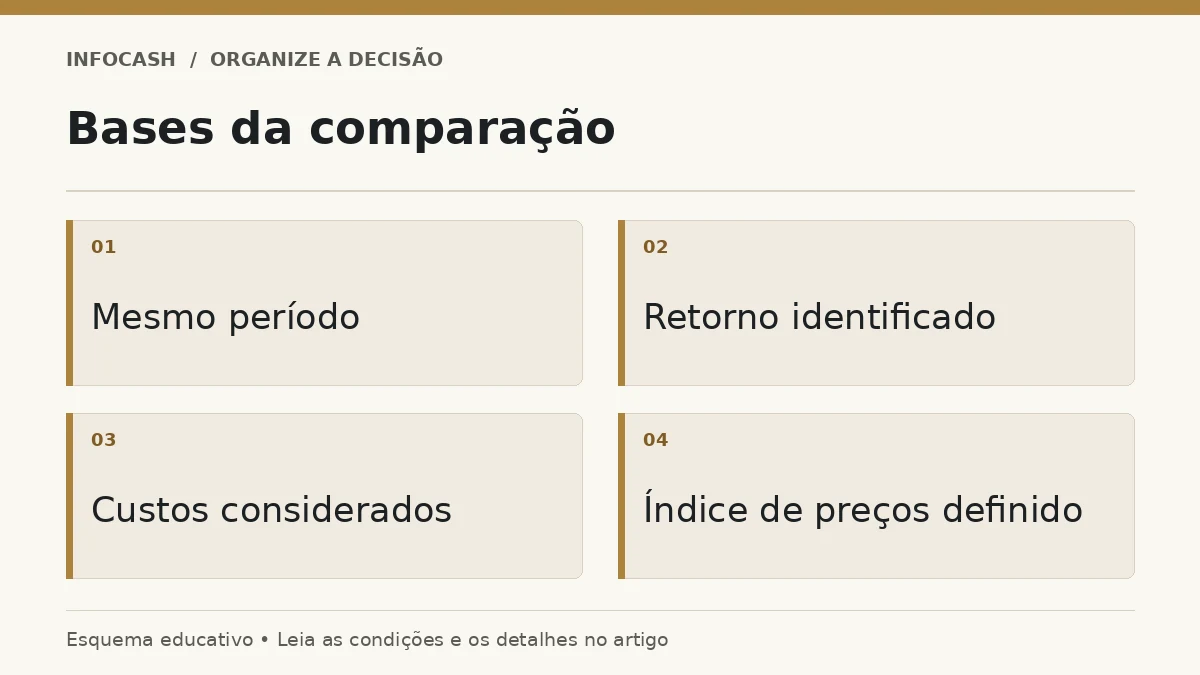
Comparar renda fixa apenas pela taxa anunciada pode levar a uma escolha incompatível com seu objetivo. A conta precisa usar o mesmo valor inicial, a mesma data de aplicação, o mesmo prazo de resgate e as mesmas condições de custos e tributação. Só depois o resultado líquido pode ser comparado.
A fórmula central é: valor líquido no resgate = valor aplicado + rendimento bruto − custos − tributos aplicáveis. Para taxas compostas, o rendimento bruto depende do fator acumulado durante o período. Uma simulação deve indicar a taxa utilizada, o número de dias ou meses e a hipótese de permanência até a data escolhida.
Monte uma comparação com a mesma base
Escolha um valor hipotético, um prazo e uma data de resgate. Para cada alternativa, registre taxa, indexador, carência, vencimento, custos e regra tributária. Não compare uma taxa anual de um produto com o resultado mensal de outro.
Comparação de renda fixa na mesma base
| Campo | Alternativa A | Alternativa B |
|---|---|---|
| Valor aplicado | Mesmo valor | Mesmo valor |
| Prazo da simulação | Mesmo prazo | Mesmo prazo |
| Rendimento bruto | Conforme a regra | Conforme a regra |
| Custos e tributos | Descontados | Descontados |
| Valor líquido | Resultado comparável | Resultado comparável |
A tabela não encerra a decisão. Ela apenas evita comparar percentuais que medem coisas diferentes.
Comece pelo valor líquido, não pela taxa destacada
Um investimento pode terminar o período com mais reais e ainda comprar a mesma quantidade de bens, ou até menos. Isso acontece porque os preços também mudam. A rentabilidade nominal mede a variação do dinheiro; a rentabilidade ajustada pela inflação compara essa variação com uma referência de inflação no mesmo período.
Essa distinção é útil para qualquer objetivo que envolva consumo futuro. Se você está formando recursos para reduzir o trabalho, o importante não é apenas alcançar um saldo numérico. É saber se esse saldo pode financiar as despesas pretendidas. Um valor aparentemente elevado pode perder significado quando não é relacionado ao poder de compra.
Separe rendimento bruto, custos e tributos
Antes de descontar a inflação, identifique qual rendimento está usando. O bruto pode não considerar custos, tarifas e tributos aplicáveis. O líquido procura refletir o resultado disponível após os componentes considerados. Escreva quais descontos foram incluídos, porque ferramentas diferentes podem usar convenções diferentes para o mesmo nome.
Também diferencie rendimento de aumento do saldo por aportes. Se você começou com R$ 10.000, depositou mais R$ 2.000 e terminou com R$ 12.500, não pode concluir que a rentabilidade foi de 25%. Parte da variação veio de dinheiro novo, e as datas dos movimentos importam para medir o desempenho.
Converta taxas para o mesmo período
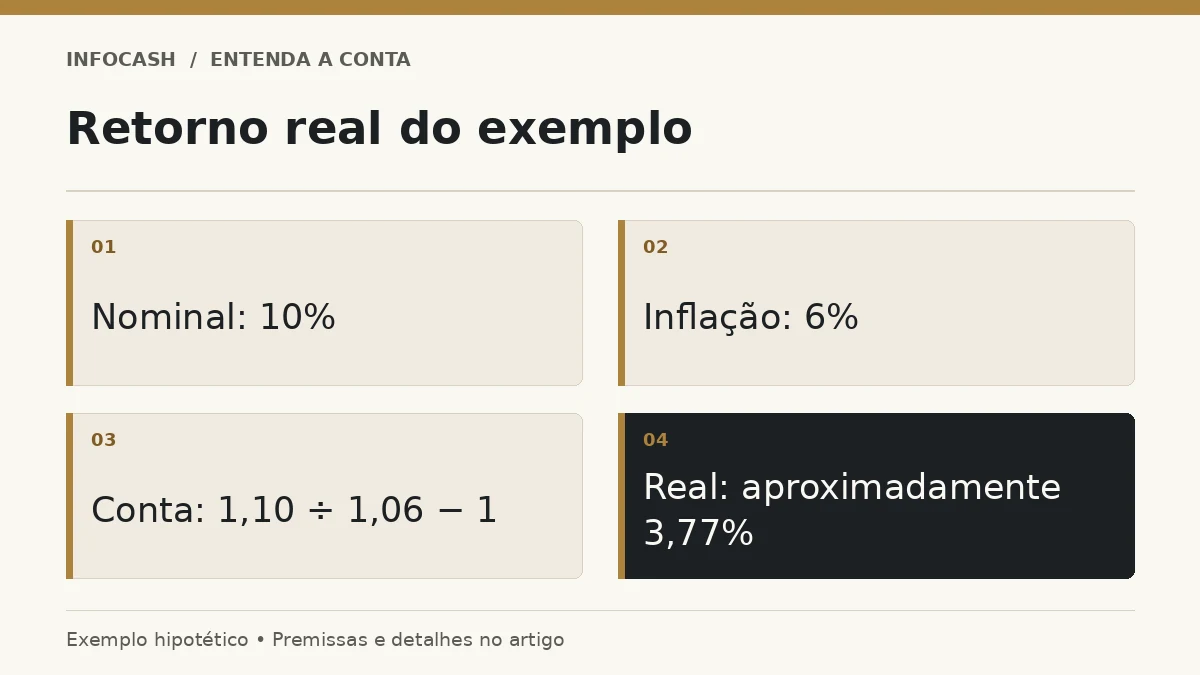
A relação é: retorno ajustado pela inflação = (1 + retorno nominal) dividido por (1 + inflação), menos 1. As taxas devem estar em forma decimal e corresponder ao mesmo período. Uma taxa de 10% entra como 0,10; uma inflação de 6% entra como 0,06. A divisão compara quanto o dinheiro cresceu com quanto a referência de preços cresceu.
Em um exemplo hipotético sem aportes ou retiradas, R$ 10.000 passam a R$ 11.000, representando 10% de retorno nominal. Com inflação hipotética de 6% no mesmo período, a conta é 1,10 dividido por 1,06, menos 1. O resultado é aproximadamente 3,77% de ganho ajustado pela inflação antes de descontos não considerados.
Comparação de renda fixa na mesma base
| Medida do exemplo | Resultado |
|---|---|
| Saldo inicial | R$ 10.000 |
| Saldo final nominal | R$ 11.000 |
| Retorno nominal | 10% |
| Inflação hipotética do período | 6% |
| Retorno ajustado pela inflação | Aproximadamente 3,77% |
Por que subtrair as taxas é uma aproximação
Fazer 10% menos 6% produz quatro pontos percentuais, mas não o retorno ajustado pela inflação exato do exemplo. A diferença aparece porque as taxas incidem sobre bases relacionadas por fatores de crescimento. Para taxas pequenas, a subtração pode ser uma aproximação, mas a fórmula completa evita confundir aproximação e equivalência.
O mesmo cuidado vale para períodos. Não compare um rendimento acumulado em dois anos com a inflação de apenas um ano. Para acumular taxas sucessivas, multiplique os fatores de cada período e depois subtraia 1. Somar percentuais pode produzir uma medida diferente da variação efetiva composta.
Desconte custos sem esconder as premissas
Suponha, em outra camada do mesmo exemplo hipotético, que R$ 200 de custos e tributos totais fossem descontados do saldo final de R$ 11.000. Restariam R$ 10.800, correspondendo a 8% de retorno nominal líquido. Com a mesma inflação hipotética de 6%, o retorno ajustado pela inflação líquido seria 1,08 dividido por 1,06, menos 1, aproximadamente 1,89%.
Os R$ 200 são uma premissa didática agregada, não uma alíquota tributária. Numa aplicação concreta, verifique regras e datas de incidência. A conclusão importante é que comparar uma taxa bruta com inflação pode superestimar o ganho que estará disponível para financiar um objetivo.
Compare também liquidez, emissor e proteção
Um índice oficial, como o IPCA, oferece uma referência de preços segundo metodologia própria. Sua experiência de consumo pode ser diferente. O artigo sobre inflação pessoal explica essa diferença. Para uma meta específica, como um curso ou imóvel, o custo do objetivo pode evoluir de maneira distinta do índice agregado.
Isso não torna o índice inútil. Significa que você deve saber qual pergunta ele responde. Uma análise pode medir o retorno em relação à inflação oficial; outra pode verificar se o saldo acompanha o preço de determinado objetivo. Mantenha as duas identificadas, sem chamar qualquer aumento de preço individual de inflação geral.
Não confunda aporte com rendimento
Quando há movimentações durante o período, a simples comparação entre saldo final e inicial não mede corretamente a rentabilidade. É necessário considerar valores e datas ou utilizar uma medida de desempenho cuja metodologia seja conhecida. Um extrato pode mostrar retorno da aplicação, enquanto seu controle mostra evolução do patrimônio com novos aportes.
O cálculo do patrimônio líquido ajuda a separar essas dimensões. Você pode aumentar o patrimônio principalmente por poupar renda do trabalho, mesmo com retorno ajustado pela inflação modesto. Essa evolução continua sendo relevante, mas não deve ser atribuída integralmente à escolha de um investimento.
Use o conceito nas projeções de objetivos
Se uma meta está expressa em reais de hoje, uma projeção com taxa ajustada pela inflação pode facilitar a interpretação. Se a projeção usa valores nominais futuros, despesas e meta também precisam ser atualizadas de forma consistente. Misturar os dois sistemas pode fazer o plano parecer suficiente sem que os valores sejam comparáveis.
O cálculo de quanto investir por mês deve indicar qual convenção utiliza. Para a aposentadoria de profissionais liberais, essa coerência é especialmente importante, porque o horizonte pode ser longo. Uma simulação não precisa esconder a incerteza em muitas casas decimais; deve mostrar como o resultado muda quando as premissas variam.
Não busque retorno ajustado pela inflação ignorando os demais riscos
Uma aplicação com rendimento potencial maior pode trazer risco de crédito, oscilação ou falta de liquidez. O desejo de superar a inflação não torna esses riscos automaticamente adequados. Prazo de uso, importância do objetivo e capacidade de suportar perdas continuam necessários para comparar alternativas.
O guia sobre diversificação ajuda a observar o conjunto. Também evite avaliar a Reserva de Segurança apenas pelo retorno ajustado pela inflação de um mês: sua função inclui acesso e proteção do orçamento. Um indicador de desempenho deve apoiar a análise, sem substituir a finalidade do dinheiro.
Uma leitura completa do rendimento
Identifique o retorno, ajuste custos quando aplicáveis, alinhe o período e compare os fatores com a inflação. Depois relacione o resultado ao objetivo e aos riscos. Essa sequência permite distinguir saldo maior de poder de compra maior, usando contas verificáveis e sem transformar uma hipótese de rentabilidade em promessa de resultado futuro.
Perguntas frequentes
A maior taxa sempre produz o maior valor líquido?
Não. Prazo, custos, tributação e condições de resgate podem alterar o resultado.
Posso comparar CDB, LCI, LCA e Tesouro apenas pelo percentual?
Não. Converta as taxas para o mesmo período, calcule o valor líquido e depois compare liquidez, risco e proteção.
Uma aplicação isenta sempre vence outra tributada?
Não. A taxa bruta, o prazo e as demais condições também influenciam o valor líquido.
Como tratar venda antes do vencimento?
Use as regras e o preço aplicáveis à saída antecipada. O valor pode diferir da projeção para o vencimento.
Simulação garante o resultado?
Não. Ela depende das premissas, das condições do produto e do momento de aplicação e resgate.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.