Quem não recebe salário fixo precisa separar duas perguntas: quanto a meta exige e quanto o mês permite. A primeira produz um aporte de referência. A segunda define o valor que pode ser transferido sem comprometer custos, obrigações, provisões e proteção.
O objetivo não é acertar o mesmo número todos os meses. É construir uma regra que continue funcionando quando os recebimentos mudarem. Um aporte alto seguido de resgate para pagar despesas não representa avanço consistente.
Calcule um aporte de referência
Defina o valor da meta, desconte o saldo já destinado a ela e divida o restante pelos meses disponíveis. Essa conta inicial não depende de rendimento e mostra o esforço necessário. Se a meta for de R$ 30.000, houver R$ 6.000 separados e faltarem 24 meses, a referência será de R$ 1.000 por mês.
Depois, teste hipóteses de rendimento com premissas identificadas. Não aumente a taxa apenas para fazer o aporte caber. Prazo, valor da meta e capacidade de contribuição são as variáveis que você controla com mais clareza.
Uma meta precisa de valor e data
Querer investir mais é uma intenção. Guardar determinado montante até uma data é uma meta que pode orientar decisões. O cálculo do aporte começa com três informações: quanto você pretende ter, quanto já separou para essa finalidade e quantos meses faltam. Sem elas, qualquer percentual da renda seria apenas um ponto de partida arbitrário.
Descreva também o uso do dinheiro. Uma mudança de imóvel, um período de estudos e a aposentadoria têm graus diferentes de flexibilidade. Em alguns casos é possível reduzir o custo; em outros, adiar a data tem consequências maiores. Essa característica influencia a margem que você precisa no planejamento, além do produto financeiro escolhido.
Comece pela conta sem rendimento
A conta mais transparente é dividir o valor que falta pelo número de aportes. Em um exemplo hipotético, a meta é R$ 36.000, o saldo destinado a ela é R$ 6.000 e o prazo é de 24 meses. Faltam R$ 30.000. Dividindo esse valor por 24, o aporte necessário seria R$ 1.250 por mês, sem rendimento e sem mudança no custo da meta.
Regra de aportes por faixa de recebimento
| Informação do exemplo | Valor |
|---|---|
| Meta nominal | R$ 36.000 |
| Saldo inicial separado | R$ 6.000 |
| Valor ainda necessário | R$ 30.000 |
| Número de aportes mensais | 24 |
| Aporte sem rendimento | R$ 1.250 |
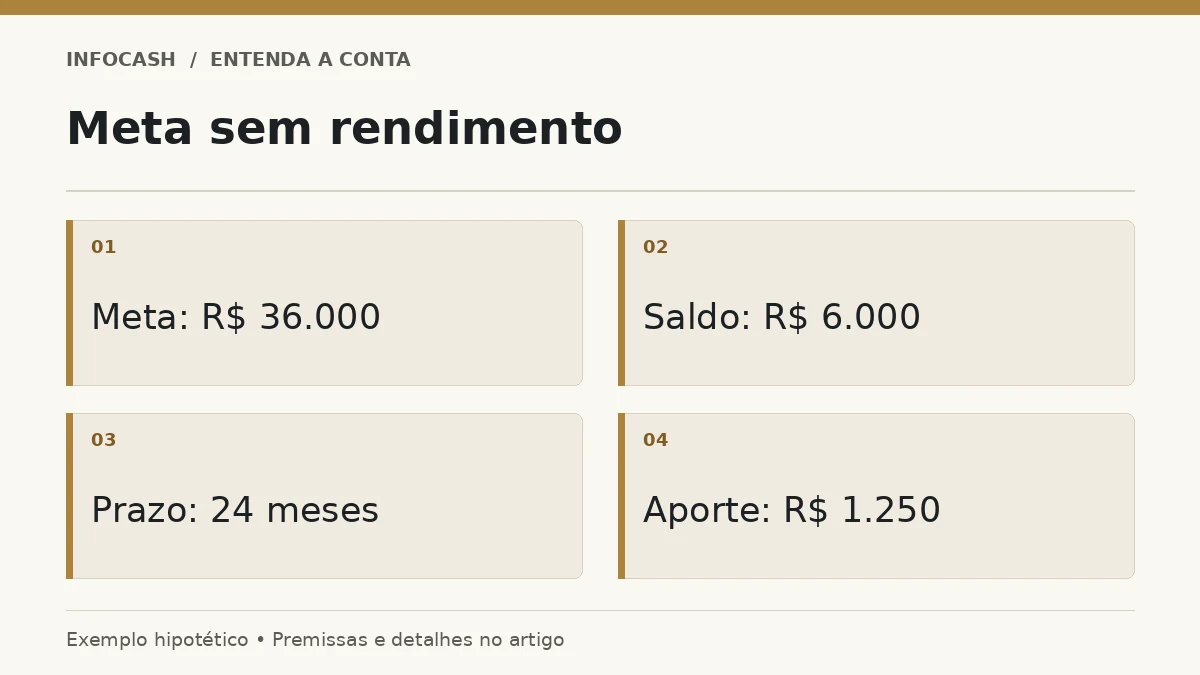
Essa primeira conta não prevê o desempenho de uma aplicação. Ela mostra a dimensão do esforço. Também facilita identificar premissas escondidas: o saldo inicial precisa estar disponível para essa meta, e os 24 aportes precisam acontecer antes do pagamento previsto. Um dinheiro destinado à reserva não pode ser contado novamente.
Como incluir juros compostos na simulação
Para uma hipótese de taxa mensal constante e aportes iguais no fim de cada mês, o valor futuro é o saldo inicial multiplicado por (1 + i) elevado a n, somado ao aporte multiplicado por [(1 + i) elevado a n − 1] dividido por i. Nesse cálculo, i é a taxa mensal em forma decimal e n é o número de meses.
Isolando o aporte, temos: aporte = [meta − saldo inicial × (1 + i)^n] × i ÷ [(1 + i)^n − 1]. Se a taxa for zero, use a divisão simples, pois a expressão com juros teria divisão por zero. A fórmula é um modelo matemático, não uma garantia de rendimento constante fora da simulação.
Imagine outra simulação, apenas para demonstrar a fórmula: saldo inicial zero, 12 aportes de R$ 1.000 ao fim do mês e taxa hipotética de 1% ao mês. O valor futuro seria aproximadamente R$ 12.682,50. Os aportes somariam R$ 12.000; a diferença seria resultado da hipótese adotada, antes de quaisquer custos e tributos não incorporados à taxa.
Taxa e período precisam conversar
Não coloque uma taxa anual em uma fórmula mensal. Também não divida automaticamente uma taxa efetiva anual por 12 para obter a equivalente mensal. Na capitalização composta, a conversão é (1 + taxa anual) elevada a 1/12, menos 1. O cálculo inverso multiplica fatores ao longo dos meses, em vez de apenas somar percentuais.
Se usar uma taxa líquida, deixe claro quais custos e tributos foram considerados. Se usar taxa bruta, o resultado não representa integralmente o dinheiro disponível para gastar. Para entender a diferença entre crescimento do saldo e ganho econômico, consulte como descontar a inflação da rentabilidade. Não misture uma meta em poder de compra atual com uma projeção nominal sem ajustar as premissas.
Faça cenários antes de escolher um número
Uma forma prática de usar a simulação é trabalhar com cenários. Primeiro, observe o esforço sem rendimento. Depois, teste uma hipótese mais conservadora e outra alternativa, sempre coerentes com os riscos e com o prazo. Mantenha o objetivo de compreender a sensibilidade do plano, não de encontrar a taxa que faz qualquer objetivo parecer compatível.
No exemplo inicial, se o orçamento comporta apenas R$ 1.000 mensais, serão acumulados R$ 30.000 em 24 meses sem rendimento, incluindo o saldo inicial de R$ 6.000. A diferença para a meta será de R$ 6.000. Isso revela uma escolha concreta: aumentar o aporte, reduzir o custo, alongar o prazo ou combinar mudanças.
O aporte cabe no fluxo financeiro?
Não basta a renda média permitir o investimento. A data do aporte deve ser compatível com os recebimentos e os vencimentos do mês. Um profissional liberal pode receber boa parte dos honorários depois de pagar aluguel, equipe e impostos. Uma transferência automática feita antes dessa entrada pode gerar uso desnecessário de crédito.
Use o cálculo da renda já comprometida para descobrir o espaço disponível. Se a remuneração oscila, considere um aporte básico compatível com meses fracos e complementos em meses melhores. A política precisa estar escrita para que a meta não dependa apenas de entusiasmo quando entra um pagamento maior.
Acompanhe aportes e saldo separadamente
Registre quanto você colocou e quanto o investimento vale. Um saldo maior pode resultar de novos depósitos, e não de rentabilidade. Da mesma forma, um mês sem crescimento pode incluir uma retirada planejada. Separar esses movimentos ajuda a avaliar se o comportamento está alinhado ao objetivo.
No fechamento financeiro mensal, confira o aporte previsto, o realizado e o motivo de eventual diferença. Não compense automaticamente um atraso assumindo mais risco. Se o prazo encurtou e o dinheiro é necessário, a capacidade de suportar perdas pode ter diminuído justamente quando surge a tentação de buscar retornos maiores.
Erros de modelagem que mudam a resposta
Contar aportes no início do mês em uma ferramenta e no fim em outra produz resultados diferentes. Ignorar taxas de administração superestima o saldo. Presumir que o preço do objetivo ficará parado por muitos anos também pode distorcer a necessidade futura. Leia o que cada campo do simulador realmente significa antes de comparar números.
Outro erro é somar metas que usam o mesmo saldo inicial. O planejamento por objetivos evita essa dupla contagem. Já o guia para começar a investir ajuda a conferir se a base financeira permite assumir o compromisso sem enfraquecer a reserva ou deixar despesas essenciais descobertas.
Do cálculo para uma decisão mensal
Escolha um valor de aporte que tenha respaldo no orçamento e registre quais condições sustentam a projeção. Revise quando a renda, a data ou o custo da meta mudar. Uma boa simulação não elimina incertezas; ela mostra quais decisões dependem de você e quais resultados dependem de hipóteses que precisam continuar sendo acompanhadas.
Perguntas frequentes
Preciso investir o mesmo valor todo mês?
Não. Use uma regra por faixas de recebimento e acompanhe o acumulado em relação ao plano.
Como definir o piso do aporte?
Escolha um valor que caiba num mês fraco depois de cobrir despesas, obrigações e provisões.
Posso compensar um mês sem aporte?
Pode reforçar meses seguintes quando houver excedente, sem assumir compromissos que o caixa não suporta.
Devo contar o rendimento esperado?
Use hipóteses explícitas para simular cenários, sem tratar projeção como valor garantido.
E se o aporte necessário não cabe?
Revise prazo, valor da meta ou contribuição. Assumir risco maior não corrige uma incompatibilidade de caixa.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.