O fechamento financeiro mensal termina quando você consegue explicar os saldos e escolher os ajustes seguintes. Para chegar a esse ponto, confira os movimentos, compare o realizado com a previsão e identifique obrigações ainda abertas. Um relatório cheio de números, mas sem interpretação, não informa se houve melhora, antecipação de gastos ou simplesmente um erro de registro.
Reserve um momento depois de reunir extratos e faturas do período. Algumas cobranças podem continuar pendentes; nesse caso, identifique-as em vez de esperar indefinidamente por um mês perfeito. O fechamento é uma fotografia documentada com as informações disponíveis. Se algo mudar depois, a correção deve ficar compreensível para não comprometer a comparação futura.
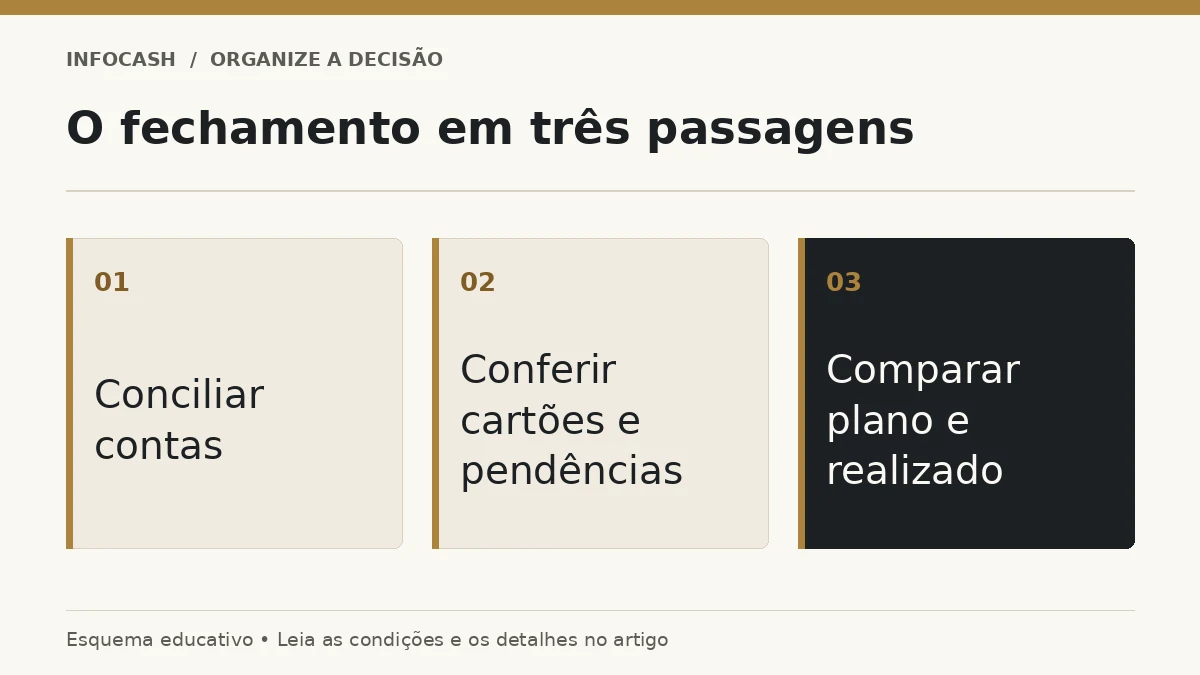
Primeira passagem: os saldos fazem sentido?
Comece por cada conta. Some o saldo inicial às entradas, subtraia as saídas e compare o resultado com o extrato final. Considere transferências e ajustes, mantendo a distinção entre movimentação de caixa e consumo. Uma diferença pode indicar lançamento ausente, duplicado, com sinal errado ou registrado em outro período.
Não preencha uma categoria chamada ajuste apenas para fazer a conta fechar sem investigação. Esse recurso pode esconder o mesmo problema em vários meses. Quando não for possível esclarecer imediatamente, registre o valor e a pendência. A estrutura da planilha financeira deve permitir rastrear o lançamento que sustenta cada total, sem depender da memória sobre uma compra antiga.
Segunda passagem: cartões e obrigações
Compare os itens de cada fatura com as compras registradas. Verifique parcelas, estornos, encargos e pagamentos. Uma fatura paga não elimina parcelas futuras, e uma compra cancelada pode ter crédito em outro ciclo. O tratamento de compras e pagamento do cartão precisa impedir que o fechamento some duas vezes a mesma despesa.
Liste também contas a pagar e valores a receber. Um honorário previsto que ainda não entrou não pode ser apresentado como dinheiro disponível. Uma conta vencida e não paga continua sendo obrigação, mesmo que o saldo bancário esteja maior por causa desse atraso. O fechamento deve revelar compromissos pendentes, não premiar sua ausência no extrato.
Terceira passagem: compare com o plano original
Recupere o orçamento elaborado antes do mês. Se você substituiu todos os valores previstos pelos realizados, perdeu a referência para aprender. Compare cada grupo relevante e calcule a diferença. Uma despesa acima do previsto não é automaticamente um erro; ela pode representar decisão consciente, mudança de preço ou estimativa insuficiente.
Considere este exemplo hipotético mensal em reais:
Previsto e realizado no fechamento
| Grupo | Previsto | Realizado | Diferença de despesa |
|---|---|---|---|
| Moradia | R$ 3.000 | R$ 3.000 | R$ 0 |
| Alimentação | R$ 1.800 | R$ 2.100 | R$ 300 a mais |
| Transporte | R$ 900 | R$ 700 | R$ 200 a menos |
| Lazer | R$ 800 | R$ 1.000 | R$ 200 a mais |
| Total dos grupos | R$ 6.500 | R$ 6.800 | R$ 300 a mais |
A redução de R$ 200 no transporte compensou parte das outras diferenças. Ainda assim, o conjunto superou a previsão em R$ 300. Essa tabela isolada não mostra todo o orçamento nem autoriza concluir que faltou renda. Ela permite investigar as categorias e verificar de onde veio o dinheiro utilizado para cobrir a diferença.
Explique a diferença antes de corrigir
Pergunte o que mudou em preço, quantidade, momento ou classificação. Um gasto com alimentação pode ter crescido porque houve mais refeições fora, porque os preços subiram ou porque uma compra de outro mês foi lançada agora. Cada causa pede uma resposta. Um limite mais baixo não resolve um erro de categoria, e uma categoria nova não reduz o preço pago.
Marque itens extraordinários sem eliminá-los da análise. Uma manutenção excepcional pode não se repetir no próximo mês, mas talvez revele a necessidade de provisão. Já uma despesa chamada excepcional todos os meses pode fazer parte do custo habitual. O guia de despesas previsíveis ao longo do ano ajuda a incorporar esses acontecimentos ao planejamento.
Verifique o resultado dos recursos separados
Confira o que foi efetivamente destinado a reserva e objetivos, descontando retiradas. Um aporte realizado e resgatado para pagar despesas comuns não representa o mesmo avanço que um recurso mantido. Separe também rendimentos e mudanças de valor dos investimentos, para não atribuir ao esforço de poupança uma variação causada pelo mercado.
As provisões precisam de conferência própria. Verifique quanto deveria estar separado e quanto existe de fato. Se um destino perdeu recursos para outro gasto, atualize a contribuição necessária até o vencimento. Manter uma meta preenchida na planilha quando o dinheiro foi utilizado cria uma falsa proteção e atrapalha decisões futuras.
Escolha poucas ações com prazo
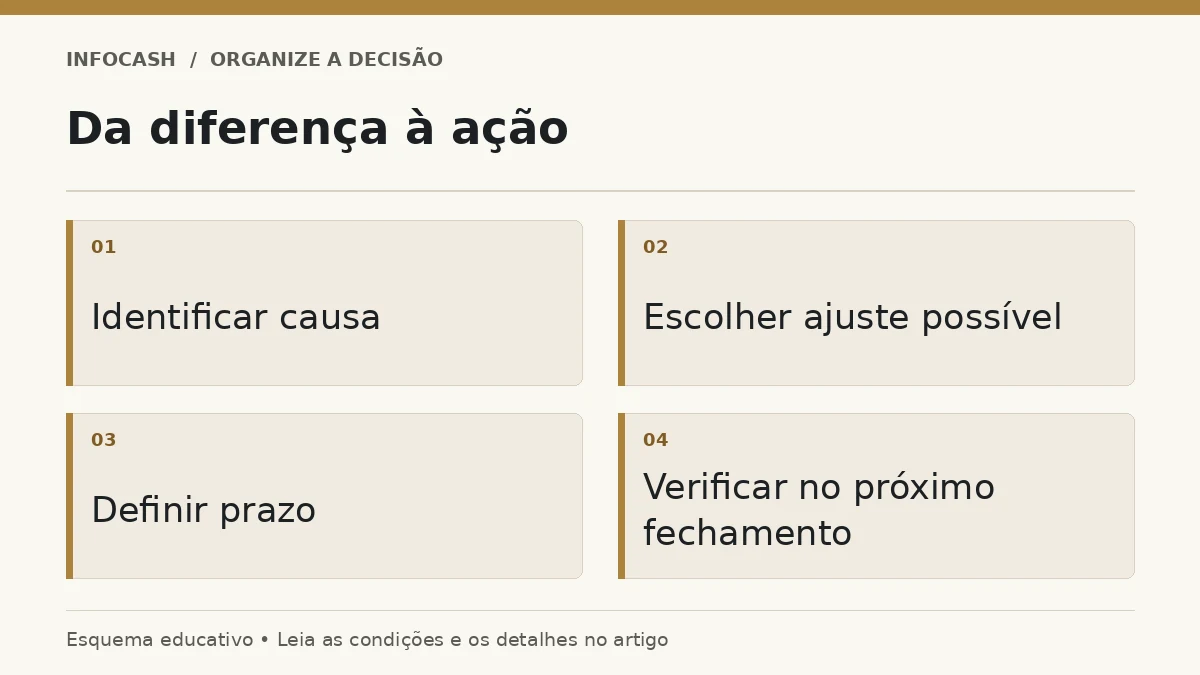
Transforme as constatações em decisões observáveis. Você pode cancelar uma assinatura na renovação, ajustar uma provisão, conferir uma cobrança ou reduzir um grupo de compras. Para cada ação, anote o responsável, o valor envolvido e quando o resultado será verificado. Uma lista extensa sem prioridade tende a permanecer no arquivo.
Evite alterar todas as metas por causa de um único mês. Observe se a diferença representa tendência ou ocorrência isolada. Se existe déficit recorrente, porém, não use a espera por mais dados como justificativa para continuar assumindo obrigações. O diagnóstico de falta de sobra apesar da boa renda ajuda a investigar a causa estrutural.
Prepare o mês seguinte com as informações novas
Atualize renda prevista, compromissos, parcelas que terminam e despesas que começam. Inclua os ajustes escolhidos sem presumir que já aconteceram. Um contrato em negociação ainda deve ser projetado conforme as condições vigentes até que a alteração seja confirmada. A diferença esperada pode ser anotada como cenário, separada do plano principal.
O guia de organização financeira pessoal conecta esse ciclo às prioridades de longo prazo. O fechamento não é uma tarefa isolada do investimento ou da vida profissional. Ele mostra quanto dinheiro realmente pode receber novos destinos e evita que uma decisão se apoie em uma previsão que já se mostrou inadequada.
Como reconhecer um fechamento útil
Ao terminar, você deve conseguir explicar saldos, diferenças relevantes e pendências. Também precisa saber quais decisões foram tomadas e quando serão revistas. Se os números fecham, mas nenhuma pergunta ficou mais clara, reduza o relatório e concentre-se nos indicadores que afetam compromissos, disponibilidade e objetivos.
Guarde uma versão do fechamento ou registre a data de conclusão. Isso permite comparar meses sem reconstruir toda a história. Com o tempo, o processo tende a exigir menos esforço porque as regras de lançamento ficam estáveis e as principais dúvidas se repetem. O ganho é perceber cedo uma mudança que antes apareceria apenas como surpresa na conta.
Perguntas frequentes
Preciso esperar todas as faturas fecharem?
Você pode fechar o período escolhido com pendências identificadas e depois reconciliar os ciclos. O importante é manter o critério consistente.
Uma despesa acima do previsto é sempre um problema?
Não. Investigue a causa e a cobertura. Pode haver uma decisão consciente ou antecipação, mas também uma estimativa insuficiente.
Como tratar um erro encontrado depois?
Corrija o lançamento e registre a alteração de forma compreensível. Não preserve um erro apenas para manter o relatório anterior.
Aporte e poupança são a mesma coisa?
Observe retiradas e outras movimentações. Um aporte seguido de resgate para despesas comuns pode não representar aumento líquido dos recursos.
Quais decisões devem sair do fechamento?
As que respondem às diferenças relevantes: corrigir registros, rever compromissos, ajustar provisões e definir ações com prazo.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.