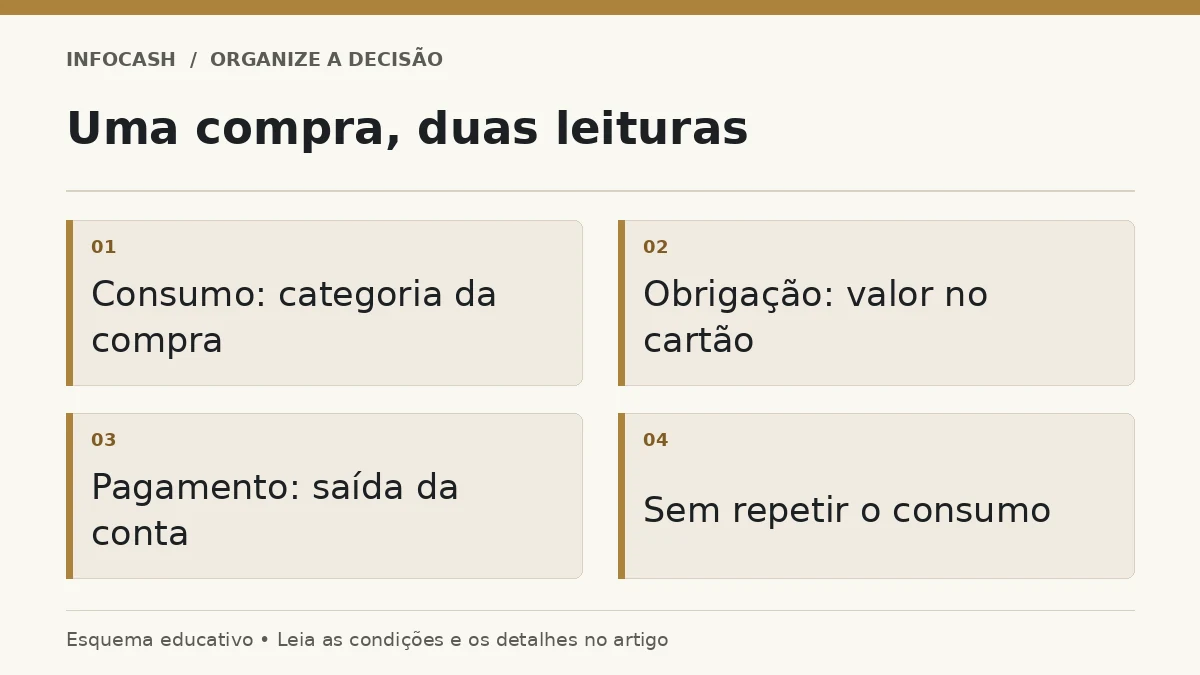
Para registrar o cartão sem duplicar despesas, defina primeiro o que a planilha mede. Uma visão acompanha as compras e suas categorias; outra acompanha quando o dinheiro sai da conta. Se você lança cada compra como despesa e depois soma a fatura inteira como outra despesa de consumo, conta novamente valores já registrados.
A solução não é esconder a fatura. Ela precisa aparecer para explicar o movimento de caixa e a liquidação da obrigação. O cuidado é impedir que o mesmo pagamento aumente de novo o total de gastos. Um método claro permite enxergar tanto o que você comprou quanto o dinheiro necessário para pagar o cartão no vencimento.
Entenda compra, obrigação e pagamento
Ao comprar no cartão, você assume uma obrigação de pagamento nas condições contratadas. Na fatura aparecem compras, parcelas, tarifas, juros, estornos e outros ajustes aplicáveis. Quando paga, utiliza dinheiro de uma conta para reduzir ou liquidar essa obrigação. São eventos relacionados, mas não têm a mesma função no controle.
Considere uma compra hipotética de supermercado de R$ 600. Na visão de consumo, ela pertence à categoria alimentação. Se você registrar depois mais R$ 600 como despesa chamada fatura, o relatório pode mostrar R$ 1.200 de gasto para uma compra de R$ 600. Na visão de caixa, o pagamento de R$ 600 precisa sair da conta bancária. O resultado correto depende de manter essas duas leituras coerentes.
Escolha o recorte das compras parceladas
Há mais de um método gerencial possível. Você pode acompanhar o compromisso total na data da compra e projetar separadamente as parcelas no caixa. Também pode analisar o orçamento mensal pelas parcelas que ocupam cada período, mantendo o valor total contratado em outro campo. O importante é não misturar as duas bases na mesma soma.
Uma compra hipotética de R$ 1.200 em quatro parcelas de R$ 300 pode gerar um registro de compromisso de R$ 1.200 e quatro vencimentos de R$ 300. Isso não significa R$ 2.400 de consumo. A primeira medida descreve a decisão completa; as outras descrevem sua distribuição. O cálculo da renda comprometida utiliza o calendário apropriado a cada mês.
Monte campos que relacionem os eventos
Use uma identificação para a compra, uma categoria, o cartão, a data, o valor e, quando houver, o número da parcela. Inclua o ciclo da fatura e a situação de pagamento. Isso ajuda a reconhecer quais itens compõem o total e a verificar se uma cobrança pertence àquele vencimento.
Compra, fatura e pagamento
| Evento hipotético | Visão de consumo | Visão de caixa |
|---|---|---|
| Compra de supermercado de R$ 600 | Alimentação: R$ 600 | Obrigação no cartão |
| Compra à vista no cartão de R$ 200 | Categoria da compra: R$ 200 | Obrigação no cartão |
| Pagamento da fatura de R$ 800 | Não adicionar novo consumo | Saída bancária de R$ 800 |
| Estorno de R$ 100 de uma compra | Ajustar a categoria original | Redução do valor a pagar, conforme fatura |
O estorno do exemplo é um evento separado, apresentado para mostrar o tratamento. Não presuma que ele será creditado no mesmo ciclo ou descontado imediatamente do pagamento de R$ 800. Confira a fatura efetiva e a regra da instituição. Uma solicitação de estorno ainda não confirmada deve permanecer identificada como pendência.
Registre o pagamento sem perder a conciliação
Se sua planilha já registra as compras como despesas, classifique o pagamento como liquidação do cartão ou transferência para a obrigação. Exclua esse tipo do relatório de consumo, mas mantenha-o no movimento da conta. A base deve permitir identificar de qual conta saiu o dinheiro e qual fatura foi paga.
Na estrutura de uma planilha financeira, tipos de movimento separados ajudam a realizar essa distinção. Não use apenas uma palavra no campo descrição se as fórmulas continuam somando tudo como despesa. Confira o filtro ou a regra do resumo. O nome do lançamento, sozinho, não impede a duplicidade.
Trate juros, tarifas e pagamento parcial
Juros e tarifas efetivamente cobrados são custos diferentes das compras originais. Registre-os em categorias próprias, permitindo distinguir consumo de custo do crédito. Se pagar apenas parte da fatura, o restante não desaparece. Mantenha o saldo devedor, as condições aplicáveis e os próximos vencimentos identificados.
Não use a diferença entre fatura e pagamento como uma receita. Ela representa uma obrigação ainda não liquidada ou outra situação que precisa ser conferida com a instituição. Antes de contratar uma alternativa de crédito, entenda os encargos e o custo total. O guia sobre comparação de empréstimos pelo CET explica os critérios para comparar propostas sem olhar somente a prestação.
Confira o fechamento e as datas
A data da compra, o fechamento da fatura e o vencimento podem pertencer a meses diferentes. Por isso, uma compra feita no final de um mês pode aparecer em um ciclo posterior. Use a fatura como documento de conferência do cartão, sem alterar a data original da compra para fazer o lançamento caber artificialmente em outra análise.
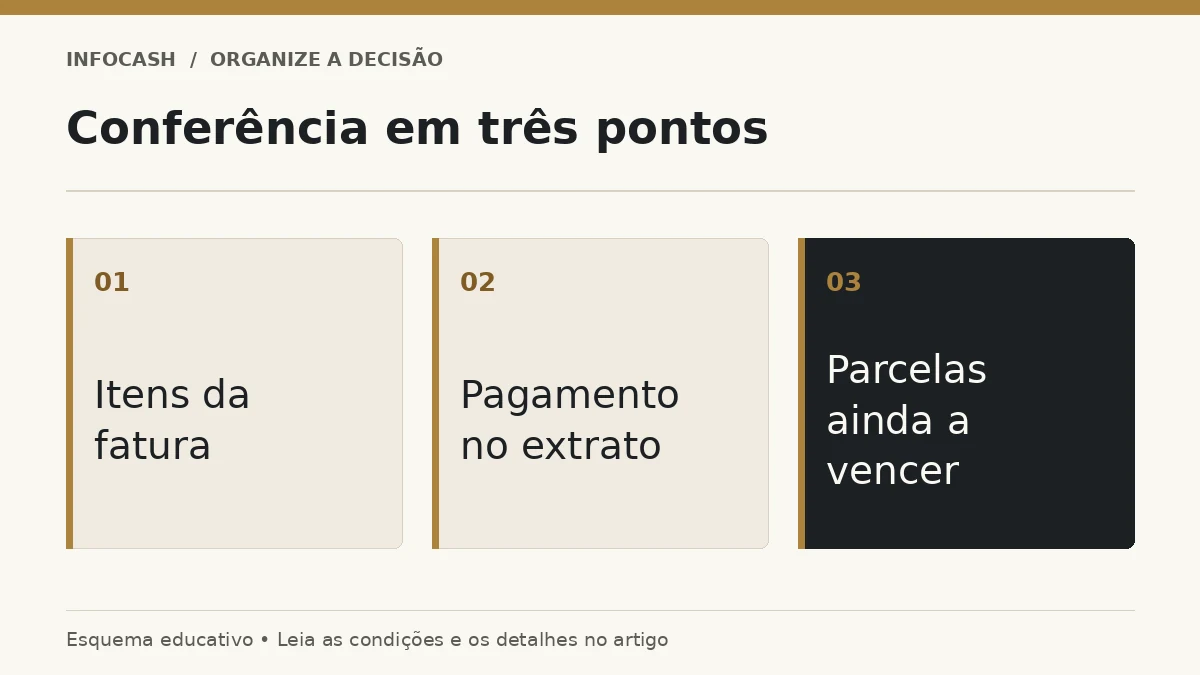
No fechamento financeiro mensal, compare o total dos itens do ciclo com a fatura, considerando ajustes confirmados. Depois compare o pagamento com a saída bancária. Se houver diferença, procure item ausente, valor incorreto, estorno, tarifa ou parcela duplicada. Ajustar somente o total final deixa o problema escondido para o mês seguinte.
Como lidar com mais de um cartão
Mantenha um identificador para cada cartão e cada fatura. Consolidar todas as compras é útil para analisar categorias, mas não elimina a necessidade de conferir vencimentos separados. Duas faturas podem concentrar saídas na mesma semana, e o limite de uma não representa dinheiro disponível para pagar a outra.
Se duas pessoas compartilham despesas, diferencie quem comprou, quem pagará e quem deve reembolsar. Um reembolso não deve aumentar a renda habitual utilizada para novas decisões. Escolha um critério de rateio que represente o acordo real e mantenha o valor a receber como pendência até sua efetiva entrada.
Erros comuns e verificação final
Os erros mais frequentes são somar compras e fatura como dois consumos, apagar uma obrigação após pagamento parcial, ignorar juros, lançar parcelas em duplicidade e considerar estorno solicitado como dinheiro já devolvido. Também confunde usar o total contratado para alguns itens e apenas a parcela para outros no mesmo indicador.
Ao terminar, faça três perguntas: a despesa foi contada uma única vez, o saldo da conta corresponde ao extrato e o cartão mostra o que ainda falta pagar? Se as três respostas forem demonstráveis, você tem um método coerente. A partir daí, a planilha deixa de superestimar os gastos e passa a mostrar tanto o consumo quanto os compromissos que ainda precisam de dinheiro.
Perguntas frequentes
A fatura deve aparecer na planilha?
Sim, para explicar a saída bancária e a liquidação da obrigação. Ela não deve duplicar compras já contabilizadas como consumo.
Lanço o total da compra ou a parcela?
Depende da visão escolhida. É possível acompanhar ambos em campos separados, sem somá-los como despesas independentes.
Estorno é receita?
Em geral, ele corrige uma compra anterior no controle de consumo. Confira quando o crédito efetivamente entrou na fatura ou na conta.
E se eu pagar menos que a fatura?
Mantenha o saldo não quitado e os encargos identificados. O valor não pago não representa economia ou receita.
Preciso de uma planilha por cartão?
Não. Uma base única com identificação do cartão e da fatura pode funcionar, desde que cada ciclo seja conciliado separadamente.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.