Uma planilha de controle financeiro pessoal deve responder perguntas de decisão: quanto está disponível, quais compromissos virão e onde o realizado se afastou do plano. Para isso, organize os dados em uma base de lançamentos consistente, mantenha as previsões identificadas e construa um resumo que possa ser conferido. Gráficos bonitos não corrigem registros incompletos ou duplicados.
O método a seguir funciona como estrutura gerencial para diferentes ferramentas. Os nomes dos menus e das funções podem variar entre programas, versões e idiomas. Comece sem depender de fórmulas complexas. Quando compreender o que cada coluna representa, automatize as somas e os filtros com os recursos disponíveis na planilha que você já utiliza.
Crie três áreas com funções distintas
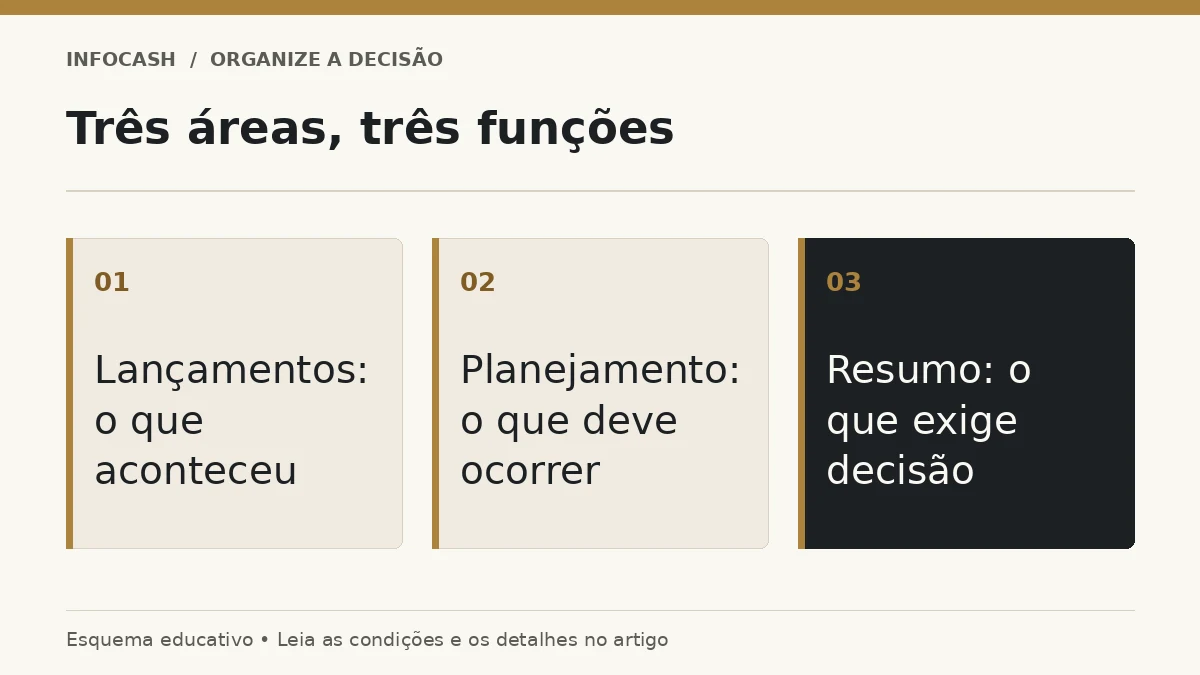
A primeira área reúne os lançamentos. Cada linha representa um movimento ou uma obrigação identificável. A segunda registra o planejamento, com previsões por mês e categoria. A terceira apresenta o resumo: entradas, despesas, compromissos futuros e diferenças entre previsto e realizado. Separar essas funções evita editar um número de resumo sem saber quais movimentos o sustentam.
Não crie uma aba completamente diferente para cada cartão ou mês se isso impedir a análise conjunta. Uma base única com colunas de conta e data pode facilitar os filtros. Se você preferir abas separadas, mantenha os mesmos campos e um modo claro de consolidar os valores. O desenho deve reduzir erros, não apenas reproduzir a aparência de um extrato.
Defina o significado de cada coluna
Escolha campos que permitam identificar o movimento, classificá-lo e verificar sua situação. Uma descrição genérica como diversos impede a análise posterior. Use termos que você reconhecerá no fechamento, sem inserir dados pessoais desnecessários de outras pessoas. Guarde documentos sensíveis de forma adequada e limite o acesso ao arquivo.
Campos que organizam a decisão
| Campo | Exemplo hipotético | Para que serve |
|---|---|---|
| Data prevista | 10 de um mês escolhido | Projetar vencimentos |
| Data realizada | 11 do mesmo mês | Identificar quando ocorreu |
| Descrição | Mensalidade de curso | Reconhecer a obrigação |
| Tipo | Despesa | Distinguir de receita e transferência |
| Categoria | Educação | Agrupar decisões semelhantes |
| Conta ou cartão | Conta pessoal | Conferir com o extrato |
| Valor | R$ 450 | Medir o movimento |
| Situação | Pago | Separar previsto e realizado |
A tabela apresenta um modelo, não um padrão obrigatório. Se uma coluna não participa de nenhuma decisão ou conferência, avalie se ela merece o esforço. Se uma dúvida frequente não pode ser respondida, talvez falte um campo. O critério é utilidade consistente, e não o maior número possível de informações.
Separe receitas, despesas e transferências
Receita aumenta os recursos por uma entrada externa, como remuneração. Despesa representa um uso do dinheiro, como alimentação. Transferência desloca valores entre contas ou destinos do próprio controle. Sem essa distinção, mover R$ 2.000 para outra conta pode parecer gasto; receber o mesmo valor nessa conta pode parecer nova renda.
Escolha um modo de registrar transferências que mantenha os saldos conciliáveis sem afetar o total de consumo. Você pode utilizar uma categoria própria excluída dos totais de receitas e despesas. Documente o critério em uma pequena legenda. Se outra pessoa participar do controle, ela precisa compreender a regra para não lançar o mesmo movimento com um significado diferente.
Trate cartão e parcelas com um método único
No controle das despesas, a compra precisa aparecer com a categoria correspondente. O pagamento da fatura liquida o compromisso já registrado. Misturar compra, parcela e pagamento sem uma regra pode multiplicar o valor da despesa. O guia de registro do cartão sem duplicar gastos detalha as alternativas e ajuda a escolher o recorte adequado.
Para compromissos futuros, mantenha a quantidade de parcelas restantes e o calendário de vencimentos. Um identificador da compra facilita relacionar essas parcelas. Não apague uma parcela antiga para deslocar a compra de mês e fazer o orçamento parecer melhor. Corrija o registro preservando informação suficiente para entender o que mudou e por quê.
Construa uma previsão antes de preencher o realizado
No início do período, registre renda esperada, compromissos conhecidos, despesas variáveis estimadas e provisões. Não substitua imediatamente cada previsão pelo realizado, pois isso apaga a comparação. Mantenha as duas medidas em campos ou áreas distintos. Assim você consegue saber se a diferença veio do preço, da quantidade, de uma antecipação ou de um erro de estimativa.
No planejamento de despesas anuais, o valor separado precisa ter um destino explícito. A planilha deve mostrar o acumulado, o prazo e a contribuição restante. Quando ocorrer o pagamento, confira se a provisão foi utilizada sem criar uma segunda despesa na mesma visão de consumo. A consistência do método vale mais do que a sofisticação da fórmula.
Monte um resumo pequeno e verificável
Comece com cinco informações: entradas realizadas, despesas realizadas, saldo por conta, compromissos futuros e diferença em relação ao orçamento. Se quiser acompanhar patrimônio, mantenha essa visão separada do fluxo mensal. A soma de entradas e saídas explica movimentação; ela não avalia automaticamente todos os bens e dívidas.
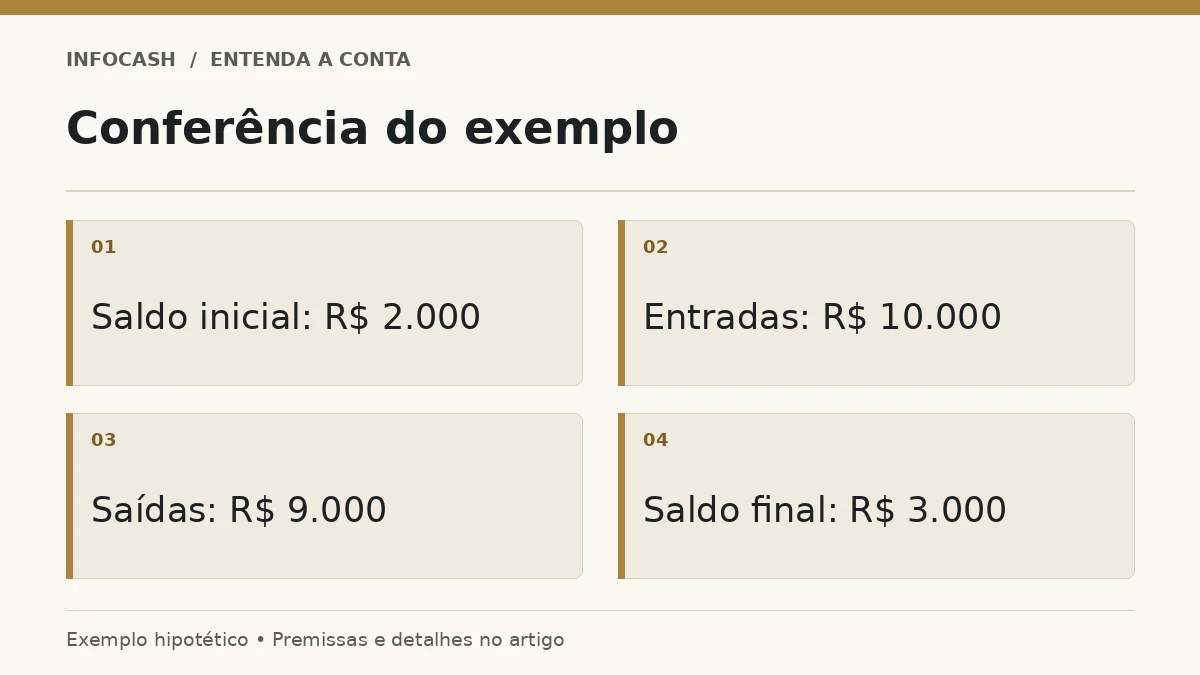
Um exemplo hipotético: saldo inicial de R$ 2.000, entradas de R$ 10.000 e saídas de caixa de R$ 9.000 resultam em saldo final de R$ 3.000, sem outras movimentações. Se o extrato mostra R$ 2.700, há uma diferença de R$ 300 a investigar. Ajustar o saldo final à mão elimina o alerta, mas não esclarece o movimento ausente.
Calcule a renda comprometida usando os compromissos apropriados ao período. Não some todas as parcelas de vários anos como se vencessem neste mês. Também não exclua a obrigação futura apenas porque ainda não saiu dinheiro da conta. O resumo deve permitir alternar entre a fotografia atual e o calendário de responsabilidades.
Faça a conferência e proteja o histórico
Compare os lançamentos com extratos e faturas antes de confiar nos indicadores. Marque itens conferidos, procure valores repetidos e identifique estornos. Preserve uma cópia antes de alterar fórmulas importantes. Proteger células de cálculo pode reduzir edições acidentais, mas não substitui a compreensão de como o resultado é produzido.
Se o arquivo estiver em um serviço de nuvem, confira compartilhamentos e permissões. Não conceda acesso de edição a quem precisa apenas visualizar. Mantenha uma forma de recuperar versões anteriores ou cópias do arquivo. O controle financeiro contém informações sobre hábitos, renda e patrimônio, mesmo quando não traz números completos de contas.
Use a revisão para simplificar
Depois de um mês, veja quais informações ajudaram a decidir e quais só geraram trabalho. O fechamento mensal organiza essa revisão. Se manter a base exigir mais tempo do que você consegue dedicar, reduza detalhes sem perder compromissos, saldos e distinção entre tipos de movimento. O controle precisa sobreviver a uma semana ocupada.
Uma planilha bem montada permite explicar os números e repetir o processo. Comece com uma conta, um mês e uma conferência completa; depois amplie para o conjunto das finanças. O próximo passo não precisa ser um painel sofisticado. Pode ser simplesmente conseguir responder, com registros confiáveis, quanto já tem destino e qual escolha realmente cabe.
Perguntas frequentes
Preciso de fórmulas avançadas?
Não. Uma base consistente, filtros e somas conferidas resolvem boa parte do acompanhamento. Automatize depois de definir as regras.
Devo criar uma aba para cada mês?
É uma opção, mas não a única. Uma base única com datas facilita consolidar períodos; abas separadas exigem campos consistentes.
Transferência entre minhas contas é despesa?
Não representa consumo. Registre o deslocamento sem inflar os totais de receitas e despesas.
Como sei se o saldo está correto?
Compare saldo inicial, entradas e saídas com o extrato. Investigue diferenças em vez de ajustar o número final sem explicação.
Posso compartilhar a planilha?
Avalie quais dados aparecem e quem precisa acessá-los. Limite permissões e evite expor informações financeiras desnecessárias.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.