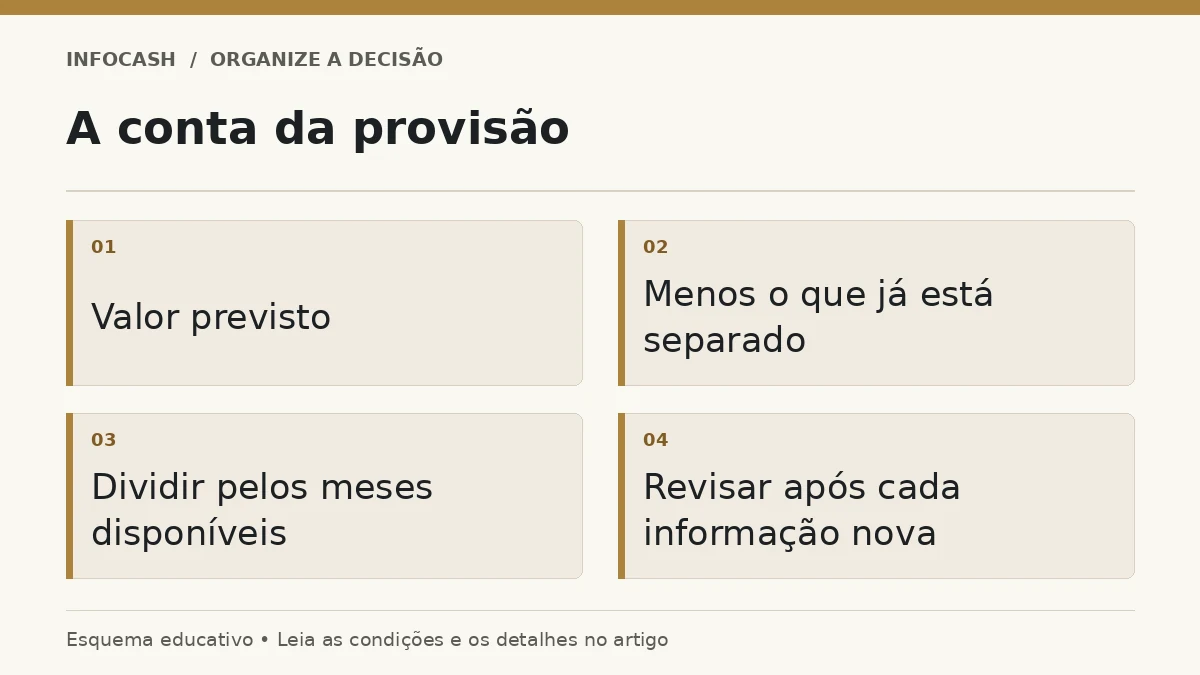
Planejar despesas anuais significa formar o dinheiro antes do vencimento, respeitando o prazo disponível. A conta básica é simples: valor previsto menos quantia já reservada, dividido pelos meses restantes. O cuidado principal está em estimar bem a obrigação, não contar o mesmo recurso para vários destinos e atualizar a provisão quando o preço ou a data mudar.
Seguro, matrícula e impostos recorrentes costumam ser previsíveis mesmo quando o valor exato ainda não foi divulgado. Por isso, não precisam surpreender o orçamento todos os anos. Separar uma estimativa identificada permite ajustar o plano aos poucos. O objetivo não é prever cada centavo, mas reduzir a distância entre saber que uma despesa virá e ter recursos para pagá-la.
Faça um calendário de obrigações previsíveis
Consulte o histórico de pagamentos e os contratos. Liste o nome da obrigação, o mês esperado, o último valor conhecido e a informação que ainda precisa ser confirmada. Inclua despesas sem periodicidade estritamente anual, como manutenção programada ou renovação de licença profissional, quando houver previsibilidade suficiente para planejar.
Diferencie obrigações de escolhas. Um imposto devido exige tratamento diferente de uma viagem desejada. Ambos podem receber recursos, mas a prioridade muda quando o dinheiro não comporta todos os destinos. Não use a mesma categoria genérica para esconder essa diferença. Um calendário útil permite entender o que pode ser remarcado e o que depende de regras ou contratos.
Estime o valor com uma referência explicável
Use a cobrança anterior como ponto de partida, ajustando apenas quando existir uma informação pertinente. Um orçamento do fornecedor ou uma condição contratual é mais útil do que aplicar um aumento arbitrário a todas as despesas. Se o valor ainda for incerto, registre uma faixa de planejamento e a data em que será possível confirmá-lo.
Não confunda estimativa com valor oficialmente devido. Tributos e encargos podem depender de regras específicas, bases de cálculo e condições pessoais. Em vez de inventar uma alíquota, mantenha o item identificado e consulte a fonte competente quando a cobrança estiver disponível. O planejamento de provisões de impostos dos serviços aprofunda essa distinção para profissionais liberais.
Use os meses que realmente faltam
Dividir por doze só funciona quando você tem doze períodos de contribuição antes de pagar. Se a obrigação vencer em quatro meses, a conta deve usar quatro. Também verifique se o recebimento do último mês acontece antes ou depois do vencimento. Um aporte previsto depois da data não ajuda a pagar a obrigação pontualmente.
Considere exemplos hipotéticos em reais, sem rendimento financeiro:
Provisões por data de vencimento
| Despesa | Valor estimado | Já separado | Meses disponíveis | Provisão mensal |
|---|---|---|---|---|
| Seguro | R$ 3.600 | R$ 1.200 | 6 | R$ 400 |
| Matrícula | R$ 2.400 | R$ 0 | 4 | R$ 600 |
| Manutenção programada | R$ 1.800 | R$ 600 | 3 | R$ 400 |
As três provisões exigem R$ 1.400 mensais enquanto esses prazos coexistirem. Quando uma obrigação for paga, o planejamento seguinte deve considerar a próxima ocorrência, se houver. Não mantenha automaticamente a mesma contribuição: o novo prazo e o valor esperado podem mudar. A tabela é um método de organização, não uma estimativa dos preços que você encontrará.
Dê um endereço para cada quantia
Você pode manter provisões na mesma instituição e separá-las nos registros, ou usar recursos de organização oferecidos por sua ferramenta. O importante é identificar o total reservado para cada finalidade e garantir que a soma corresponda ao dinheiro efetivamente disponível. Uma etiqueta na planilha não cria saldo.
A planilha de controle financeiro pessoal pode ter colunas de meta, acumulado, prazo e contribuição restante. Se os recursos estiverem aplicados, considere as condições de resgate e o valor líquido que poderá ser utilizado. O dinheiro de uma despesa próxima não deve depender de uma venda incerta ou de um vencimento posterior à obrigação.
Evite contar duas despesas quando chegar a cobrança
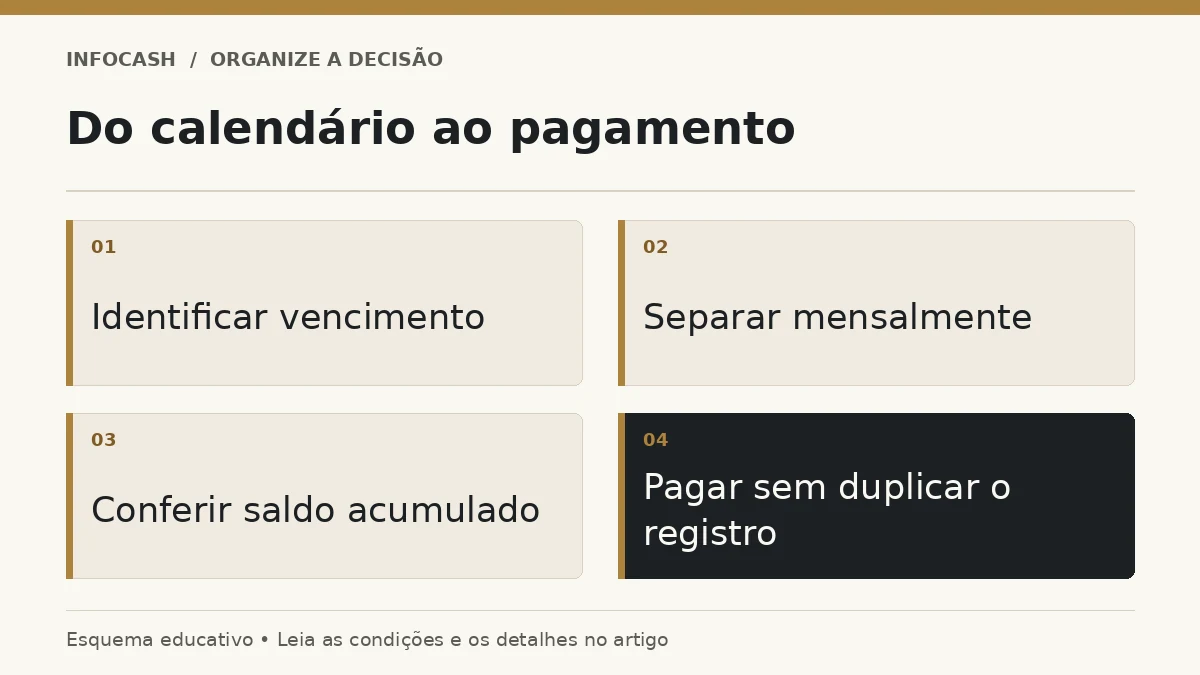
Durante a formação da provisão, o dinheiro muda de destino dentro do seu patrimônio. Quando a obrigação é paga, ocorre a saída para o fornecedor ou órgão competente. Se o controle mistura essas duas etapas como consumo, pode aparentar que você gastou o dobro. Defina uma visão de orçamento e uma visão de movimentação de caixa que conversem entre si.
Uma solução gerencial é mostrar a provisão como destinação mensal e, no pagamento, registrar o uso do saldo acumulado. A despesa total permanece identificada, mas o dinheiro reservado deixa de estar disponível. Não existe obrigação de usar uma ferramenta específica; existe a necessidade de manter o mesmo critério e conseguir reconciliar o resultado com os extratos.
Se o valor não cabe, mude o plano antes do prazo
Uma contribuição calculada pode ser maior do que a capacidade do mês. Isso não torna a fórmula errada; revela que o prazo ou o conjunto de destinos é incompatível com os recursos atuais. Verifique quanto está livre após os compromissos, usando a análise de renda já comprometida. Depois priorize obrigações e avalie ajustes nas escolhas que admitem mudança.
Para uma despesa contratual, confira alternativas reais de pagamento e seus custos. Parcelar pode distribuir a saída, mas mantém uma obrigação futura e pode incluir encargos. Para uma meta opcional, pode ser mais viável mudar a data ou o valor. Não trate a utilização frequente da reserva de emergência como solução definitiva para algo que acontece de maneira previsível.
Diferencie provisão e reserva de emergência
A provisão tem um destino esperado e um horizonte de pagamento relativamente conhecido. A reserva de emergência busca absorver acontecimentos relevantes que não puderam ser planejados da mesma forma. Se você usa a reserva para um seguro anual, reduziu a proteção disponível para uma emergência e precisa reconhecer essa consequência.
O guia sobre dimensionamento da reserva de emergência ajuda a tratar a proteção separadamente. Essa divisão não exige contas bancárias infinitas, mas exige informação clara. Um valor não pode estar integralmente disponível para pagar a matrícula e, ao mesmo tempo, ser apresentado como proteção contra uma interrupção de renda.
Erros comuns e revisão do calendário
Entre os erros mais frequentes estão dividir tudo por doze perto do vencimento, esquecer o dinheiro já acumulado, usar uma estimativa antiga sem conferência e gastar o valor separado porque a conta corrente parece folgada. Também é arriscado presumir que toda obrigação terá desconto ou parcelamento nas mesmas condições do ano anterior.
Revise o calendário quando houver mudança de preço, contrato, patrimônio ou situação profissional. No fechamento mensal, confirme a contribuição efetiva e o saldo de cada destino. O próximo passo pode ser simples: liste três despesas previsíveis que mais pressionaram seu orçamento e calcule quanto precisará separar até cada vencimento. Isso transforma lembranças de aperto em uma rotina de preparação.
Perguntas frequentes
Posso dividir todas as despesas por doze?
Somente quando houver doze contribuições disponíveis antes do vencimento. Se o prazo for menor, o divisor deve acompanhar os meses restantes.
E se eu não souber o valor exato?
Registre uma estimativa com referência e uma data para atualização. Não apresente essa previsão como valor confirmado de cobrança.
Preciso de uma conta para cada provisão?
Não. É possível separar por finalidade nos registros, desde que os valores sejam conciliados com o dinheiro real.
Posso usar a reserva para pagar um gasto anual?
Isso reduz a proteção disponível. Reconheça a retirada e reveja o planejamento para não depender continuamente da reserva em despesas previsíveis.
O que fazer com dinheiro que sobrou da provisão?
Confira se não há cobranças complementares. Depois decida se o saldo fica para o próximo ciclo ou será destinado a outra prioridade.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.