Sua renda comprometida é a parte das entradas que já tem destino por causa de obrigações assumidas. Para calcular o dinheiro disponível, considere o período de vencimento, a renda líquida e os gastos que ainda acontecerão. O saldo da conta e o limite do cartão não respondem a essa pergunta: um mostra o dinheiro presente, o outro mostra uma possibilidade de crédito.
Imagine abrir o aplicativo do banco e encontrar R$ 12.000. Se há R$ 8.000 de compromissos nos próximos dias, a decisão de compra deve considerar essa diferença. Ainda faltam alimentação, transporte e outros usos até o próximo recebimento. A análise precisa olhar o calendário, e não apenas uma fotografia do saldo.
Escolha o período e a base de renda
Defina se você está planejando o mês civil ou o intervalo entre dois recebimentos. Os dois métodos podem funcionar, desde que todas as entradas e saídas sejam comparadas no mesmo período. Não inclua uma receita do mês seguinte para melhorar artificialmente o resultado atual. Se ela for necessária para pagar uma conta presente, existe um desencontro de caixa a resolver.
Use entradas líquidas e plausíveis. Uma comissão incerta merece uma identificação diferente do salário confirmado. Para serviços, registre o dinheiro pessoal disponível depois das necessidades da atividade. O fluxo de caixa de honorários ajuda a separar a data do serviço da data em que o pagamento poderá ser utilizado.
Liste os compromissos que já existem
Inclua aluguel, mensalidades, contratos, prestações, parcelas do cartão, acordos e obrigações profissionais ou familiares efetivamente assumidas. Registre valor, vencimento, forma de pagamento e prazo de término. Uma conta recorrente pode variar de valor, por isso marque estimativas e revise quando o documento chegar.
Não misture o total da compra com a parcela do mês na mesma visão de caixa. Se você comprou um equipamento de R$ 3.000 em dez parcelas de R$ 300, o calendário mensal recebe R$ 300 em cada vencimento. O compromisso total remanescente deve aparecer em um campo próprio. Somar R$ 3.000 e R$ 300 como saídas do mesmo mês contaria duas vezes parte da obrigação.
Separe compromisso, previsão e provisão
Compromisso é uma obrigação já assumida. Previsão é uma estimativa de entrada ou gasto ainda não realizado. Provisão é o dinheiro separado para um destino futuro. Essas três informações participam do planejamento, mas não são intercambiáveis. Reservar dinheiro para um imposto anual, por exemplo, reduz a quantia livre, embora não represente um novo pagamento naquele dia.
O planejamento das despesas anuais ajuda a dar valor e prazo às provisões. Se você apenas reconhece a despesa quando ela vence, os meses anteriores podem apresentar uma folga enganosa. Ao mesmo tempo, não some a provisão mensal e o pagamento anual como dois consumos distintos na análise do custo total: acompanhe a formação e o uso do dinheiro separado.
Calcule duas margens diferentes
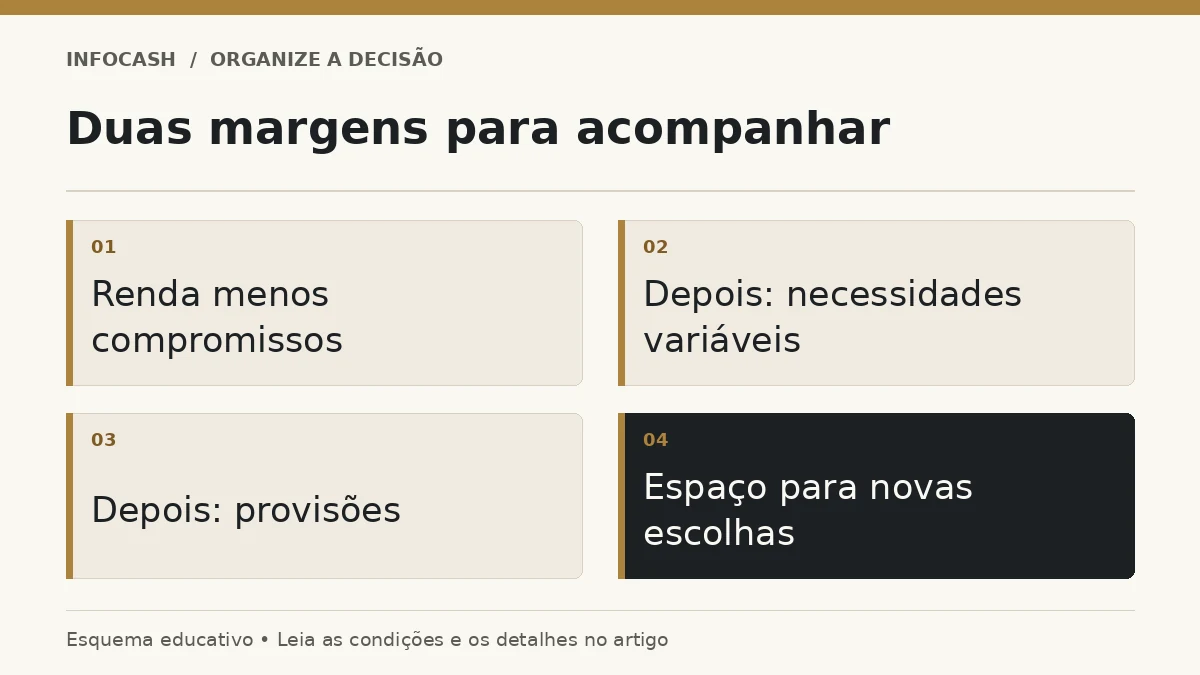
A primeira margem é a renda menos os compromissos contratados do período. A segunda considera também despesas variáveis necessárias e provisões. A primeira ajuda a avaliar a rigidez do orçamento. A segunda é mais próxima do espaço que você tem para novas escolhas. Nenhuma delas deve ser confundida com o limite que um banco oferece.
Exemplo hipotético mensal, em reais, com renda líquida de R$ 16.000:
Compromissos antes de novos gastos
| Item | Valor | Saldo após o destino |
|---|---|---|
| Renda líquida | R$ 16.000 | R$ 16.000 |
| Contas recorrentes | R$ 6.000 | R$ 10.000 |
| Parcelas e acordos | R$ 2.000 | R$ 8.000 |
| Gastos variáveis necessários | R$ 3.500 | R$ 4.500 |
| Provisões para despesas futuras | R$ 1.500 | R$ 3.000 |
Os compromissos recorrentes e as parcelas somam R$ 8.000, ou 50% da renda do exemplo. Isso não significa que os outros 50% estejam livres. Depois das despesas variáveis e provisões, restam R$ 3.000, equivalentes a 18,75%. Esse valor ainda pode ter destinos deliberados, como reserva e objetivos. Os percentuais descrevem a situação hipotética; não estabelecem uma faixa recomendada para qualquer pessoa.
Observe a sequência de vencimentos
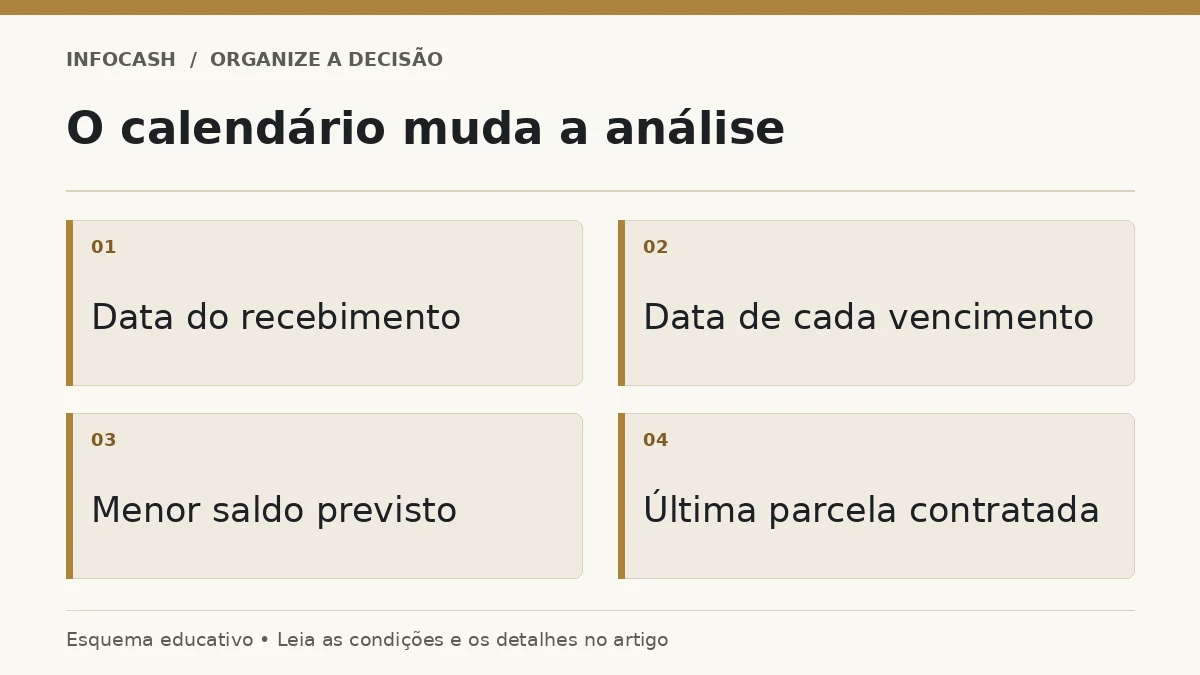
Mesmo um mês com saldo final positivo pode ficar negativo em uma semana. Suponha que a maior entrada ocorra no dia vinte, enquanto aluguel e fatura vencem no dia dez. A soma mensal não elimina a necessidade de dinheiro antes do recebimento. Ordene os movimentos por data e acompanhe o menor saldo previsto, não apenas o saldo do último dia.
Quando possível, avalie mudanças de vencimento sem presumir que serão aceitas ou gratuitas. Confira as condições de cada contrato e a primeira cobrança após a alteração. Se o desencontro permanecer, ele deve ser tratado como necessidade de caixa. Não conte repetidamente com o cheque especial como se fosse parte do salário.
Teste uma nova compra no calendário
Antes de assumir uma parcela adicional, projete todos os meses até o final do compromisso. Observe períodos com viagens, impostos, férias ou queda sazonal de recebimentos. Uma parcela que cabe no próximo mês pode pressionar outro período. O teste deve incluir o custo total da compra e a possibilidade de a renda não se comportar como esperado.
O guia sobre pagamento à vista ou parcelado complementa essa avaliação ao comparar desconto e custo financeiro. Aqui a pergunta é anterior: existe espaço para assumir a obrigação sem comprometer destinos essenciais? Se não existe, a taxa do parcelamento não transforma a compra em uma decisão sustentável.
Erros que distorcem a disponibilidade
O primeiro erro é somar limite de crédito à renda. O segundo é usar saldo bancário que inclui dinheiro reservado para impostos ou terceiros. O terceiro é registrar apenas as contas fixas e esquecer despesas variáveis inevitáveis. Outro problema frequente é considerar um gasto cancelado antes de a cobrança realmente cessar.
Também evite chamar toda despesa recorrente de imutável. Algumas são difíceis de alterar rapidamente; outras podem ser revistas na próxima renovação. Identificar a rigidez ajuda a escolher onde agir e em quanto tempo. Na organização financeira pessoal, essa análise se conecta às prioridades e à rotina de revisão, sem exigir uma decisão drástica sobre todos os contratos de uma vez.
Transforme a conta em uma decisão
Ao terminar, registre três números: compromissos assumidos, margem após necessidades previstas e menor saldo projetado no período. Juntos, eles mostram rigidez, capacidade de escolha e risco de falta temporária de caixa. Revise quando houver novo contrato, mudança relevante de renda ou informação diferente da estimativa inicial.
O resultado útil não é descobrir um valor máximo para gastar imediatamente. É reconhecer o que já tem destino e preservar escolhas futuras. Quando a renda chega com muitas obrigações associadas, visualizar esse mapa permite decidir com antecedência quais compromissos manter, renegociar, encerrar ou adiar antes de contratar mais um.
Perguntas frequentes
O limite do cartão entra na renda?
Não. Ele é crédito disponível e pode gerar dívida. A base do cálculo é a renda líquida e efetivamente disponível.
Devo incluir alimentação como compromisso?
Inclua uma previsão realista entre as necessidades do período, mesmo que ainda não exista uma compra contratada.
A parcela futura já compromete renda?
Sim. Ela ocupa os meses de vencimento e deve constar da projeção até a quitação.
Uma provisão conta como pagamento?
A separação não é pagamento ao fornecedor. Ela representa um destino do dinheiro e precisa ser acompanhada sem duplicar o consumo.
Um mês positivo pode ter falta de caixa?
Sim. A ordem das entradas e saídas pode deixar o saldo insuficiente antes do recebimento principal.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.