Quando a renda muda todos os meses, o orçamento precisa separar o que é fixo na vida do que varia nos recebimentos. A solução não é adivinhar quanto entrará. É trabalhar com uma base prudente, acompanhar datas e decidir antecipadamente o que acontece nos meses fracos e fortes.
Use o histórico para identificar uma faixa de recebimentos, sem transformar a média em garantia. A média pode esconder meses abaixo das obrigações. Para compromissos recorrentes, a pergunta principal é qual valor continua sustentável quando o movimento cai.
Escolha uma base prudente para o orçamento
Observe vários meses e separe entradas recorrentes de valores extraordinários. Em vez de usar o maior ou a média sem contexto, escolha uma base que tenha aparecido com consistência e registre as limitações. O excedente fica fora do orçamento fixo até ser recebido.
Divida os destinos em essenciais, profissionais, provisões e objetivos. Se a base não cobre todos, reveja compromissos ou prazos antes de depender de uma entrada incerta.
O total do mês não mostra a sequência
Um profissional pode prever recebimentos maiores que os pagamentos do mês e ainda assim enfrentar falta de caixa em determinada semana. Isso acontece quando as contas vencem antes dos honorários entrarem. O total mensal esconde a sequência dos acontecimentos, enquanto o fluxo de caixa mostra quando o dinheiro precisa estar disponível.
Por isso, o controle deve usar datas de entrada e saída, não apenas categorias. Um contrato assinado para pagamento no fim do mês não paga uma obrigação que vence amanhã. A previsão também precisa reconhecer incertezas: um serviço ainda não contratado não tem o mesmo grau de confirmação de uma cobrança emitida com vencimento definido.
Separe saldo disponível de valores comprometidos
Escolha uma data inicial e confira contas, caixa e recursos que podem ser usados pela atividade. Não inclua limite de crédito como saldo próprio. Se parte do dinheiro já está segregada para impostos ou outra finalidade, identifique essa restrição para não considerá-la livre para qualquer pagamento.
A separação entre dinheiro pessoal e profissional melhora a confiabilidade dessa base. Quando o saldo da conta mistura compromissos domésticos, você pode projetar um pagamento profissional com dinheiro que já será usado em casa. O fluxo começa a funcionar melhor quando as retiradas pessoais aparecem como saídas planejadas e identificáveis.
Registre cada recebimento com sua situação
Para honorários, mantenha cliente ou referência do contrato, valor, vencimento e situação. Use categorias como confirmado, estimado, recebido e atrasado. Não exponha dados pessoais desnecessários em relatórios compartilhados. O controle interno deve ser útil sem criar cópias excessivas de informações sensíveis dos clientes.
Se o pagamento for parcelado, registre cada parcela na data correspondente. Se houver taxas descontadas do recebimento, mostre o valor bruto e os descontos em campos separados ou documente que a previsão usa o líquido. O importante é não comparar uma entrada bruta com uma saída de taxa que já foi descontada, duplicando o efeito.
Liste pagamentos e provisões com datas coerentes
Inclua custos recorrentes, parcelas, tributos apurados ou estimados de forma identificada, fornecedores e retiradas. Uma provisão gerencial ajuda a reservar recursos, mas não deve ser contada novamente como pagamento quando o tributo for quitado, sem uma transferência de classificação. Defina como o seu controle representa dinheiro segregado e dinheiro efetivamente pago.
Despesas sem data conhecida podem receber uma previsão provisória, desde que sejam revisadas. Ignorá-las porque ainda não chegou a cobrança torna o fluxo excessivamente otimista. O objetivo não é prever tudo com precisão absoluta, mas manter visíveis os compromissos que podem afetar a disponibilidade.
Calcule o saldo após cada movimento
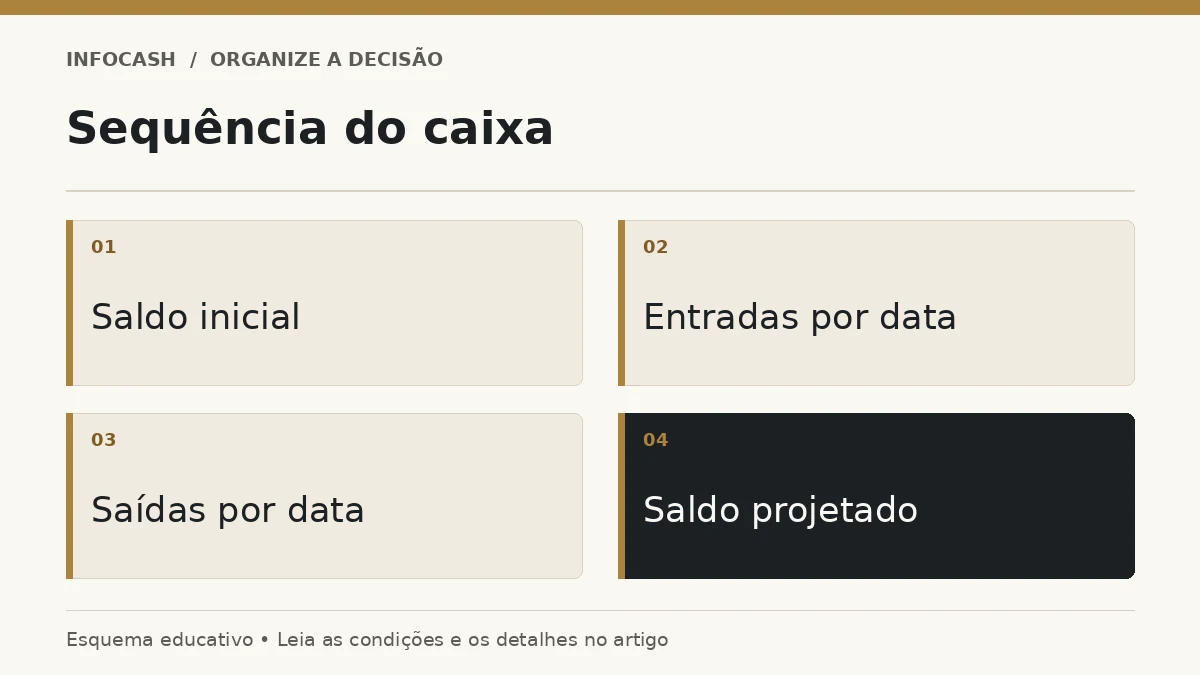
Use a relação: saldo final do período = saldo inicial + entradas − saídas. O saldo final de uma linha se torna o inicial da seguinte. Você pode agrupar por dia ou semana conforme o volume de transações, preservando detalhe suficiente para enxergar os vencimentos mais sensíveis.
Projeção de renda variável por semana
| Semana do exemplo hipotético | Saldo inicial | Entradas | Saídas | Saldo final |
|---|---|---|---|---|
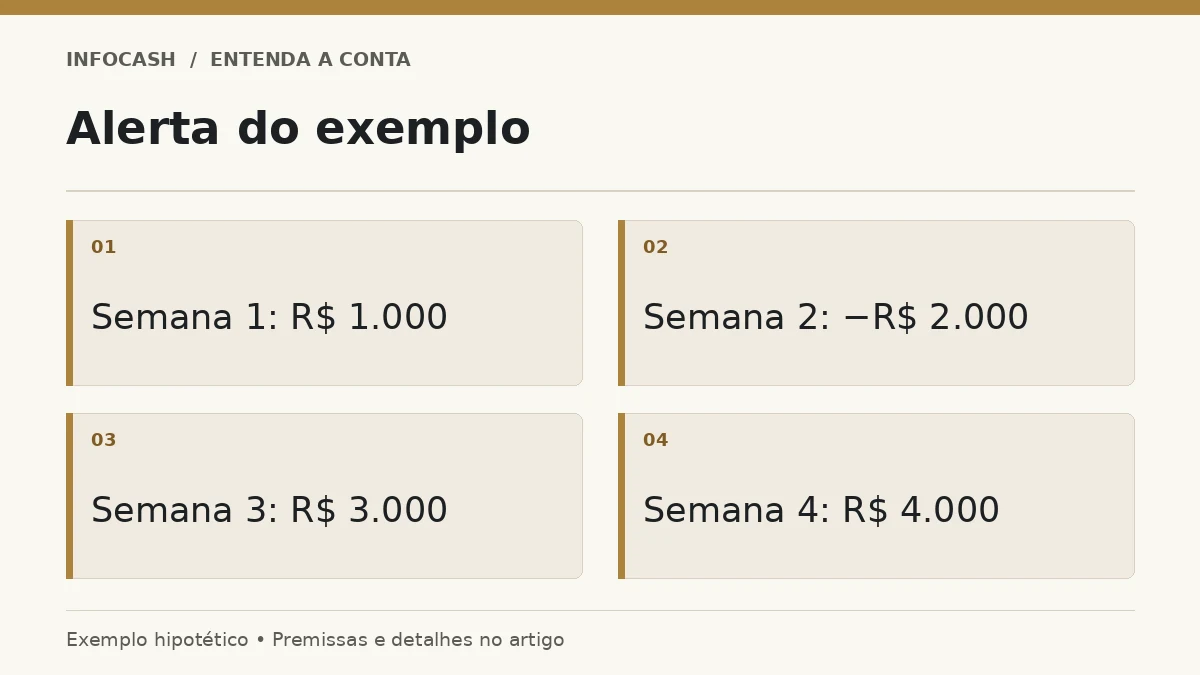
| 1 | R$ 5.000 | R$ 2.000 | R$ 6.000 | R$ 1.000 |
| 2 | R$ 1.000 | R$ 1.000 | R$ 4.000 | −R$ 2.000 |
| 3 | −R$ 2.000 | R$ 8.000 | R$ 3.000 | R$ 3.000 |
| 4 | R$ 3.000 | R$ 5.000 | R$ 4.000 | R$ 4.000 |
O mês termina com R$ 4.000 na projeção, mas a segunda semana apresenta falta de R$ 2.000. Esse saldo negativo é um alerta de necessidade de solução; não significa que a conta poderá operar assim sem crédito ou consequências. O planejamento deve resolver o desencontro antes do vencimento.
Crie um cenário para o mês fraco
Copie o cenário base e desloque um recebimento relevante para uma data posterior. Observe quais pagamentos ficam descobertos. Isso mostra a dependência de determinados clientes e ajuda a dimensionar uma margem de caixa compatível com a atividade. Não existe um número universal de dias que sirva para todos os serviços.
Também avalie o que acontece se uma entrada estimada não se confirmar. Uma previsão prudente distingue valores contratados de oportunidades comerciais. A agenda futura pode ser promissora sem representar dinheiro garantido. Manter essa distinção evita assumir despesas permanentes sobre uma receita ainda incerta.
Defina regras para meses fracos e fortes
Quando surge uma lacuna, avalie alternativas concretas: ajustar uma retirada não essencial, renegociar uma data de pagamento, combinar condições de recebimento em novos contratos ou manter uma margem maior. Não presuma que um cliente aceitará antecipar o pagamento nem que um fornecedor poderá esperar. A solução precisa ser acordada e registrada.
O planejamento da retirada pessoal deve respeitar o menor saldo projetado, além do total mensal. Já a provisão de impostos ajuda a impedir que recursos destinados a obrigações conhecidas sejam consumidos para esconder um problema de caixa. Uma transferência improvisada pode adiar o problema sem resolvê-lo.
Atualize previsto e realizado sem perder a comparação
Quando o dinheiro entrar, registre a data e o valor efetivos. Se houve atraso, mantenha a informação original para entender o padrão de recebimento. Alterar silenciosamente todas as datas previstas para coincidir com o realizado impede aprender com os desvios e pode fazer o controle parecer sempre correto.
Na revisão semanal, confira lançamentos novos, atrasos e despesas que mudaram. Na revisão mensal, compare previsão e resultado e identifique os principais motivos. Um controle atualizado em poucos minutos com frequência costuma ser mais confiável que uma planilha sofisticada preenchida apenas quando a conta fica apertada.
Fluxo de caixa não substitui análise de lucro
Um adiantamento recebido pode melhorar o saldo antes de o serviço gerar seus custos. Uma compra de equipamento pode reduzir o caixa de um mês, embora seja utilizada por vários períodos. Por isso, caixa positivo não prova lucratividade, e uma saída elevada não significa automaticamente que o serviço teve prejuízo naquele mês.
O resultado por atendimento e a visão geral das finanças dos serviços complementam o fluxo. Cada relatório responde a uma pergunta: disponibilidade, desempenho ou organização. Usá-los em conjunto permite decidir com mais clareza sem transformar um único saldo em resposta para todos os problemas financeiros.
Uma previsão que continua viva
Monte o saldo inicial, registre datas e situações, calcule a sequência e teste atrasos relevantes. Depois mantenha a revisão na rotina. O fluxo não precisa acertar o futuro perfeitamente para ser útil. Ele precisa mostrar cedo onde existe risco de falta de dinheiro e quais decisões ainda podem ser tomadas com tempo para negociar.
Perguntas frequentes
A média dos últimos meses pode ser meu orçamento?
Ela ajuda a observar o histórico, mas pode esconder meses fracos. Use uma base prudente e mantenha excedentes separados até o recebimento.
Como definir despesas fixas?
Considere o valor que pode ser sustentado mesmo quando os recebimentos ficam abaixo do comum.
O que fazer num mês forte?
Cubra obrigações, recomponha caixa e provisões e direcione o excedente conforme prioridades definidas antes da entrada.
Posso usar crédito para regularizar as datas?
Compare custo, prazo e capacidade de pagamento. O crédito cria uma obrigação e precisa aparecer na projeção.
Com que frequência atualizar?
Revise entradas e vencimentos durante o mês e faça um fechamento completo ao final do período.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.