A separação começa pela pergunta certa
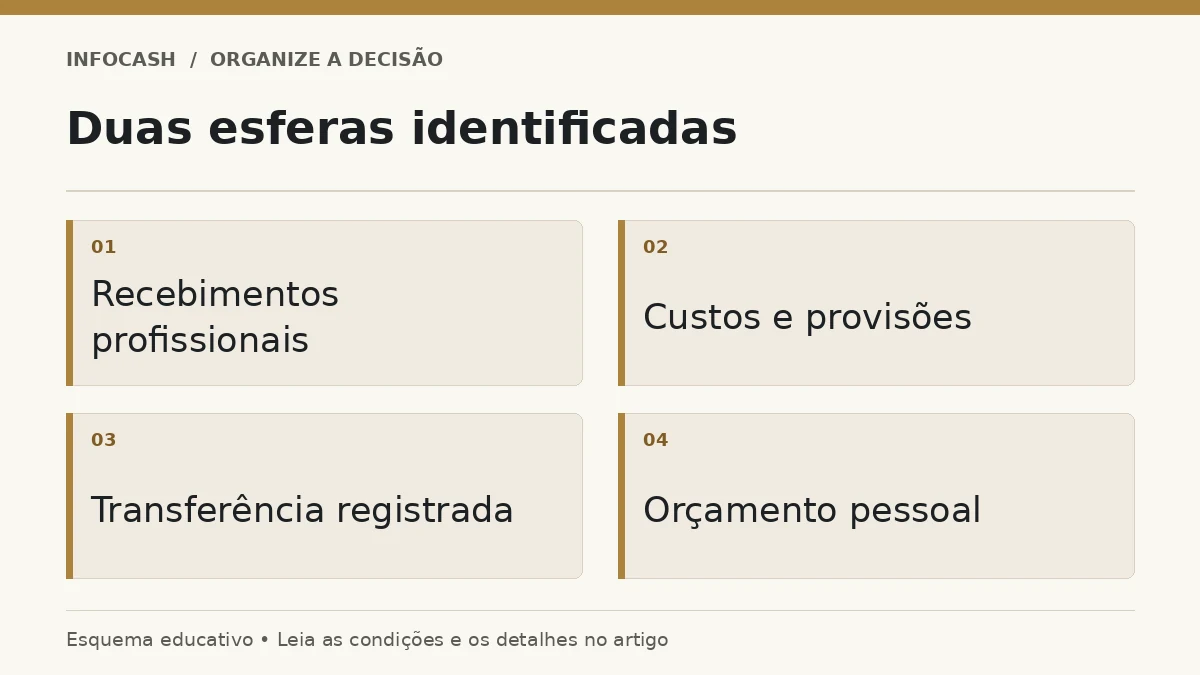
Ao olhar uma movimentação, pergunte se ela pertence à vida pessoal ou à atividade profissional. Um pagamento de cliente está relacionado ao serviço prestado. Uma compra doméstica pertence ao orçamento pessoal. A transferência entre essas esferas precisa ser identificada, porque não representa necessariamente nova receita para o conjunto.
Quando tudo fica misturado, o profissional pode achar que a atividade custa menos do que realmente custa ou retirar recursos destinados a obrigações. Também pode colocar dinheiro pessoal repetidamente no trabalho sem perceber que está financiando uma operação deficitária. A separação torna esses movimentos visíveis e permite investigar suas causas.
Conta separada ajuda, mas não substitui classificação
Utilizar contas distintas pode facilitar a rotina. No entanto, abrir outra conta e continuar pagando despesas pessoais com dinheiro profissional preserva parte do problema. O controle precisa acompanhar a finalidade das transações, não apenas o banco em que elas aconteceram. O número de contas deve ser compatível com a capacidade de acompanhamento.
Se você atua por pessoa jurídica, as exigências e a natureza das movimentações precisam respeitar essa estrutura. Se atua como pessoa física, uma separação gerencial continua útil, mas não cria uma empresa nem muda a tributação por si só. A organização operacional e o enquadramento legal são dimensões diferentes.
Faça um inventário das movimentações atuais
Reúna extratos e registros de um período recente. Identifique recebimentos de clientes, despesas da atividade, despesas pessoais e transferências. Quando não souber a natureza de um lançamento, marque como pendente em vez de escolher uma categoria apenas para fechar a planilha. Depois procure o documento ou a informação correspondente.
Não é necessário reconstruir anos de histórico antes de começar. Estabeleça uma data de transição e um saldo inicial conferido. Resolva pendências relevantes do período anterior e mantenha os novos registros organizados. Se houver obrigações contábeis ou tributárias em aberto, elas precisam de tratamento próprio, independentemente da simplificação gerencial.
Classificação das movimentações
| Movimento hipotético | Registro gerencial |
|---|---|
| Cliente paga um atendimento | Recebimento profissional |
| Pagamento do espaço de trabalho | Despesa profissional |
| Transferência para a conta doméstica | Retirada identificada |
| Dinheiro pessoal colocado na atividade | Aporte ou outra natureza a confirmar |
| Compra doméstica paga por engano na conta profissional | Movimento a regularizar e documentar |
Defina como acontecerão as retiradas
Escolha uma rotina de transferência compatível com o fluxo de recebimentos e com as obrigações da atividade. Uma retirada planejada facilita o orçamento doméstico e reduz decisões impulsivas a cada honorário recebido. O valor não deve ser definido apenas pelo saldo do dia, pois podem existir despesas e provisões ainda não pagas.
O artigo sobre quanto retirar para uso pessoal aprofunda o cálculo. A classificação legal da transferência depende do caso: pró-labore, distribuição de lucros, reembolso e outras naturezas possuem condições diferentes. O controle deve refletir a orientação aplicável, sem usar um nome genérico para esconder a origem do dinheiro.
Trate aportes pessoais como movimentos identificáveis
Se faltar caixa e você colocar R$ 2.000 pessoais na atividade, registre o valor, a data e a finalidade. Não lance automaticamente esse aporte como faturamento de serviços. Caso contrário, a receita parecerá maior e o problema operacional ficará escondido. A eventual devolução também precisa ser identificada de forma coerente.
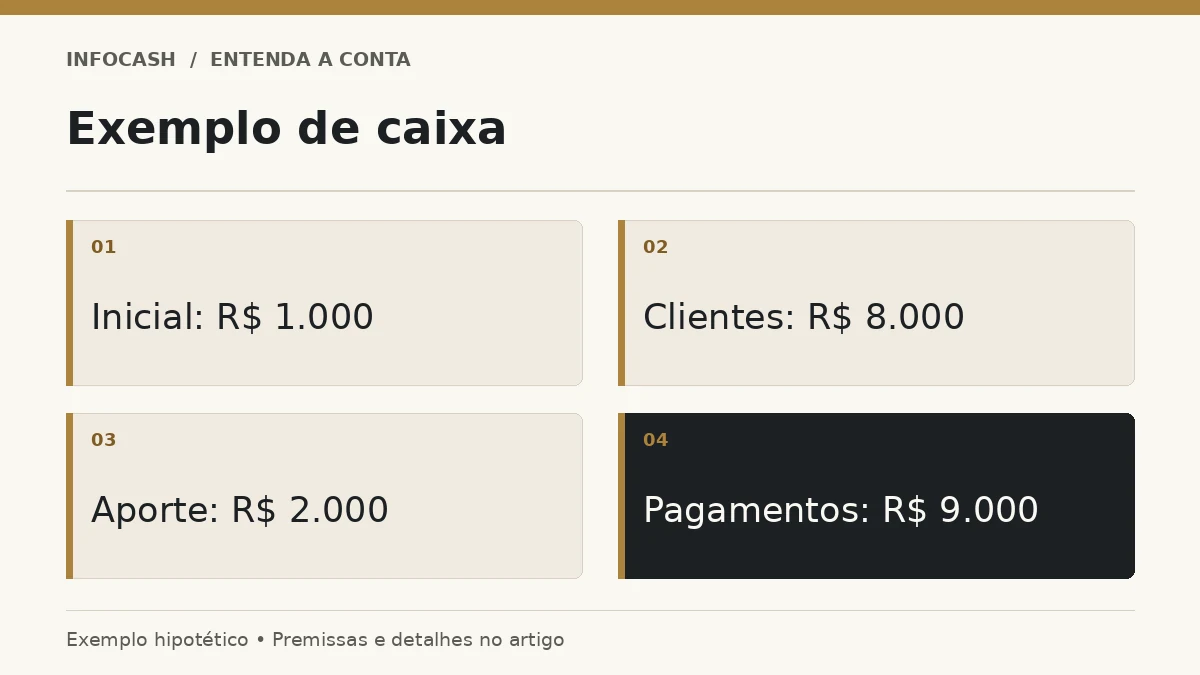
Em um exemplo hipotético, a atividade começa com R$ 1.000, recebe R$ 8.000 de clientes e R$ 2.000 de aporte pessoal, e paga R$ 9.000 de obrigações. O saldo final é R$ 2.000. O recebimento de clientes continua sendo R$ 8.000, e não R$ 10.000. O aporte explica como o caixa foi sustentado.
Organize despesas compartilhadas com um critério
Alguns gastos podem atender à vida pessoal e ao trabalho, como internet ou uso de espaço doméstico. Para análise gerencial, defina um critério razoável de divisão e registre suas premissas. Não confunda essa estimativa de gestão com autorização para dedução tributária, que depende das regras e dos documentos exigidos.
Revise o critério quando o uso mudar. Se a atividade passou a funcionar integralmente fora de casa, uma divisão antiga pode deixar de representar a realidade. A consistência ajuda a comparar períodos, mas não deve servir para manter uma classificação que perdeu relação com a finalidade do gasto.
Não duplique transferências no controle consolidado
Uma transferência de R$ 5.000 da conta profissional para a pessoal é saída em uma esfera e entrada na outra. Ao olhar o conjunto das duas contas, ela não cria R$ 5.000 adicionais de riqueza. O dinheiro apenas mudou de localização e de finalidade. Essa distinção é importante ao consolidar planilhas.
O modelo de controle financeiro pessoal deve receber a retirada de forma coerente com o orçamento doméstico. Já o fluxo de caixa profissional precisa mostrar a saída e seu impacto na continuidade da atividade. Relatórios separados respondem perguntas diferentes; um relatório consolidado deve eliminar a duplicidade da transferência.
Corrija erros sem apagar o histórico
Se uma despesa pessoal foi paga pela conta profissional, documente a regularização apropriada. Evite apagar o lançamento original apenas para deixar o extrato mais limpo. Um ajuste identificável preserva a compreensão do que aconteceu e facilita a conferência com documentos bancários e contábeis.
Se os erros forem frequentes, revise o processo. Cartões distintos, uma regra clara de uso e uma revisão semanal podem reduzir confusões. A solução não depende de proibir toda exceção, mas de impedir que exceções recorrentes destruam a confiabilidade do controle. Ajustes contábeis devem seguir a orientação do responsável competente.
Faça a conferência entre as duas esferas
No fechamento, compare as retiradas registradas na atividade com as entradas correspondentes no orçamento pessoal. Verifique também aportes, reembolsos e valores pendentes. Diferenças podem indicar lançamento ausente, data diferente ou classificação incorreta. Não suponha que uma integração automática resolveu todas as situações.
Essa conferência complementa a organização financeira dos serviços. Ela permite observar se a atividade sustenta a vida pessoal de forma consistente ou se depende de aportes que precisam ser investigados. A informação é especialmente útil quando o profissional tem boa renda aparente, mas sente falta de dinheiro em ambas as contas.
Uma fronteira que melhora as decisões
Comece com contas ou registros separados, uma rotina de retirada e identificação de transferências. Depois refine custos compartilhados e pendências. A separação bem feita não é apenas uma preferência de planilha: ela mostra quanto custa trabalhar, quanto pode ser levado para casa e quais recursos precisam continuar disponíveis para cumprir compromissos profissionais.
Perguntas frequentes
É obrigatório abrir uma empresa para separar o dinheiro?
Não. A separação gerencial pode ser feita por quem atua como pessoa física, sem alterar por si só o enquadramento legal.
Abrir outra conta resolve tudo?
Ajuda na organização, mas cada transação ainda precisa de classificação e finalidade corretas.
Aporte pessoal é faturamento?
Não deve ser confundido com receita de serviços. Registre sua natureza e confirme o tratamento adequado.
Posso dividir uma despesa entre casa e trabalho?
Para análise gerencial, use um critério documentado. O tratamento tributário exige regras e comprovação próprias.
Como registrar uma transferência entre as contas?
Identifique saída e entrada correspondentes. No consolidado, ela não deve criar receita ou despesa em duplicidade.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.