O valor cobrado pelo serviço tem vários destinos
Um honorário recebido precisa sustentar mais do que as despesas pessoais do profissional. Parte pode pagar estrutura, materiais, tributos, ferramentas, apoio administrativo e períodos sem atendimento. Quando todo recebimento é tratado como renda disponível, o saldo parece suficiente até o momento em que essas obrigações chegam juntas.
Organizar as finanças dos serviços significa dar destino ao dinheiro antes de retirar. Isso não exige começar com um sistema complexo. Exige identificar o que foi contratado, o que foi realizado, o que foi recebido e o que ainda precisa ser pago. Esses acontecimentos podem ocorrer em datas diferentes, especialmente em projetos e atendimentos parcelados.
Separe as duas esferas financeiras
O primeiro passo é distinguir dinheiro pessoal e dinheiro da atividade. Misturar supermercado, aluguel do consultório e recebimentos de clientes na mesma classificação dificulta entender o resultado. Mesmo quando não existe pessoa jurídica, a separação gerencial ajuda a enxergar o custo de trabalhar e a capacidade de sustentar a vida pessoal.
O guia sobre separar dinheiro pessoal e profissional detalha contas, registros e transferências. A separação gerencial não substitui exigências legais, contábeis ou tributárias. Quando houver empresa, suas obrigações e as formas de retirada devem respeitar o enquadramento real, com orientação adequada.
Conheça os momentos do dinheiro
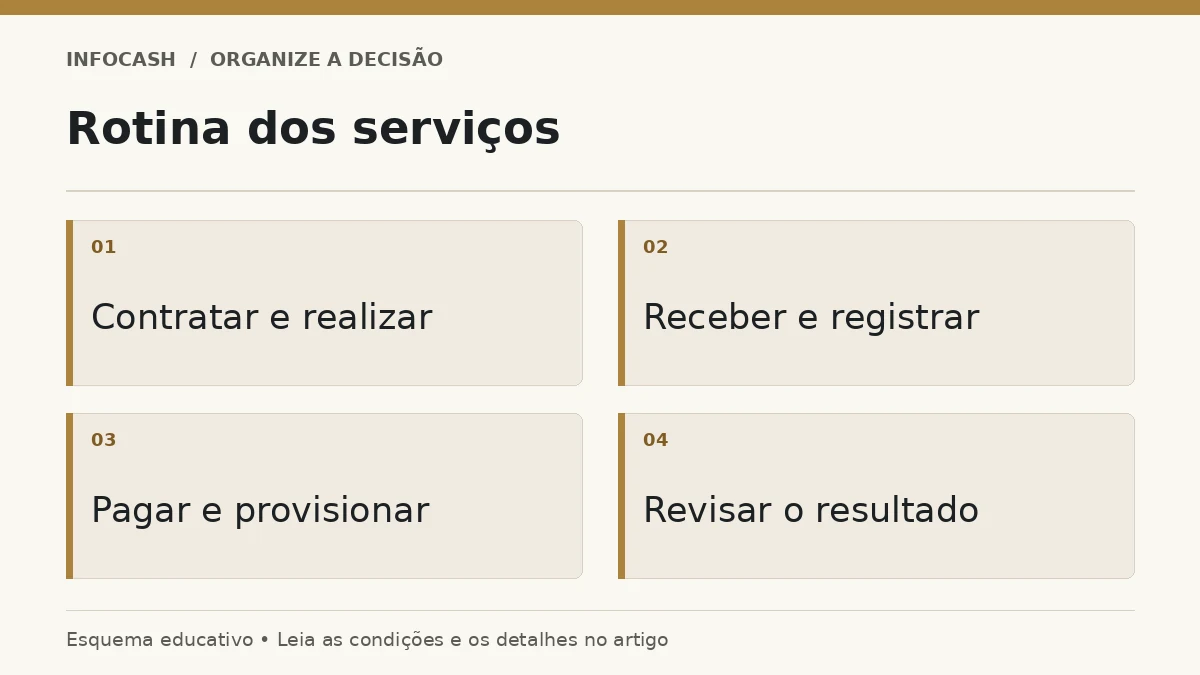
Um serviço contratado representa uma expectativa ou obrigação conforme o acordo. Um serviço realizado pode gerar receita segundo o critério de controle adotado. Um recebimento melhora o caixa. Esses eventos não devem ser tratados como se acontecessem sempre no mesmo dia. Uma agenda cheia não garante dinheiro disponível para pagar contas amanhã.
Mantenha registros de vencimento e situação dos honorários: previsto, recebido, atrasado ou renegociado. O fluxo de caixa com recebimentos em datas diferentes transforma esses registros em uma projeção. Assim, você identifica períodos de aperto antes de recorrer a crédito ou transferir dinheiro pessoal sem planejamento.
Informações da atividade de serviços
| Informação | Pergunta respondida |
|---|---|
| Serviços contratados | O que foi combinado com clientes? |
| Serviços realizados | O que já foi entregue? |
| Valores a receber | Quanto falta entrar e em quais datas? |
| Caixa disponível | Quanto pode ser movimentado agora? |
| Obrigações e provisões | Quanto desse saldo já tem destino? |
| Resultado | O que sobra após os custos considerados? |
Mapeie custos que continuam sem atendimentos
Aluguel, sistemas, equipe contratada e outras despesas podem continuar mesmo em uma semana com poucas consultas. Outras variam com o volume de serviços, como materiais utilizados em cada atendimento. A distinção ajuda a projetar meses fracos e a entender quanto trabalho é necessário para sustentar a estrutura.
Inclua também despesas menos frequentes: manutenção, renovação de equipamentos, anuidades aplicáveis e capacitação planejada. Não transforme todas em custo de um único mês sem avaliar o período a que se referem. Para decisões gerenciais, a forma de distribuir esses gastos precisa ser consistente e claramente identificada.
Defina retiradas com base no conjunto
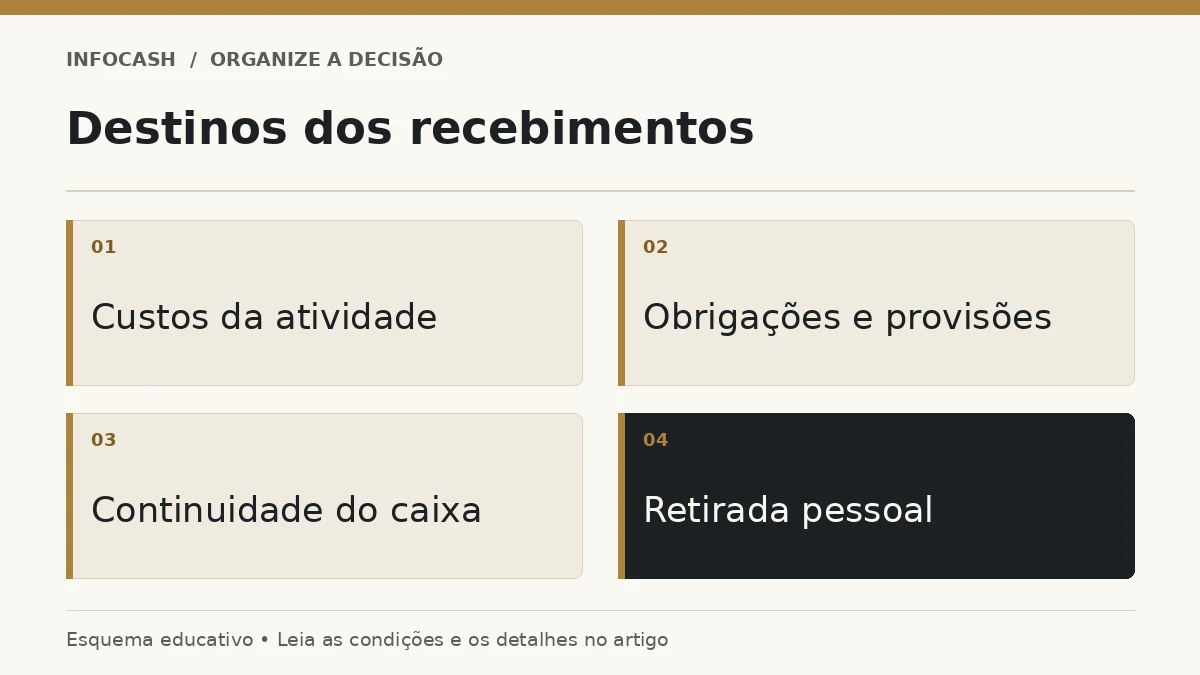
Um saldo positivo não autoriza automaticamente retirar tudo. Parte pode pertencer a impostos, serviços ainda não entregues ou custos próximos. A definição de retirada mensal deve considerar recebimentos efetivos, compromissos e uma margem de continuidade da atividade. Não use um mês excepcional como padrão permanente de vida.
Imagine um exemplo hipotético de R$ 20.000 recebidos. Se R$ 7.000 estão destinados a custos, R$ 3.000 a obrigações e provisões e R$ 2.000 precisam permanecer para o funcionamento, restam R$ 8.000 antes de outras condições que eventualmente se apliquem. Isso não é uma regra tributária de distribuição; é um mapa gerencial de destinos.
O preço precisa considerar o tempo invisível
O profissional não vende todas as horas disponíveis. Há preparação, deslocamento, documentação, estudo, cobrança e administração. Se o preço for calculado dividindo a renda desejada por todas as horas do calendário, ele pode subestimar o valor necessário por hora efetivamente faturada.
O artigo sobre calcular o valor da hora de trabalho mostra como considerar custos e tempo não faturado. Esse cálculo fornece uma referência de sustentabilidade. Ele não determina sozinho o preço de mercado, que também depende de escopo, qualidade, condições de contratação e realidade dos clientes.
Provisione obrigações sem inventar percentuais universais
Impostos e contribuições dependem do enquadramento, da natureza do rendimento e das regras aplicáveis. Uma recomendação genérica de guardar sempre determinado percentual pode ser insuficiente ou inadequada. O processo precisa partir das obrigações reais, dos documentos e das datas de pagamento.
O guia de provisão de impostos sobre serviços organiza essa rotina. A provisão gerencial não é o pagamento do tributo e não confirma que a apuração está correta. Compare o valor reservado com o valor efetivamente devido e ajuste o método quando houver diferenças, com apoio contábil quando necessário.
Planeje os períodos em que não haverá faturamento
Férias e pausas planejadas têm data aproximada e podem ser financiadas ao longo dos meses de atividade. A necessidade inclui despesas pessoais e custos profissionais que continuam. Uma viagem é apenas uma parte possível desse orçamento; deixar de receber enquanto as contas seguem vencendo pode representar a parcela principal.
Use o planejamento de férias de profissionais autônomos para separar essa provisão da reserva de emergência. Doenças e imprevistos exigem outra análise. Se todo descanso depende de trabalhar mais na volta para pagar contas atrasadas, a pausa ainda não está financeiramente organizada.
Meça o resultado do serviço e da atividade
Um atendimento pode gerar receita e consumir recursos de maneira diferente de outro. Duração, materiais, deslocamento e condições de pagamento influenciam o resultado. O cálculo do lucro por atendimento ajuda a investigar essas diferenças, desde que os custos sejam alocados de forma transparente e não contados duas vezes.
Olhe também para o mês inteiro. Serviços individualmente positivos podem não sustentar uma estrutura fixa excessiva. Um mês com caixa alto pode incluir adiantamentos de trabalhos que ainda terão custos. Comparar resultado, caixa e capacidade de entrega oferece uma visão mais útil que acompanhar apenas o faturamento.
Uma rotina possível de manter
Reserve um momento curto para atualizar recebimentos e pagamentos e outro, mensal, para avaliar custos, provisões e retiradas. Registre exceções, como atrasos relevantes ou gastos extraordinários. Uma rotina que depende de reconstruir todo o histórico a cada fechamento tende a ser abandonada quando a agenda aperta.
O objetivo é conseguir responder quanto entrou, quanto já tem destino, quanto a atividade precisa manter e quanto pode sustentar a vida pessoal. Comece pelo controle que você consegue atualizar e amplie a análise conforme as decisões exigirem. A organização financeira deve apoiar o trabalho, sem depender de uma falsa equivalência entre agenda cheia e prosperidade.
Perguntas frequentes
Esse controle serve para quem não tem empresa?
A separação gerencial pode ajudar profissionais que atuam como pessoa física, respeitadas as obrigações aplicáveis à sua situação.
Faturamento é o valor que posso retirar?
Não. Custos, obrigações, provisões e necessidade de caixa precisam ser considerados.
Preciso cobrar todas as horas trabalhadas separadamente?
Não necessariamente. Mas o preço deve considerar também o tempo necessário que não é faturado diretamente.
Uma agenda cheia garante lucro?
Não. Preço, custos, tempo e recebimento influenciam o resultado.
Qual percentual devo separar para impostos?
Use a apuração aplicável ao seu enquadramento e aos rendimentos. Não existe um percentual único apropriado a todos.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.