Um atendimento pago pode não gerar o resultado esperado
O preço recebido não mostra sozinho se um serviço é lucrativo. Materiais, taxas, tributos aplicáveis, apoio contratado, tempo e estrutura consomem parte da receita. Quando esses elementos não são considerados, o profissional pode manter uma agenda cheia sem gerar recursos suficientes para sustentar a atividade e sua remuneração.
A análise por atendimento ajuda a comparar serviços, investigar custos e revisar propostas. Porém, ela depende de critérios claros. Alguns gastos pertencem diretamente a um atendimento; outros sustentam toda a operação. Distribuí-los sem explicar o método pode produzir um resultado aparentemente preciso, mas pouco útil para decidir.
Defina qual serviço e qual período serão analisados
Escolha uma unidade: consulta, sessão, projeto, entrega ou outro serviço identificável. Registre o escopo e o período. Serviços com durações e exigências diferentes não devem ser comparados apenas pelo preço. Uma consulta de uma hora com documentação adicional pode consumir mais recursos que uma atividade cuja execução termina junto com o atendimento.
Use valores efetivos quando a entrega já ocorreu. Para uma proposta futura, identifique estimativas. O cálculo do valor da hora apoia o planejamento; este levantamento verifica o resultado do serviço realizado. Comparar os dois revela onde a estimativa de tempo ou custo precisa ser corrigida.
Separe receita e recebimento
Um serviço de R$ 500 pode ser pago em outra data, parcelado ou sofrer desconto. Registre o valor contratado, ajustes e condições de recebimento. Para analisar resultado, mantenha um critério consistente sobre quando a receita é reconhecida; para analisar disponibilidade, use a data em que o dinheiro entrou.
O fluxo de caixa acompanha essa segunda pergunta. Misturar as duas pode fazer um mês parecer altamente lucrativo apenas porque vários clientes pagaram serviços antigos. Também pode fazer um serviço parecer deficitário antes de seu recebimento, embora a questão principal seja atraso e necessidade de caixa.
Calcule primeiro a margem de contribuição
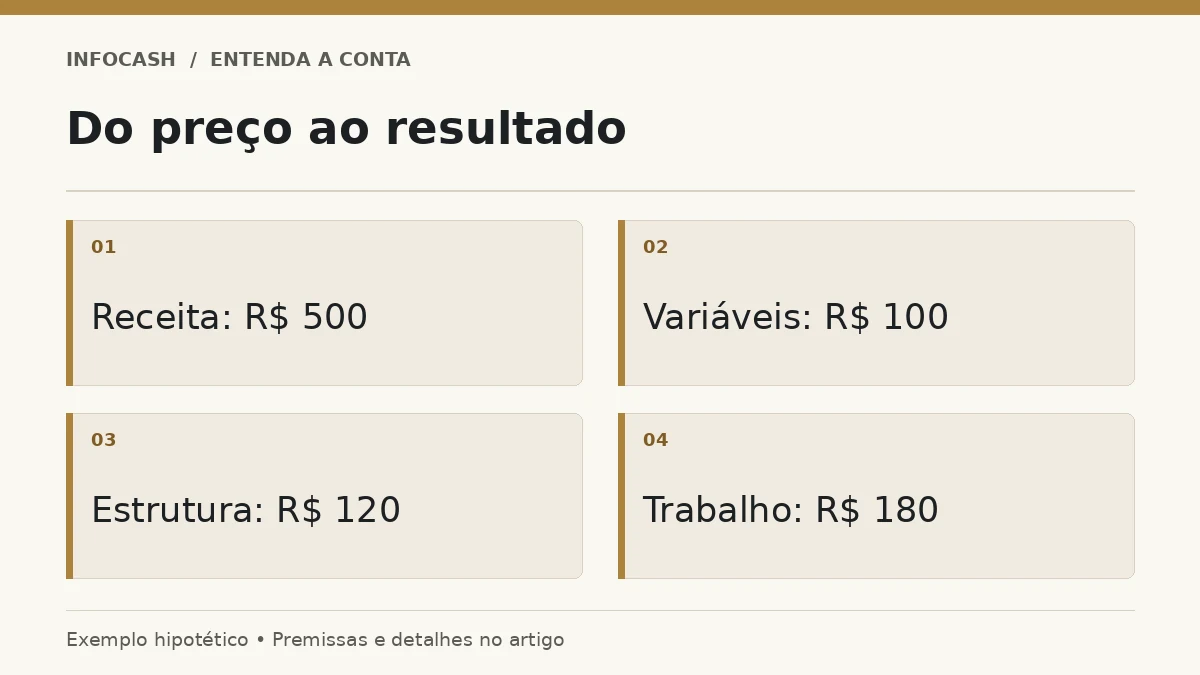
Em uma análise gerencial simplificada, a margem de contribuição é a receita menos custos e despesas variáveis associados ao serviço. Ela mostra quanto resta para ajudar a pagar custos fixos e formar resultado. Não equivale automaticamente ao lucro final, porque a estrutura ainda precisa ser sustentada.
Considere um atendimento hipotético de R$ 500. Materiais consomem R$ 50 e outros custos proporcionais confirmados para o exemplo somam R$ 50. A margem de contribuição é R$ 400. Os valores não representam alíquotas ou custos típicos de uma profissão; são premissas didáticas para mostrar as etapas da conta.
Da receita ao resultado gerencial
| Etapa do exemplo | Valor |
|---|---|
| Receita do atendimento | R$ 500 |
| Materiais diretos variáveis | R$ 50 |
| Outros custos proporcionais hipotéticos | R$ 50 |
| Margem de contribuição | R$ 400 |
| Estrutura atribuída pelo critério escolhido | R$ 120 |
| Remuneração do trabalho atribuída | R$ 180 |
| Resultado gerencial residual | R$ 100 |
Atribua custos compartilhados com transparência
Aluguel, sistemas e apoio administrativo podem atender a vários serviços. Uma distribuição por horas utilizadas, número de atendimentos ou outro fator pode ser útil, desde que faça sentido para a operação. O critério deve ser documentado e aplicado de forma consistente, sem ser alterado apenas para melhorar o resultado de um serviço.
No exemplo, os R$ 120 de estrutura e R$ 180 de remuneração são valores atribuídos, não necessariamente pagamentos feitos naquele momento. Se a remuneração já estiver incluída em outra linha de custo, não desconte novamente. A mesma atenção vale para tributos, taxas e despesas que já tenham sido abatidos da receita utilizada.
Considere todo o tempo consumido
Registre preparação, atendimento, documentação, retorno e deslocamento quando fizerem parte do serviço. Se uma entrega de R$ 500 exige duas horas totais, a receita por hora é diferente de uma entrega de mesmo preço que exige uma hora. O tempo não faturado afeta capacidade e remuneração, mesmo sem gerar uma cobrança separada.
Também observe retrabalho e revisões fora do escopo. Eles podem indicar necessidade de melhorar o processo, esclarecer a contratação ou ajustar a estimativa. Não presuma que todo atraso é falha do cliente ou que toda atividade adicional pode ser cobrada sem acordo. O contrato e a comunicação precisam sustentar a relação.
Confira se o mês inteiro paga a estrutura
Uma margem de contribuição positiva ajuda a pagar custos fixos, mas o volume pode ser insuficiente. Em um exemplo hipotético, uma contribuição de R$ 400 por atendimento e custos fixos de R$ 8.000 exigem 20 atendimentos apenas para cobrir esses custos, antes de outros componentes não incluídos nessa conta.
Se a remuneração do profissional não estiver nos R$ 8.000, ela ainda precisa ser financiada. Por isso, uma conta de ponto de equilíbrio deve informar exatamente quais custos contempla. Não apresente o número como meta universal nem como garantia de lucro depois de determinado volume, sem considerar a composição completa.
Descontos mudam a conta de forma desigual
Um desconto de R$ 50 reduz a receita, mas não necessariamente os materiais, o tempo ou o aluguel atribuídos ao serviço. Assim, o efeito sobre o resultado pode ser maior proporcionalmente que o desconto sobre o preço. Antes de negociar, recalcule os componentes que realmente mudam e os que permanecem.
Também considere prazo e custo de recebimento. Um serviço pode ter resultado positivo e exigir financiamento do caixa por muito tempo. A organização financeira dos serviços conecta preço, operação e dinheiro disponível, evitando que uma análise isolada de margem esconda a necessidade de recursos para executar o trabalho.
Use o diagnóstico para escolher uma ação
Se o resultado for insuficiente, investigue a origem: preço, custo direto, tempo, ocupação ou estrutura. As respostas possíveis incluem revisar escopo, melhorar processo, renegociar custos ou reconsiderar a oferta. Aumentar o volume sem corrigir uma margem negativa pode ampliar o problema, enquanto cortar um custo essencial pode comprometer a entrega.
Compare também o resultado com a retirada pessoal. Retirar mais do que a atividade sustenta pode consumir saldos anteriores. Retirar menos não prova que existe lucro livre, pois pode haver necessidade de investimento e obrigações futuras. Cada decisão deve manter visível o destino dos recursos.
Uma conta que explica o trabalho
Registre receita, custos diretos, critérios de distribuição e tempo. Separe estimativa de realizado e margem de resultado final. Depois confira o conjunto mensal. A utilidade do cálculo está em mostrar quais serviços contribuem para uma atividade sustentável e quais condições precisam mudar, sem transformar faturamento alto ou saldo momentâneo em prova de lucro.
Perguntas frequentes
Margem de contribuição é lucro?
Não. Ela ainda precisa ajudar a pagar custos fixos e outros componentes do resultado.
Como dividir o aluguel entre atendimentos?
Use um critério gerencial coerente, como tempo de uso, e documente a escolha. Não há uma divisão universal.
Devo considerar meu próprio tempo?
Sim. A análise deve mostrar a remuneração do trabalho e evitar tratá-la como se fosse um recurso sem custo.
Mais atendimentos sempre melhoram o resultado?
Não. Volume maior pode ampliar um problema se o serviço tiver margem insuficiente ou consumir capacidade de forma inadequada.
Essa conta define lucro distribuível?
Não. O resultado gerencial não substitui a apuração contábil e as condições legais de distribuição.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.