O saldo da conta não é um salário pronto
Receber um honorário elevado pode criar a sensação de que há dinheiro sobrando. Porém, parte do valor pode financiar custos futuros, impostos ou trabalho que ainda será entregue. A retirada pessoal precisa considerar esses destinos. Caso contrário, a atividade fica sem recursos e passa a depender de novos recebimentos apenas para pagar obrigações anteriores.
Para definir quanto retirar, olhe o fluxo dos próximos períodos e a estabilidade das entradas. Um mês excepcional não deve virar automaticamente uma despesa doméstica permanente. O objetivo é encontrar uma rotina de transferência que a atividade consiga sustentar, com ajustes claros quando as condições mudarem.
Identifique o que precisa permanecer na atividade
Liste custos já contratados, despesas recorrentes, obrigações tributárias e provisões relevantes. Inclua também recursos necessários para manter o funcionamento diante de atrasos ou oscilação de demanda. Essa necessidade varia conforme prazo de recebimento, estrutura de custos e dependência de clientes; não pode ser resumida por um percentual universal.
O fluxo de caixa profissional mostra as datas. A provisão de impostos organiza obrigações que ainda serão pagas. Usar esses controles evita retirar dinheiro porque ele está visível na conta, mesmo quando já possui destino. O saldo disponível para decisões é diferente do saldo bancário bruto.
Faça uma conta gerencial com premissas claras
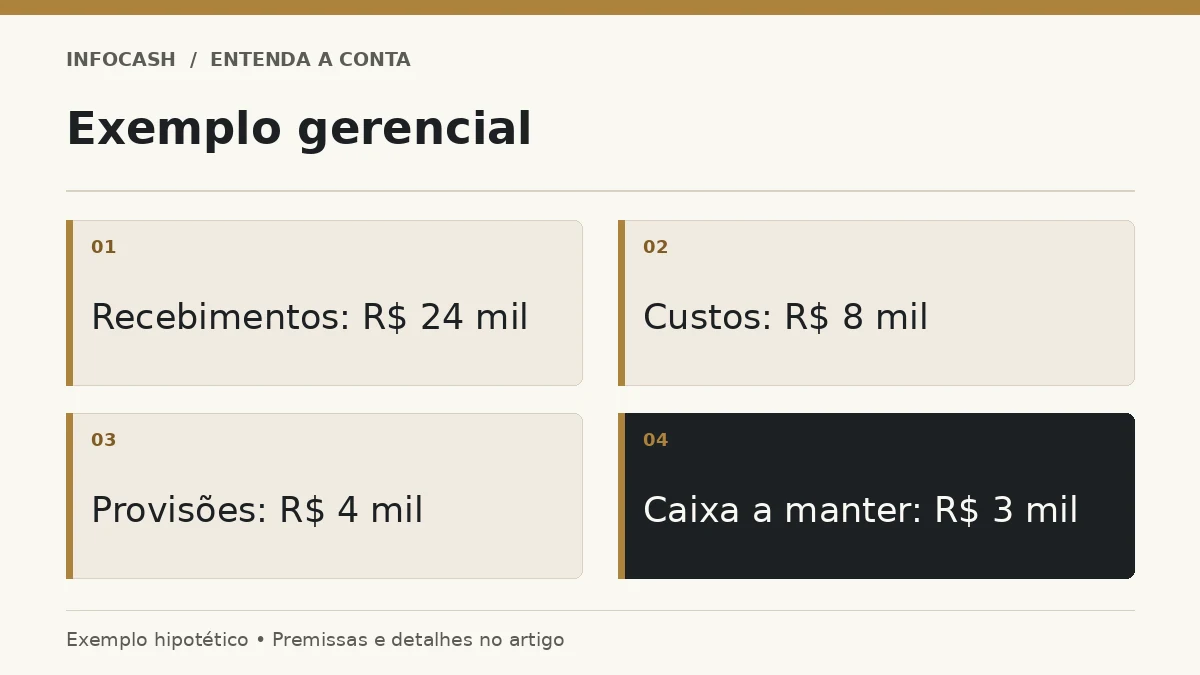
Considere um exemplo hipotético de R$ 24.000 recebidos em um período. Há R$ 8.000 de custos a pagar, R$ 4.000 de obrigações e provisões identificadas e necessidade de manter R$ 3.000 adicionais para o caixa projetado. Restam R$ 9.000 como referência gerencial antes de outras condições aplicáveis à retirada.
Destinos antes da retirada
| Destino no exemplo | Valor |
|---|---|
| Recebimentos considerados | R$ 24.000 |
| Custos e pagamentos | R$ 8.000 |
| Obrigações e provisões | R$ 4.000 |
| Recursos a preservar no caixa | R$ 3.000 |
| Diferença gerencial | R$ 9.000 |
Esse número não autoriza uma distribuição de lucros nem define pró-labore. Ele apenas organiza a disponibilidade no cenário descrito. A natureza jurídica e tributária da transferência depende do caso, dos registros e das exigências aplicáveis. A análise contábil pode produzir limites ou tratamentos diferentes do cálculo simplificado de caixa.
Separe retirada planejada e valores extraordinários
Uma rotina básica pode facilitar o orçamento pessoal, especialmente quando os clientes pagam em datas variadas. Valores extras devem ser avaliados depois de conferir obrigações, resultado e necessidade de caixa. Não transforme qualquer sobra temporária em transferência automática, pois ela pode desaparecer quando um pagamento profissional vencer.
Imagine que a atividade consiga sustentar uma retirada básica de R$ 6.000 em um cenário prudente, sem que isso seja recomendação para outros profissionais. Um mês com maior recebimento pode permitir uma análise de valor adicional. Antes de retirar, verifique se o aumento veio de serviços efetivamente concluídos, de um adiantamento ou de uma concentração de pagamentos atrasados.
A necessidade pessoal não define sozinha a capacidade
O orçamento doméstico informa quanto você precisa para viver, mas não prova que a atividade gera esse valor. Se a necessidade pessoal supera repetidamente a capacidade de retirada, existe um problema a investigar. Pode envolver preço, custos, volume de serviços, prazos de recebimento ou padrão de consumo.
Use o levantamento da renda comprometida para entender as despesas pessoais. Do lado profissional, revise a estrutura financeira. A solução não é necessariamente trabalhar mais horas: uma agenda adicional pode aumentar desgaste e custos sem produzir resultado proporcional. É preciso localizar a diferença antes de escolher a resposta.
Considere os meses fracos antes de fixar um padrão
Observe uma sequência de períodos, incluindo sazonalidade e atrasos. Uma média simples pode esconder meses em que o caixa fica vulnerável. Teste a retirada pretendida em um cenário com recebimentos menores ou mais tardios. Se o plano só funciona com a melhor agenda possível, ele depende de uma hipótese frágil.
Isso não significa congelar a retirada para sempre. Estabeleça revisões e critérios para aumentá-la ou reduzi-la. Uma melhora consistente de resultado pode sustentar novos valores; uma mudança de custos ou perda de contrato pode exigir adaptação. A transparência ajuda a negociar o orçamento familiar com antecedência.
Registre corretamente a transferência
No controle profissional, identifique a saída e sua natureza. No pessoal, identifique a entrada correspondente. Ao consolidar o patrimônio, não conte a transferência como geração de riqueza adicional. O dinheiro saiu de uma esfera e entrou em outra. A separação entre dinheiro pessoal e profissional facilita essa conciliação.
Quando houver empresa, não use os termos retirada, pró-labore, lucro e reembolso de forma indiferenciada. Cada situação pode ter exigências próprias. Se a natureza não estiver clara, confirme com o profissional responsável pela contabilidade. Um registro gerencial organizado deve apoiar essa análise, sem substituí-la.
Diferencie retirada, resultado e remuneração do trabalho
A retirada efetiva pode ser maior ou menor que o resultado do período por causa de saldos anteriores, investimentos na estrutura e diferenças de datas. Por isso, ela não mede sozinha se os serviços são lucrativos. Também pode incluir valores cuja natureza não corresponde à remuneração pelo trabalho daquele mês.
O cálculo do resultado por atendimento ajuda a entender a contribuição dos serviços. Se o profissional trabalha muito e retira pouco, a análise deve examinar custos e preço. Se retira muito e o caixa encolhe, é necessário verificar se está consumindo recursos acumulados ou adiando obrigações.
Erros comuns e rotina de revisão
Retirar tudo que entra, fixar o padrão pelo melhor mês e ignorar despesas anuais são erros frequentes. Outro é devolver dinheiro à atividade sem registrar, fazendo parecer que a retirada original era sustentável. Aportes posteriores precisam aparecer para mostrar o efeito completo da decisão.
Revise mensalmente recebimentos, obrigações, saldo mínimo projetado e transferências realizadas. Compare a retirada planejada com a efetiva e explique diferenças. Ao final, você deve saber quanto a atividade consegue sustentar, quanto precisa preservar e quais condições justificam mudar a transferência para a vida pessoal. Essa clareza reduz o risco de uma boa renda aparente esconder fragilidade financeira.
Perguntas frequentes
Posso retirar tudo que sobrou na conta?
Não sem conferir obrigações, provisões, serviços ainda não entregues e necessidade futura de caixa.
Retirada é sempre pró-labore?
Não. A natureza depende da situação jurídica e contábil e deve ser corretamente identificada.
Como lidar com um mês excepcional?
Avalie se o aumento é recorrente e se há obrigações futuras antes de transferir valores extras.
Minha despesa pessoal determina a retirada?
Ela mostra a necessidade, mas a capacidade depende da atividade. Uma diferença persistente exige diagnóstico.
A retirada mede o lucro do mês?
Não necessariamente. Saldos anteriores e diferenças de datas podem permitir uma retirada diferente do resultado.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.