A hora cobrada precisa sustentar mais que o atendimento
Quando um profissional divide a renda desejada por todas as horas disponíveis do mês, costuma ignorar parte do trabalho. Preparação, documentação, deslocamento, estudo, cobrança e administração também consomem tempo. Essas tarefas podem ser necessárias para entregar o serviço, mesmo sem aparecer como item separado na fatura.
O cálculo do valor da hora deve usar a capacidade efetivamente faturável. Ele oferece uma referência para avaliar sustentabilidade e negociar escopo. Não determina sozinho o preço que o mercado aceitará, nem significa que todo serviço precisa ser vendido por hora. Projetos e pacotes também podem ser analisados a partir do tempo e dos recursos consumidos.
Mapeie a capacidade de trabalho sem superestimar a agenda
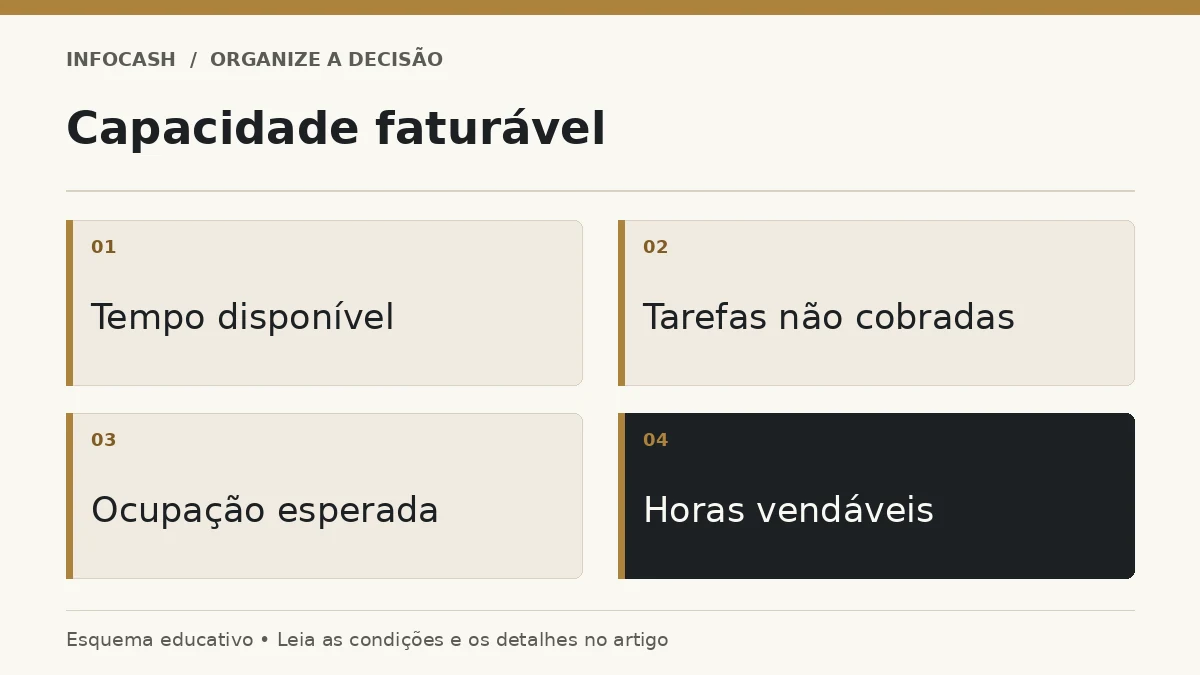
Comece com os dias e horários em que pretende trabalhar. Desconte pausas, férias planejadas e períodos indisponíveis. Depois identifique o tempo de tarefas não faturadas e uma estimativa realista de ocupação. Ter 160 horas no calendário não significa conseguir vender 160 horas de serviço.
Use registros observados sempre que possível. Durante algumas semanas, anote o tempo dedicado a atendimento, preparação, retorno, deslocamento e administração. Uma estimativa inicial pode ser necessária, mas deve ser identificada e revisada. O objetivo é conhecer a operação, não produzir uma agenda teórica que depende de ausência de imprevistos.
Defina os recursos que a atividade precisa gerar
Liste custos fixos e compromissos necessários ao funcionamento. Inclua a remuneração pretendida pelo trabalho e provisões gerenciais coerentes, evitando contar a mesma despesa duas vezes. Separe investimentos pontuais na estrutura de gastos recorrentes para entender o período que está sendo analisado.
A retirada pessoal planejada ajuda a conectar o preço à necessidade de renda, mas não garante viabilidade comercial. Se o cálculo exigir um valor incompatível com o serviço e com os clientes, será preciso rever escopo, custos, ocupação ou posicionamento. Reduzir o número no papel não elimina a necessidade financeira real.
Faça primeiro uma conta sem custos proporcionais
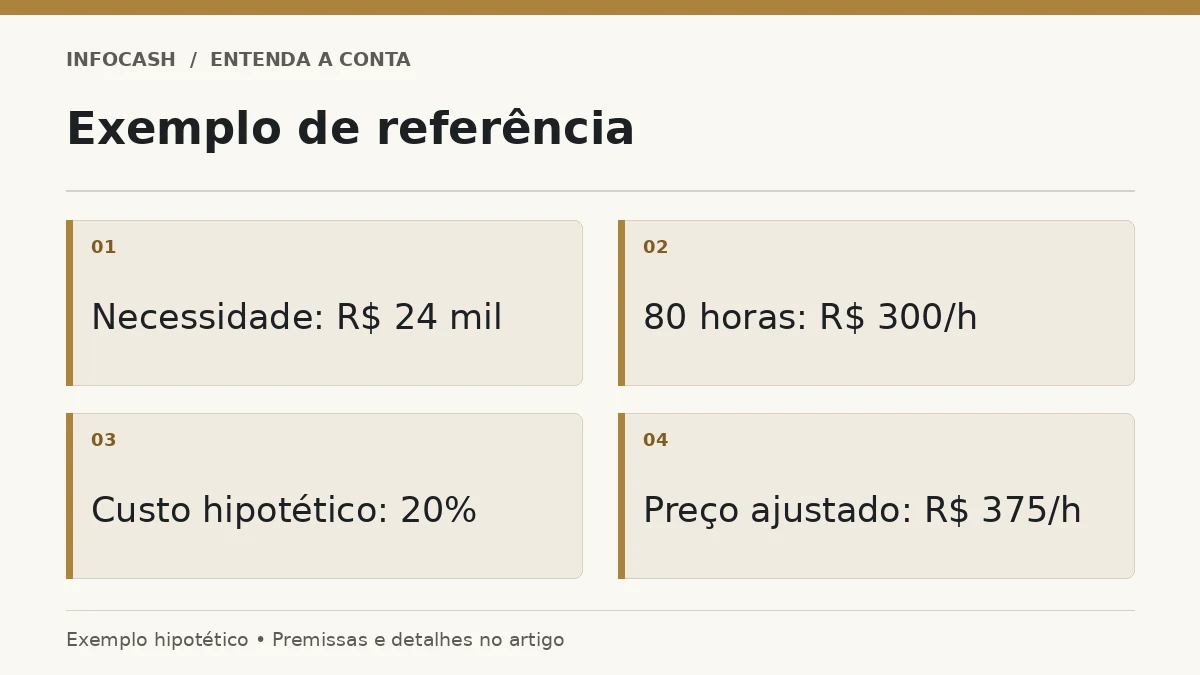
Em um exemplo inteiramente hipotético, considere R$ 12.000 de remuneração pretendida, R$ 8.000 de estrutura e R$ 4.000 de provisões e outros recursos gerenciais, sem duplicidades. O total é R$ 24.000. Se a capacidade esperada for de 80 horas faturáveis, a referência inicial será R$ 300 por hora.
Referência para a hora faturável
| Componente do exemplo | Valor ou quantidade |
|---|---|
| Remuneração pretendida | R$ 12.000 |
| Estrutura | R$ 8.000 |
| Provisões e outros recursos | R$ 4.000 |
| Total necessário | R$ 24.000 |
| Horas faturáveis previstas | 80 |
| Referência antes de custos proporcionais | R$ 300 por hora |
Os valores não representam uma profissão específica nem uma faixa recomendada de renda. A conta serve para mostrar como o denominador influencia o resultado. Se fossem previstas 100 horas faturáveis, o mesmo total exigiria R$ 240 por hora antes dos ajustes. A diferença depende de conseguir efetivamente vender e entregar essas horas.
Inclua custos que acompanham o preço
Alguns custos podem ser proporcionais ao faturamento, conforme contratos e enquadramento. Em um modelo simplificado, se esses custos somarem hipoteticamente 20% do preço e não estiverem incluídos no total anterior, o preço necessário será R$ 300 dividido por 0,80, resultando em R$ 375 por hora.
Não basta acrescentar 20% sobre R$ 300: isso produziria R$ 360, dos quais 20% seriam R$ 72, deixando R$ 288. A base do percentual importa. A hipótese de 20% é exclusivamente matemática e não descreve uma alíquota tributária ou um custo padrão de profissionais liberais.
Transforme horas em escopo de serviço
Um atendimento de uma hora pode exigir meia hora de preparação e registro. Um projeto de dez horas contratadas pode consumir reuniões adicionais, revisões e deslocamento. O preço por serviço precisa considerar o tempo total esperado, além de materiais e outras despesas específicas.
Descreva o que está incluído: número de reuniões, entregas, revisões, prazos e condições para demandas extras. Isso reduz a diferença entre o tempo estimado e o consumido. A referência por hora ajuda a avaliar propostas, mas uma contratação por projeto deve comunicar claramente o escopo, sem depender de cobranças inesperadas depois.
Considere ociosidade sem cobrar por uma agenda impossível
Uma capacidade de 80 horas faturáveis não significa que elas estarão ocupadas desde o primeiro mês. Novos serviços, sazonalidade e cancelamentos podem reduzir a receita. Faça cenários com diferentes níveis de ocupação e observe se a estrutura continua sustentável. O fluxo de caixa mostra como essa diferença afeta pagamentos nas próximas semanas.
Se o preço parece alto apenas porque a ocupação está baixa, há mais de uma variável a analisar. Pode ser necessário reduzir custos fixos, ajustar a oferta ou melhorar condições comerciais. Trabalhar abaixo de uma referência sustentável sem prazo e sem estratégia pode transformar cada novo serviço em continuidade de um problema financeiro.
Compare referência interna e realidade comercial
O cálculo interno mostra o que a atividade precisa gerar; a negociação considera também demanda, diferenciação, experiência comprovada, escopo e alternativas disponíveis. Não invente credenciais ou resultados para justificar preço. A apresentação do serviço deve refletir o que será efetivamente entregue.
Se houver normas profissionais aplicáveis a honorários ou publicidade, consulte as orientações pertinentes. Não presuma que todas as profissões podem adotar a mesma forma de cobrança. A finalidade deste cálculo é apoiar a gestão financeira, não substituir regras contratuais, éticas ou regulatórias da atividade.
Verifique o resultado depois da entrega
Uma referência bem calculada ainda pode falhar se o tempo real for maior, houver desconto não previsto ou custos esquecidos. O resultado por atendimento permite conferir o que aconteceu. Diferencie preço planejado e resultado realizado para não repetir uma proposta que parece boa apenas na estimativa.
Inclua também as férias sem remuneração no planejamento anual. Se o orçamento depende de faturar todos os meses com a mesma intensidade, o valor da hora pode estar ignorando uma pausa que você pretende fazer. A organização precisa considerar o calendário real de trabalho, sem financiar descanso com improviso recorrente.
Uma referência que pode ser revisada
Calcule recursos necessários, estime horas faturáveis e ajuste os custos proporcionais corretamente. Depois confronte o valor com escopo, ocupação e resultados observados. O guia de finanças dos serviços conecta essa conta às demais decisões. O valor da hora é útil quando explica a operação e ajuda a decidir, não quando apenas produz um número aparentemente preciso.
Perguntas frequentes
Devo dividir pelos horários disponíveis ou vendidos?
Use uma estimativa realista de horas faturáveis, considerando tarefas não cobradas e ocupação.
Posso usar a conta para um projeto fechado?
Sim. Ela ajuda a estimar sustentabilidade, junto com escopo, tempo total e custos específicos.
Acrescentar 20% equivale a cobrir um custo de 20% do preço?
Não. As bases são diferentes. No modelo simples, divide-se o valor necessário por 1 menos o percentual.
O cálculo define o preço de mercado?
Não. Ele mostra uma referência interna que deve ser confrontada com demanda, escopo e condições comerciais.
Preciso incluir tempo administrativo?
Sim, na capacidade e no custo total da atividade, mesmo que não seja cobrado separadamente.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.