Provisionar é preparar o pagamento, não apurar o tributo
Reservar dinheiro para impostos evita tratar todo honorário como renda disponível. Porém, uma provisão gerencial não determina quanto é devido nem comprova que uma obrigação foi cumprida. A apuração identifica a base, as regras e o valor aplicável. O pagamento liquida a obrigação conforme o procedimento correto. São etapas relacionadas, mas diferentes.
O profissional precisa organizar as três etapas: informação para apurar, dinheiro para pagar e conferência do cumprimento. Guardar um percentual sem verificar o enquadramento pode produzir falta de recursos ou reserva excessiva. Também pode esconder uma obrigação cujo vencimento ocorre antes do esperado.
Identifique sua forma real de atuação
Atuar como pessoa física ou por uma pessoa jurídica pode gerar obrigações diferentes. A natureza do serviço, a origem do recebimento e as regras municipais ou de outros órgãos competentes também podem importar. Não presuma que todo profissional liberal pode usar o mesmo regime ou se enquadrar como MEI.
Reúna informações sobre atividade, contratos, documentos emitidos, clientes e estrutura jurídica. Se houver contabilidade responsável, confirme quais documentos precisam ser enviados e em quais datas. O objetivo é criar um processo que corresponda à sua situação, sem transformar uma orientação genérica de organização em uma regra tributária individual.
Conheça a origem e a natureza dos rendimentos
A Receita Federal distingue situações de rendimentos recebidos por pessoa física, inclusive recebimentos de outras pessoas físicas ou do exterior no contexto do Carnê-Leão. Isso não significa que todo depósito em conta tenha o mesmo tratamento. A origem e a natureza do valor precisam ser identificadas para uma apuração correta.
Transferência entre contas próprias, reembolso, empréstimo e receita de serviço não devem ser classificados automaticamente da mesma forma. A separação entre dinheiro pessoal e profissional ajuda a preservar esses registros. Quando houver dúvida sobre a natureza tributária, confirme a orientação oficial ou especializada antes de fechar a apuração.
Monte um calendário de obrigações
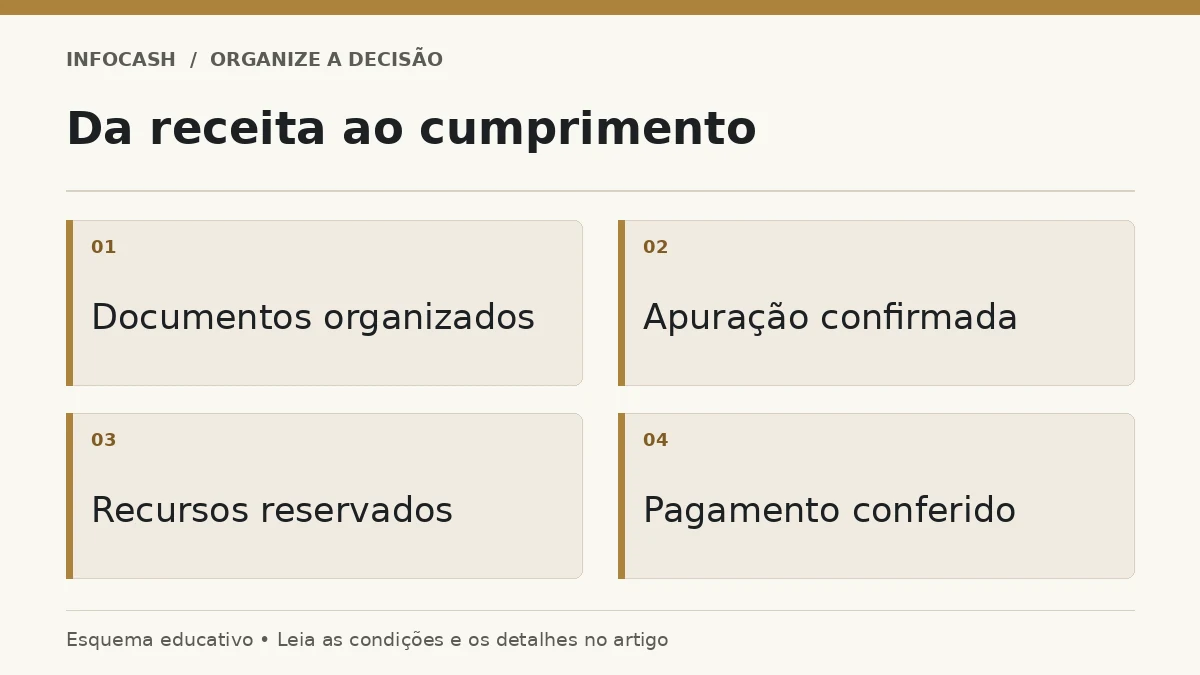
Crie uma lista com obrigação, período de referência, responsável pela apuração, prazo de entrega de documentos e vencimento. Os prazos devem vir de fontes oficiais aplicáveis, não da lembrança de como funcionava no ano anterior. Alguns compromissos dependem de situações específicas e não aparecem todos os meses.
Campos para acompanhar obrigações
| Campo do controle | Função |
|---|---|
| Obrigação e órgão competente | Identificar o que precisa ser cumprido |
| Período de referência | Relacionar o pagamento aos rendimentos corretos |
| Base e documentos | Sustentar a apuração |
| Valor estimado e valor apurado | Mostrar diferença entre previsão e obrigação |
| Vencimento | Planejar disponibilidade |
| Pagamento e comprovante | Conferir o cumprimento |
Esse calendário pode ser simples, desde que seja atualizado. Atribua uma responsabilidade clara por conferir guias e comprovantes. Delegar a apuração não significa abandonar o acompanhamento financeiro, assim como fazer uma provisão não substitui obrigações de declaração ou documentação.
Use estimativas identificadas enquanto a apuração não termina
Uma previsão pode ajudar o caixa antes de o valor definitivo estar disponível. Nesse caso, registre a premissa e a data da estimativa. Não apresente o número como tributo confirmado. Quando a apuração chegar, substitua a previsão pelo valor devido e investigue diferenças relevantes para melhorar os próximos períodos.
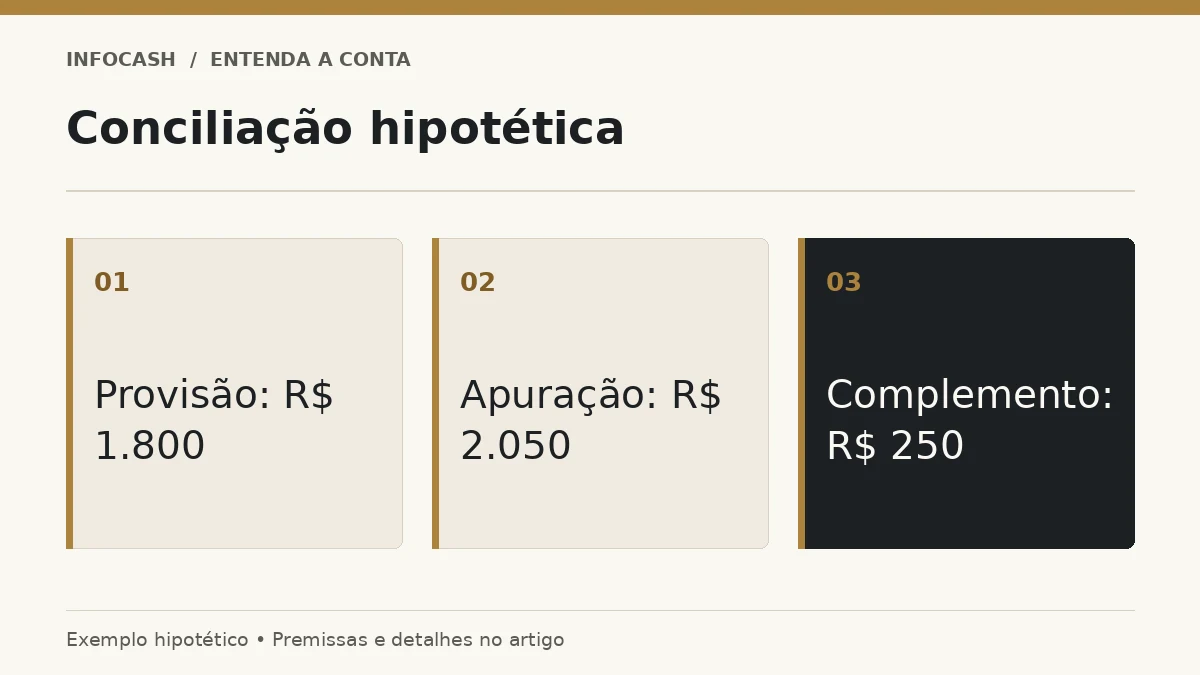
Em um exemplo hipotético, foram reservados R$ 1.800 para uma obrigação que, após apuração válida, resultou em R$ 2.050. Faltam R$ 250. O controle deve mostrar esse complemento e sua data de pagamento. O exemplo não utiliza alíquota nem regime tributário; ilustra apenas a conciliação entre estimativa e valor confirmado.
Separe os recursos antes da retirada pessoal
Quando os honorários entrarem, identifique a parcela necessária para obrigações já estimadas ou apuradas. Essa separação pode ser feita em registro ou em uma organização de contas compatível com sua operação. A escolha do local precisa respeitar a data do pagamento e as condições de acesso ao dinheiro.
Não use uma aplicação com carência incompatível com o vencimento apenas para tentar obter rendimento adicional. Recursos destinados a impostos têm finalidade conhecida. O fluxo de caixa deve mostrar quando serão pagos, e a retirada mensal precisa considerar que essa parcela não está livre para despesas pessoais.
Confira retenções e pagamentos sem duplicar valores
Um documento pode registrar valores retidos ou recolhidos conforme as regras aplicáveis. Eles precisam ser conciliados com a apuração para evitar pagamentos ou registros em duplicidade. Não presuma que qualquer desconto recebido já quita todas as obrigações do profissional; a natureza e o alcance da retenção precisam ser confirmados.
Guarde documentos que sustentem receitas, despesas eventualmente relevantes e pagamentos. A existência de uma despesa profissional no controle gerencial não significa, por si só, que ela seja dedutível para fins tributários. Os critérios legais e a comprovação exigida devem ser analisados separadamente.
Ajuste a previsão quando a atividade mudar
Mudanças de faturamento, forma de atuação, tipo de cliente ou localização podem exigir revisão do processo. Um método que funcionava antes pode deixar de refletir a situação atual. Avise o responsável pela apuração com antecedência quando houver mudança relevante, em vez de descobrir seus efeitos perto do vencimento.
O guia financeiro para profissionais liberais conecta a provisão aos custos, ao preço e às retiradas. Impostos não devem aparecer como surpresa recorrente no resultado do serviço. Ao mesmo tempo, não é correto usar uma estimativa antiga para concluir que determinada proposta será lucrativa sem conferir as condições aplicáveis.
Erros comuns e rotina de conferência
Misturar provisão e pagamento, guardar um percentual copiado de outra profissão e esquecer o vencimento são falhas que prejudicam o planejamento. Outra é considerar todo saldo reservado como despesa duas vezes: uma ao separar o dinheiro e outra ao pagar. O controle deve mostrar a transferência de finalidade sem duplicar o efeito econômico.
No fechamento, compare documentos, apuração, recursos reservados, pagamento e comprovante. Registre pendências e corrija o método quando houver diferença. Essa rotina não elimina a complexidade tributária, mas organiza as informações e o dinheiro para cumprir obrigações de forma mais previsível, sem apresentar uma regra geral como solução para qualquer profissional.
Perguntas frequentes
Qual percentual devo guardar para impostos?
O valor depende das obrigações aplicáveis. Uma estimativa precisa de premissas e deve ser conciliada com a apuração correta.
Provisão significa imposto pago?
Não. É uma reserva gerencial. Apuração, pagamento e obrigações acessórias são etapas distintas.
Todo profissional liberal pode ser MEI?
Não presuma isso. A elegibilidade depende da atividade e das regras vigentes.
Despesa profissional é sempre dedutível?
Não. O tratamento tributário depende de critérios legais e comprovação, além da classificação gerencial.
O que fazer se a apuração superar a reserva?
Registre o complemento necessário, ajuste o caixa para o vencimento e revise a premissa usada nos próximos períodos.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.