Aposentadoria pode ser uma transição de trabalho
Para um profissional liberal, aposentar-se nem sempre significa parar de uma vez. Pode significar reduzir atendimentos, escolher projetos ou trabalhar menos dias. O planejamento precisa traduzir essa intenção em renda e tempo. Se a receita depende diretamente das horas vendidas, uma agenda menor pode reduzir o dinheiro disponível antes de as despesas caírem.
Comece descrevendo como gostaria de trabalhar no futuro. Não é necessário prever cada detalhe, mas distinguir uma redução parcial de uma interrupção completa muda a conta. Também considere a possibilidade de parar antes do desejado por razões de saúde, familiares ou de mercado. Um plano que só funciona com capacidade integral de trabalho até uma data exata fica vulnerável.
Estime as despesas em poder de compra atual
Liste os gastos que provavelmente continuarão: moradia, alimentação, saúde, transporte, apoio familiar e atividades pessoais. Alguns custos profissionais podem cair, enquanto outras despesas podem aumentar. Evite aplicar um percentual automático sobre a renda atual sem verificar o padrão de vida que essa renda sustenta.
Trabalhe inicialmente em reais de hoje, para compreender o nível de consumo desejado. Se depois usar uma projeção nominal, ajuste despesas e retornos de maneira consistente. O artigo sobre rentabilidade descontada da inflação explica por que um saldo crescente não garante a manutenção do poder de compra ao longo de muitos anos.
Identifique fontes de renda sem presumir direitos
Possíveis fontes incluem benefício previdenciário, rendimentos de patrimônio, aluguel, trabalho parcial ou outras receitas. Cada uma tem condições, custos e incertezas. Um aluguel pode ficar temporariamente sem locatário e exigir manutenção. Um investimento pode oscilar. Uma atividade parcial pode gerar menos receita do que se imagina.
Benefícios previdenciários dependem das regras e do histórico individual. Consulte os registros e os canais oficiais e, quando necessário, orientação especializada. Não presuma idade, valor de benefício ou elegibilidade a partir da profissão. Este planejamento financeiro não substitui a análise previdenciária da situação de uma pessoa.
Necessidade de renda futura
| Exemplo mensal hipotético em reais de hoje | Valor |
|---|---|
| Despesa desejada na fase futura | R$ 8.000 |
| Fontes estimadas para o cenário | R$ 3.000 |
| Diferença a financiar | R$ 5.000 |
| Diferença em 12 meses | R$ 60.000 |
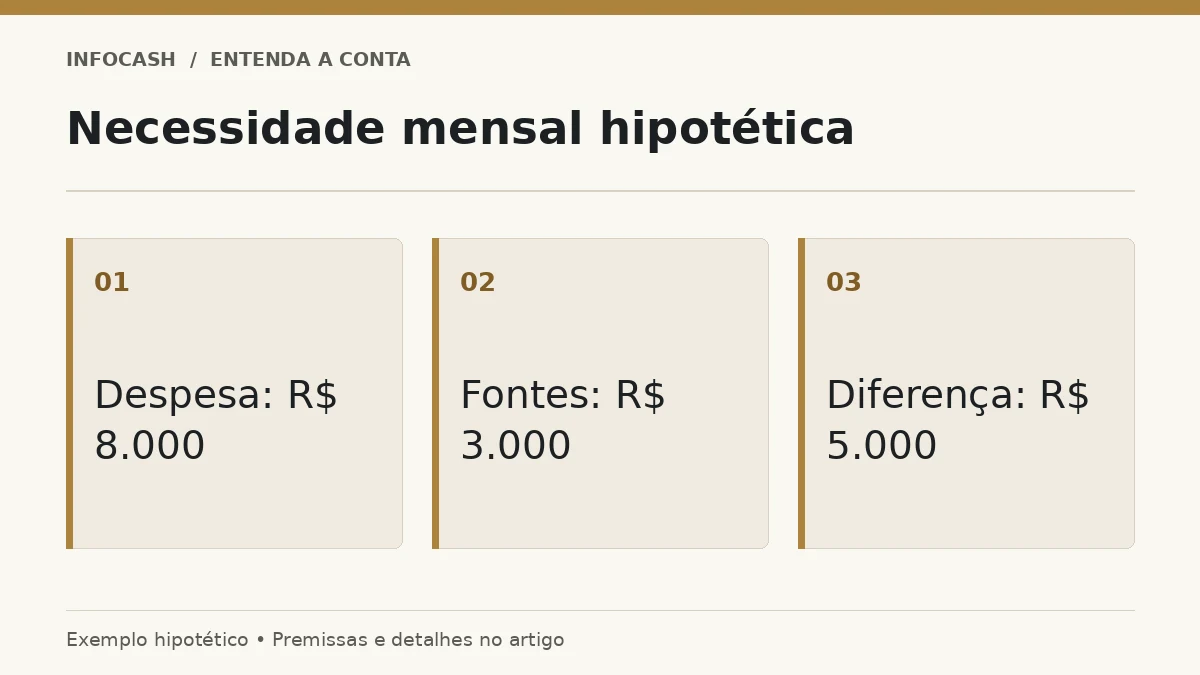
Os R$ 3.000 não representam promessa de benefício público ou de renda de aplicação. São uma premissa de cenário que precisaria ser comprovada ou revisada. A diferença anual de R$ 60.000 serve para dimensionar o desafio, não para definir sozinha o patrimônio necessário.
Patrimônio necessário depende de várias hipóteses
Dividir uma despesa anual por uma taxa de retirada pode produzir um número aparentemente exato, mas o resultado depende da validade dessa taxa. Duração da aposentadoria, inflação, retorno, custos, tributação e sequência de perdas influenciam quanto tempo os recursos podem durar. Não existe um percentual universal que garanta renda vitalícia para qualquer carteira.
Use cenários com premissas explícitas e revise a projeção ao longo do tempo. Uma estimativa de longo prazo deve mostrar sensibilidade a retornos menores, despesas maiores e interrupção de aportes. Se a decisão envolver grande parte do patrimônio, uma análise individual pode ajudar a examinar riscos que uma conta simplificada não captura.
Transforme o objetivo em aportes possíveis
Depois de estimar a necessidade, determine quanto pode destinar regularmente ao longo prazo. O cálculo de aporte mensal ajuda a relacionar meta, saldo inicial e prazo, com hipóteses transparentes. O valor deve caber no orçamento sem consumir impostos provisionados, despesas essenciais ou recursos necessários para manter a atividade.
Quem recebe honorários variáveis pode estabelecer um aporte básico e complementos associados a recebimentos efetivos. Isso evita esperar que todos os meses tenham o mesmo desempenho. Também permite observar se uma sequência de meses fracos exige ajuste no prazo, na despesa futura desejada ou na forma de trabalhar.
Proteja a continuidade dos aportes
Uma reserva de emergência dimensionada para sua renda reduz a necessidade de resgatar investimentos de longo prazo diante de imprevistos. O caixa profissional também precisa suportar obrigações e oscilações. Quando essas proteções estão ausentes, uma despesa inesperada pode interromper anos de planejamento ou provocar uma venda em momento desfavorável.
Férias, manutenção de equipamentos e impostos previsíveis merecem provisões próprias. Eles não devem competir silenciosamente com o dinheiro da aposentadoria. O planejamento de férias para quem recebe pelos dias trabalhados mostra como uma pausa conhecida pode ser financiada sem depender de retiradas improvisadas do patrimônio futuro.
Avalie produtos pelo papel que cumprem
Não escolha uma aplicação apenas porque seu nome contém aposentadoria ou previdência. Leia custos, tributação, regras de saída, condições de renda e riscos. Produtos diferentes podem oferecer formas distintas de acumulação ou recebimento. A adequação depende do contrato e da situação individual, não de uma classificação genérica de melhor opção.
O mesmo cuidado vale para imóveis. Um bem pode gerar renda, mas também trazer concentração, despesas e baixa liquidez. A diversificação ajuda a pensar no conjunto. Ter patrimônio elevado em um único ativo não garante que as despesas mensais serão atendidas com estabilidade ou que uma venda acontecerá no prazo desejado.
Desenhe a fase de redução da agenda
Se a intenção é trabalhar menos gradualmente, simule o efeito de reduzir dias ou atendimentos. Considere custos profissionais que continuam mesmo com menor volume. Uma queda de 20% na receita não necessariamente produz queda igual nos custos. O resultado disponível para uso pessoal pode cair de maneira diferente.
Crie marcos de revisão: quando reduzir um turno, quando reavaliar o espaço de trabalho e qual renda mínima precisa estar sustentada por outras fontes. Esses marcos conectam decisões profissionais ao patrimônio. Também permitem testar uma transição parcial antes de depender integralmente dela, respeitando as possibilidades reais da atividade.
Evite adiar o planejamento até ganhar mais
Esperar uma renda ideal pode transformar aposentadoria em uma intenção permanente. Começar com registros, diagnóstico e aportes compatíveis já produz informação útil. O erro oposto é impor um aporte que compromete a vida atual e depois abandonar o plano. A consistência precisa ser viável, e não apenas ambiciosa.
Revise despesas desejadas, fontes verificáveis, patrimônio e capacidade de aporte. Registre o que é fato e o que é hipótese. O propósito é construir escolhas para quando o trabalho diminuir, mantendo um plano que possa ser atualizado diante das mudanças da vida, sem promessas de renda garantida ou cálculos apresentados como certeza.
Perguntas frequentes
Preciso parar completamente para me aposentar?
Não. O plano pode prever redução gradual da agenda, desde que a receita e os custos dessa transição sejam estimados.
Existe um percentual de retirada seguro para todos?
Não. Duração, carteira, custos, inflação e sequência de retornos alteram o resultado.
Posso presumir o benefício previdenciário pelo que ganho?
Não. Verifique histórico, regras e elegibilidade nos canais oficiais e com orientação individual quando necessária.
Imóvel de aluguel resolve toda a aposentadoria?
Não necessariamente. Há vacância, manutenção, concentração e liquidez a considerar.
Como lidar com renda variável nos aportes?
Defina uma base compatível com o orçamento e complementos após recebimentos efetivos, revisando o plano periodicamente.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.