Quantidade de produtos não mede proteção
Ter dez aplicações não significa automaticamente estar mais protegido que alguém com quatro. Se os dez produtos dependem do mesmo emissor, do mesmo setor ou da mesma mudança econômica, parte importante do risco continua concentrada. O número de linhas no extrato não mostra sozinho como o patrimônio pode reagir a dificuldades.
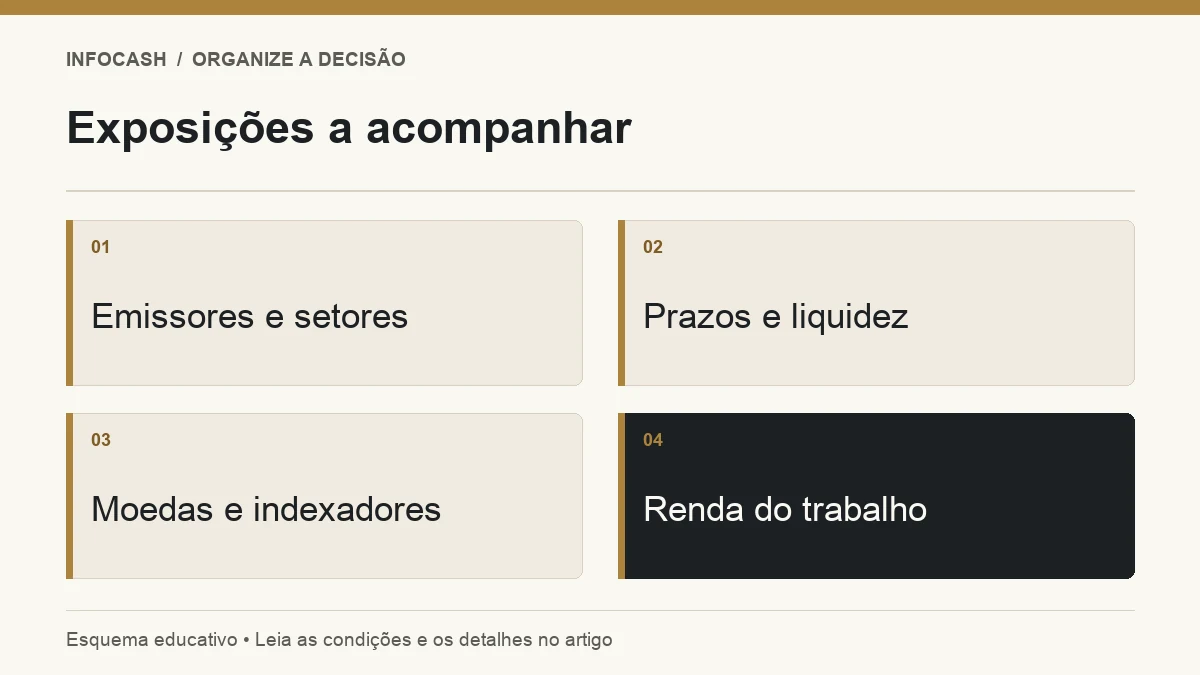
A pergunta útil é: o que poderia afetar várias partes da minha carteira ao mesmo tempo? Uma resposta pode envolver juros, inflação, inadimplência de um emissor, câmbio ou queda de receitas de determinado setor. Identificar esses fatores ajuda a enxergar relações que os nomes comerciais nem sempre deixam evidentes.
Comece pelo objetivo de cada recurso
Diversificação não substitui planejamento. O dinheiro de uma despesa próxima não passa a tolerar perdas apenas porque foi dividido entre vários ativos. Antes de distribuir riscos, organize os investimentos por objetivos e prazos. A finalidade determina a necessidade de acesso e a importância de preservar determinada quantia até uma data.
Também não é necessário incluir uma classe de investimento apenas para preencher uma lista. Uma pessoa pode não compreender seu funcionamento ou não ter capacidade de suportar suas oscilações. A carteira deve ser compatível com o contexto do investidor, e não com uma imagem de sofisticação criada pela quantidade de produtos.
Mapeie quem deve o dinheiro e quem o distribui
O banco ou a corretora onde você compra um título pode não ser o emissor. Comprar o mesmo CDB por duas plataformas diferentes não cria dois devedores independentes. Identifique a instituição que assume a obrigação e, quando relevante, os vínculos dentro de um conglomerado.
Essa distinção também importa para entender os limites e as condições do FGC. A garantia não deve ser interpretada com base apenas no número de aplicativos usados. Além disso, nem todo investimento possui essa proteção. Leia a documentação de cada produto antes de somar valores sob uma suposta cobertura comum.
Dimensões de exposição ao risco
| Dimensão | Pergunta para o controle |
|---|---|
| Emissor | Quem precisa cumprir a obrigação? |
| Classe de ativo | Qual é a natureza do investimento? |
| Setor ou atividade | De quais negócios o resultado depende? |
| Prazo | Quando o dinheiro será necessário e quando vence? |
| Moeda ou indexador | Quais variações podem afetar o valor? |
| Liquidez | Em quais condições consigo sair? |
Um exemplo de concentração escondida
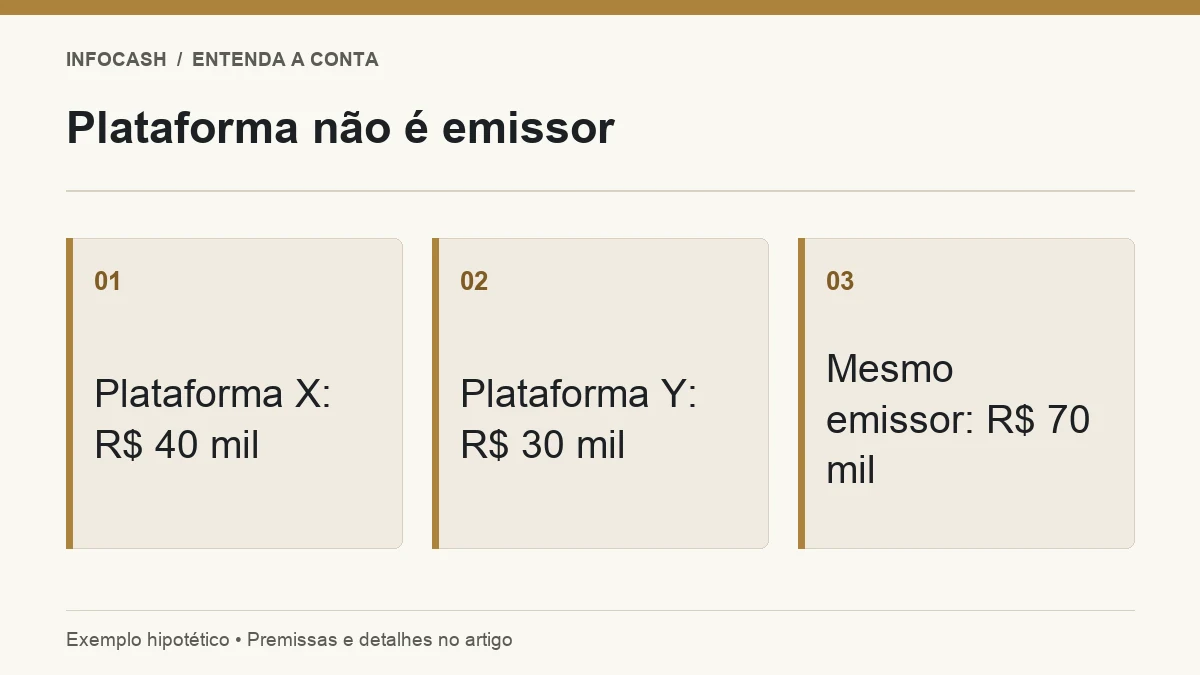
Considere uma carteira hipotética de R$ 100.000, com R$ 40.000 em um título do emissor A comprado na plataforma X, R$ 30.000 em outro título do mesmo emissor comprado na plataforma Y e R$ 30.000 em outros recursos. Embora existam plataformas e contratos diferentes, R$ 70.000 dependem do emissor A.
A concentração nesse emissor é de 70%, calculada dividindo R$ 70.000 por R$ 100.000. O exemplo não estabelece um limite recomendado; apenas mostra como medir uma exposição. A avaliação deve considerar produto, prazo, proteção aplicável e capacidade de lidar com uma interrupção ou perda.
Correlação explica parte do comportamento conjunto
Correlação descreve uma relação estatística entre movimentos. Quando dois ativos costumam variar na mesma direção, uma queda pode afetar ambos. Quando apresentam comportamentos diferentes, a combinação pode reduzir parte da oscilação conjunta. Isso não significa que essa relação será estável em qualquer período ou crise.
Para o leitor iniciante, o primeiro passo não precisa ser calcular uma matriz complexa. Entenda os motores de resultado: de onde vem a remuneração, o que afeta o preço e o que poderia gerar perda. Uma carteira com produtos de nomes diferentes pode continuar dependente de um único cenário de juros ou de crescimento econômico.
Sua profissão também faz parte do contexto
Um profissional liberal depende de clientes, capacidade de trabalhar e condições do setor em que atua. Se grande parte do patrimônio também estiver ligada ao mesmo setor, uma dificuldade econômica pode atingir renda e investimentos simultaneamente. Essa exposição não aparece inteira no extrato da corretora.
Pense, por exemplo, em alguém cuja receita depende de poucos contratantes de uma mesma atividade. A análise financeira deve considerar essa dependência antes de assumir novos riscos semelhantes. Isso não exige abandonar investimentos ligados à profissão, mas torna visível uma concentração que merece avaliação individual, junto com a Reserva de Segurança.
Observe custos e capacidade de acompanhamento
Dividir pequenos valores entre muitos produtos pode aumentar tarifas, trabalho de controle e dificuldade tributária. Também pode reduzir a compreensão do conjunto. Uma diversificação que o leitor não consegue acompanhar corre o risco de virar acumulação de produtos contratados em momentos diferentes, sem uma decisão atual que os conecte.
Verifique documentos, extratos, vencimentos e custos de cada posição. Se a carteira cresceu por recomendações comerciais sucessivas, pergunte qual função cada item cumpre hoje. Não resgate tudo impulsivamente para simplificar: a saída pode ter custos ou consequências. Primeiro faça o diagnóstico, depois compare alternativas.
Rebalancear exige um critério
Com o tempo, aportes, retiradas e mudanças de preço alteram a distribuição. Rebalancear significa aproximar a carteira da organização escolhida, quando ela continua adequada. Isso pode ser feito com novos aportes ou com movimentações, considerando custos, tributos, liquidez e eventual necessidade de orientação individual.
Não existe um calendário obrigatório ou percentual universal para todo investidor. Uma revisão por período e por eventos relevantes pode ser suficiente para acompanhar o desvio. O objetivo não é negociar frequentemente, mas evitar que a distribuição real se afaste do risco que você pretendia assumir sem perceber.
Erros comuns ao diversificar
Comprar mais produtos do mesmo tipo por impulso não resolve uma concentração identificada. Buscar uma aplicação que subiu recentemente apenas para completar uma categoria também pode aumentar risco. Outro erro é tratar investimentos internacionais como uma proteção perfeita: eles podem acrescentar exposição cambial, custos e riscos próprios.
Ao calcular seu patrimônio líquido, inclua também os bens e as dívidas para enxergar o conjunto. Um imóvel representa patrimônio, mas pode ser difícil de vender. Uma dívida indexada também cria exposição econômica. Diversificação financeira é uma parte de uma análise patrimonial mais ampla.
Um mapa de riscos compreensível
Comece registrando finalidade, emissor, classe, prazo, liquidez e valor. Some as exposições semelhantes e identifique o que poderia atingir renda e patrimônio ao mesmo tempo. Depois avalie mudanças compatíveis com sua situação. O guia para começar a investir oferece uma sequência para realizar esse trabalho sem transformar variedade de produtos em objetivo por si só.
Perguntas frequentes
Ter várias corretoras diversifica o risco?
Não necessariamente. O mesmo emissor ou fator de risco pode aparecer em todas elas.
Diversificação impede prejuízo?
Não. Ela pode distribuir exposições, mas não elimina perdas nem garante resultados.
Preciso investir em todas as classes?
Não. A composição deve respeitar objetivo, prazo, conhecimento e capacidade de suportar riscos.
Minha profissão influencia essa análise?
Sim. Renda e patrimônio podem depender dos mesmos setores ou acontecimentos.
Rebalancear significa vender sempre?
Não. Novos aportes podem ajustar a distribuição. Qualquer movimentação deve considerar custos, tributos e liquidez.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.