O FGC protege créditos específicos
O Fundo Garantidor de Créditos é uma associação privada sem fins lucrativos que administra mecanismos de proteção de determinados depósitos e investimentos. A garantia ordinária possui produtos elegíveis, limites e condições para pagamento. Não se trata de uma proteção universal para qualquer valor apresentado em um aplicativo bancário.
Para entender sua situação, comece pelo instrumento financeiro e pelo emissor. A plataforma usada para investir pode apenas distribuir um título de outra instituição. O que importa para a análise da garantia não é somente o local em que você visualiza o saldo, mas a natureza do crédito e quem assume a obrigação.
Verifique a elegibilidade antes de olhar o limite
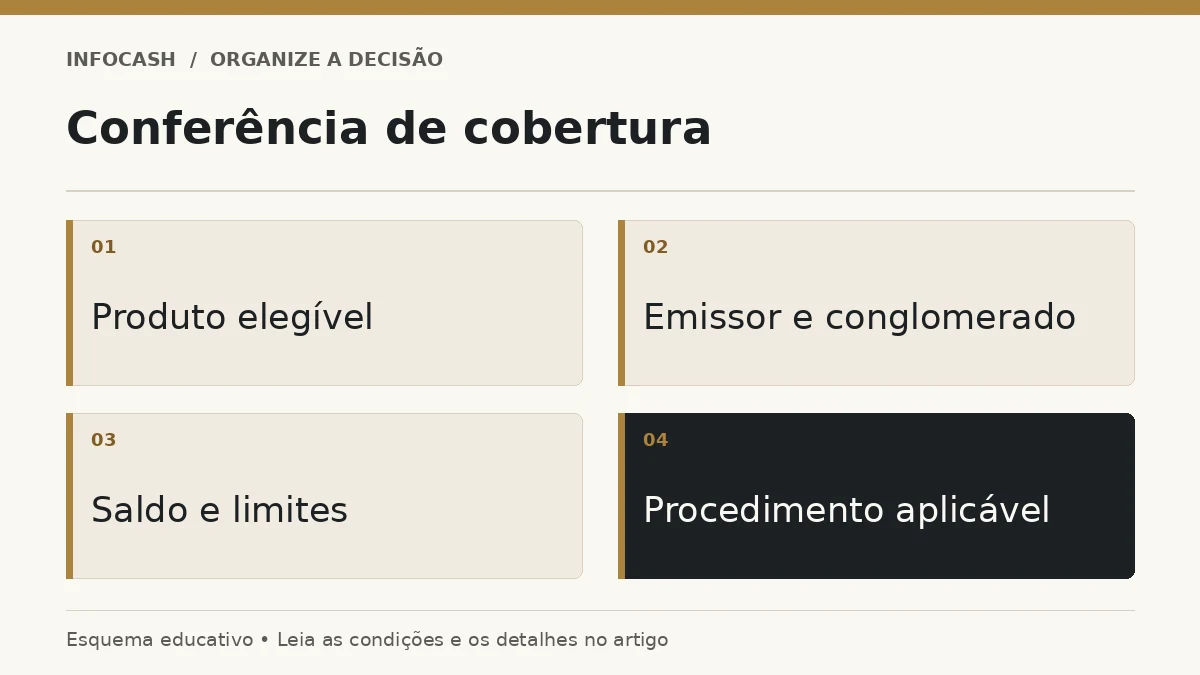
Entre os instrumentos abrangidos pela garantia ordinária, conforme as condições divulgadas pelo FGC, estão depósitos em conta corrente e poupança, CDB, RDB, LCI e LCA. A lista e suas regras devem ser consultadas diretamente na fonte oficial. O nome comercial de uma conta ou de um pacote não substitui a identificação do produto.
Fundos de investimento, ações, debêntures e títulos públicos não recebem a mesma garantia ordinária. Isso não significa que sejam todos equivalentes em risco: cada instrumento tem estrutura própria. O comparativo entre Tesouro Selic e CDB ajuda a separar risco soberano, risco do emissor bancário e necessidade de acesso ao dinheiro.
Entenda os dois limites principais
Na regra ordinária consultada, o limite é de R$ 250.000 por CPF ou CNPJ contra uma instituição associada ou instituições do mesmo conglomerado financeiro. Também existe teto global de R$ 1 milhão no período de quatro anos, conforme condições e marco de contagem definidos no regulamento. A verificação deve considerar ambas as restrições.
O saldo considerado pode incluir principal e rendimentos até a data relevante do evento, respeitado o limite. Portanto, aplicar exatamente o teto e ignorar rendimentos pode deixar uma parcela acima da cobertura. Contas conjuntas, mudanças de conglomerado e instrumentos de garantia especial têm particularidades; não extrapole automaticamente a regra simplificada para esses casos.
Verificação da cobertura aplicável
| Pergunta de conferência | Informação necessária |
|---|---|
| O produto é elegível? | Tipo de instrumento e regra aplicável |
| Quem é o emissor? | Instituição que assume a obrigação |
| Existe conglomerado? | Relação entre instituições |
| Qual saldo deve ser somado? | Créditos abrangidos e rendimentos |
| Há outros pagamentos de garantia no período? | Histórico relevante ao teto global |
| Existe situação particular? | Titularidade, fusão ou garantia especial |
Um exemplo de soma por emissor
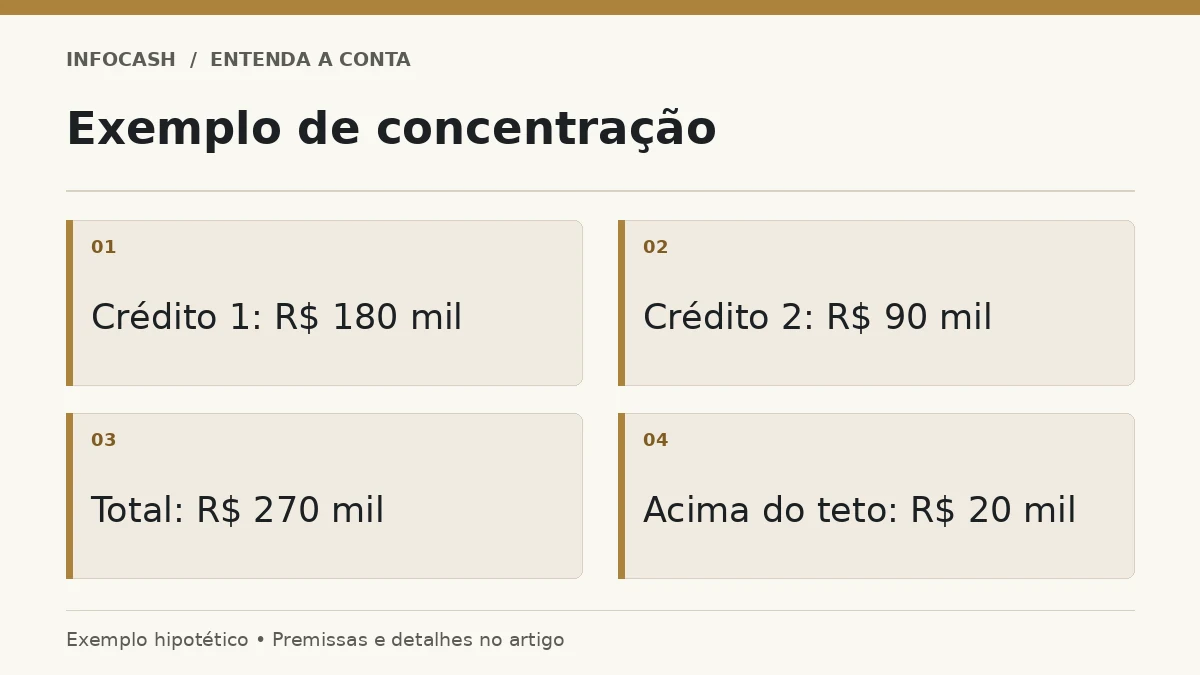
Imagine uma pessoa com R$ 180.000 em um CDB e R$ 90.000 em outro crédito elegível do mesmo emissor, já considerando os saldos relevantes no exemplo. O total é R$ 270.000. Sob as premissas simplificadas da regra ordinária, sem outras limitações ou situações especiais, o teto de R$ 250.000 deixa R$ 20.000 acima desse limite.
Comprar os dois instrumentos em plataformas diferentes não muda essa soma. O exemplo não representa um caso real de liquidação nem calcula tributos ou valor líquido de pagamento. Ele mostra por que a organização deve agrupar os créditos pelo emissor ou conglomerado pertinente, em vez de olhar cada tela separadamente.
Garantia não é disponibilidade imediata
O pagamento depende de um evento que acione a proteção e de procedimentos, incluindo informações dos credores e validações. Não existe equivalência entre possuir cobertura e conseguir usar o dinheiro no mesmo dia em que uma instituição enfrenta problemas. O prazo real depende do processo aplicável e das informações necessárias.
Essa diferença é central para a reserva de emergência. Um recurso pode estar dentro de condições de proteção e ainda ficar indisponível durante uma necessidade imediata. O planejamento deve considerar a continuidade dos pagamentos e o acesso a recursos, sem depender de uma promessa de prazo que não foi confirmada.
Organize documentos antes de precisar deles
Mantenha extratos, comprovantes de aplicação e identificação dos instrumentos acessíveis em local seguro. Esses registros ajudam a conferir valores e a esclarecer divergências. Não publique documentos com dados pessoais para pedir orientação em grupos abertos. A necessidade de comprovação deve ser tratada pelos canais apropriados.
Uma rotina de levantamento patrimonial pode reunir essas informações sem criar um controle paralelo complexo. O objetivo é saber o que você possui e onde encontrar a documentação. Dependência exclusiva de uma tela de aplicativo pode dificultar a conferência justamente quando o acesso ao serviço está limitado.
Se houver um evento, confirme o processo oficial
Procure a comunicação oficial e verifique qual instituição está envolvida, qual é o responsável pelo processo e como consultar os procedimentos de garantia. Confira o endereço dos canais antes de fornecer informações. Mensagens que prometem acelerar pagamentos podem explorar a urgência de quem precisa recuperar acesso ao dinheiro.
Não pague uma cobrança supostamente necessária para liberar a garantia sem confirmação direta nos canais oficiais. Também não compartilhe senhas ou códigos com contatos que se apresentam como intermediários. Este guia descreve organização e critérios gerais; cada evento exige seguir instruções legítimas e atualizadas, sem improvisar a partir de um exemplo educativo.
A proteção não substitui análise de risco
Escolher uma aplicação apenas pela cobertura pode levar o investidor a ignorar prazo, liquidez, emissor e concentração. Uma taxa maior pode vir acompanhada de condições que não atendem ao objetivo. A diversificação deve considerar o conjunto de exposições, além do valor nominal de cada aplicação.
Também não use a existência do FGC para concluir que todo valor abaixo do teto está livre de qualquer inconveniente ou perda. Elegibilidade, limites, tributos aplicáveis, procedimentos e situações especiais precisam ser considerados. A comparação de investimentos deve manter essas condições junto da informação de proteção.
Revise limites e registros com uma finalidade
Regras podem mudar e sua carteira também. Uma revisão útil confere saldos, rendimentos, emissores, conglomerados e histórico de garantias relevante. Não é necessário acompanhar rumores diariamente, mas mudanças concretas de instituição ou produto precisam atualizar o controle. Informações antigas não devem ser tratadas como verificação atual.
O guia de economia e serviços financeiros ajuda a situar a garantia dentro de uma análise mais ampla. Para decidir, responda quais créditos são abrangidos, quais valores precisam ser somados e como o acesso ao dinheiro pode ser afetado. Essa leitura preserva a utilidade da proteção sem transformá-la em promessa de investimento sem risco ou de pagamento imediato.
Perguntas frequentes
Todo investimento de banco tem FGC?
Não. É preciso identificar o instrumento e verificar sua elegibilidade na regra aplicável.
O limite vale por plataforma?
A análise considera instituição emissora ou conglomerado pertinente, não apenas a plataforma de distribuição.
Rendimentos entram no limite?
O saldo relevante inclui principal e rendimentos conforme as regras, respeitado o teto. Verifique a situação concreta.
A garantia paga imediatamente?
Não. Existem procedimentos e validações; cobertura não equivale a liquidez diária.
Conta conjunta tem a mesma conta simplificada?
Ela possui regras específicas de divisão e limite. Consulte a orientação oficial para a titularidade do crédito.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.