Conta remunerada, CDB e Tesouro Selic podem aparecer lado a lado no aplicativo, mas não são o mesmo produto. A comparação precisa começar pela função do recurso. Uma reserva de acesso imediato pede critérios diferentes de uma provisão com data conhecida ou de um valor que poderá permanecer até o vencimento.
Antes de olhar a taxa destacada, confirme seis pontos: emissor, regra de remuneração, prazo, resgate, custos e tributação. Uma taxa maior não compensa uma carência incompatível com a data de uso. Uma tela que mostra saldo disponível também não garante que a liquidação aconteça no mesmo momento em todas as situações.
Entenda o que existe por trás do nome conta remunerada
A expressão pode representar estruturas diferentes. O recurso pode permanecer numa conta de pagamento, ser aplicado automaticamente ou depender de uma condição de permanência. Identifique qual produto recebe o saldo, quem é o emissor e quais regras constam do contrato. Não conclua que duas contas com comunicação semelhante oferecem a mesma proteção ou a mesma liquidez.
Registre também quando a remuneração começa, se existe prazo mínimo e o que ocorre ao movimentar o saldo. A comparação deve usar o valor líquido e a disponibilidade no momento necessário, não apenas a porcentagem apresentada na tela.
O dinheiro precisa chegar quando a emergência acontece
Uma aplicação pode apresentar um rendimento atraente e ainda ser inadequada para pagar uma despesa inesperada. Se o resgate só acontece no vencimento, o saldo existe, mas não está disponível no momento necessário. A escolha começa pela função desse dinheiro: sustentar despesas essenciais durante um imprevisto, com acesso compatível com as necessidades da família.
Antes de comparar produtos, defina quanto precisa guardar na Reserva de Segurança. O valor não determina sozinho a aplicação, mas ajuda a organizar eventuais camadas de disponibilidade. Dinheiro para uma conta que pode vencer amanhã exige atenção diferente daquela dada a recursos para vários meses de afastamento do trabalho. A reserva inteira não precisa ser movimentada todos os dias.
O que comparar entre Tesouro Selic e CDB
Tesouro Selic é um título público federal cuja remuneração acompanha a taxa Selic, com particularidades de preço e negociação. CDB é um título de captação bancária: as condições dependem do emissor e da emissão. Não existe um único contrato que represente todos os CDBs disponíveis.
No título público, o risco de crédito está associado ao governo federal. No CDB, está associado à instituição emissora. A eventual proteção do FGC tem regras próprias e não transforma o dinheiro em disponibilidade imediata. O artigo sobre como funciona o FGC explica essa diferença sem confundir garantia com liquidez.
Conta remunerada, CDB e Tesouro Selic
| Critério | Tesouro Selic | CDB |
|---|---|---|
| Quem assume a obrigação | Governo federal | Instituição emissora |
| Acesso antecipado | Depende das regras de negociação e liquidação | Depende das condições de resgate contratadas |
| Valor antes do vencimento | Sujeito ao preço de mercado | Depende do contrato e da possibilidade de saída |
| Proteção a verificar | Risco soberano, sem cobertura do FGC | Elegibilidade e limites do FGC |
| Documento necessário | Regras do programa e título | Condições da emissão |
Essa tabela organiza perguntas. Ela não declara um vencedor universal nem dispensa a leitura dos documentos. Uma oferta com carência longa e outra com possibilidade de resgate diário podem ter o mesmo nome comercial de CDB, mas atender a necessidades diferentes.
Liquidez diária não explica toda a experiência de resgate
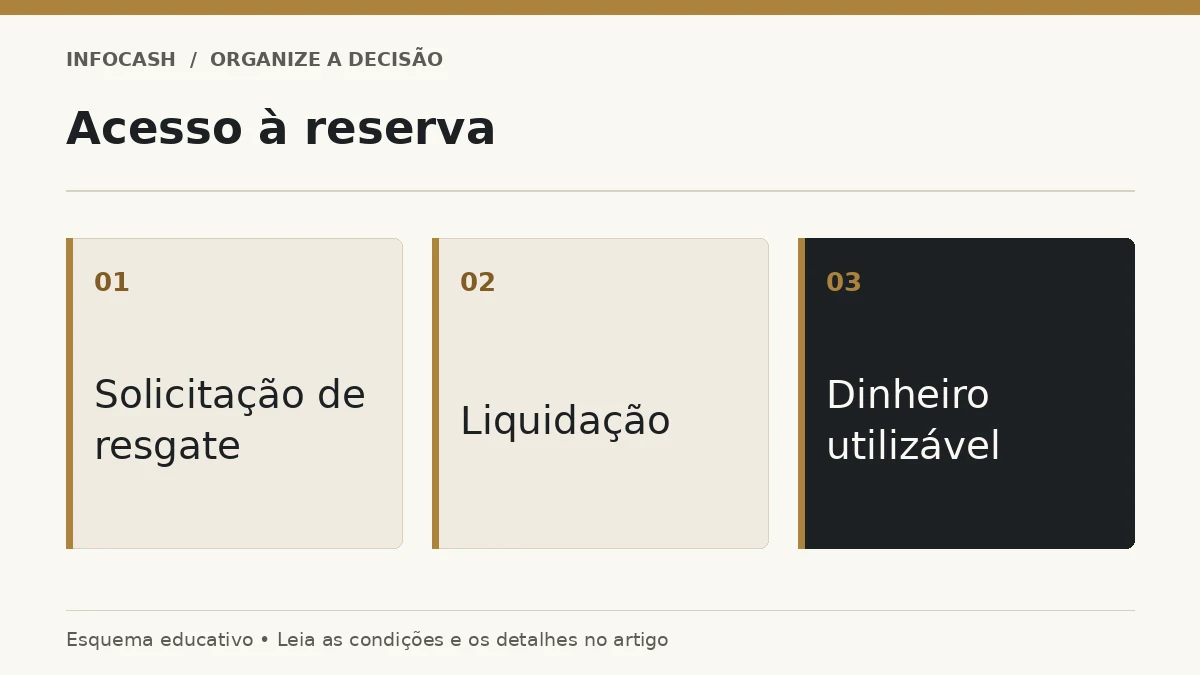
Verifique em quais dias é possível solicitar o resgate, qual é o horário limite, quando ocorre a liquidação e quando o dinheiro fica utilizável na conta. Considere também fins de semana, feriados, indisponibilidade de sistemas e situações excepcionais. Não trate uma expressão publicitária como promessa de saque a qualquer minuto.
Faça a pergunta completa: se eu precisar pagar uma despesa hoje, quando conseguirei utilizar esse saldo? A resposta pode depender tanto do produto quanto do intermediário. Também vale conferir limites de transferência, canais de atendimento e a forma de acesso em caso de perda do celular, sem compartilhar senhas com terceiros.
Segurança inclui crédito, preço e funcionamento
Renda fixa não significa ausência de risco. Um emissor pode enfrentar dificuldades. Um preço pode variar antes do vencimento. Um resgate pode levar mais tempo do que o leitor imaginava. Esses riscos são diferentes e precisam ser avaliados separadamente, mesmo quando a aplicação costuma apresentar baixa oscilação.
O Tesouro Selic pode oscilar no preço de venda antecipada. Isso não o torna equivalente a um título prefixado longo, mas impede afirmar que qualquer retirada produzirá exatamente o saldo projetado. Já a proteção de um CDB elegível não elimina a possibilidade de espera em um evento que acione a garantia.
Compare o rendimento líquido sem perder a finalidade
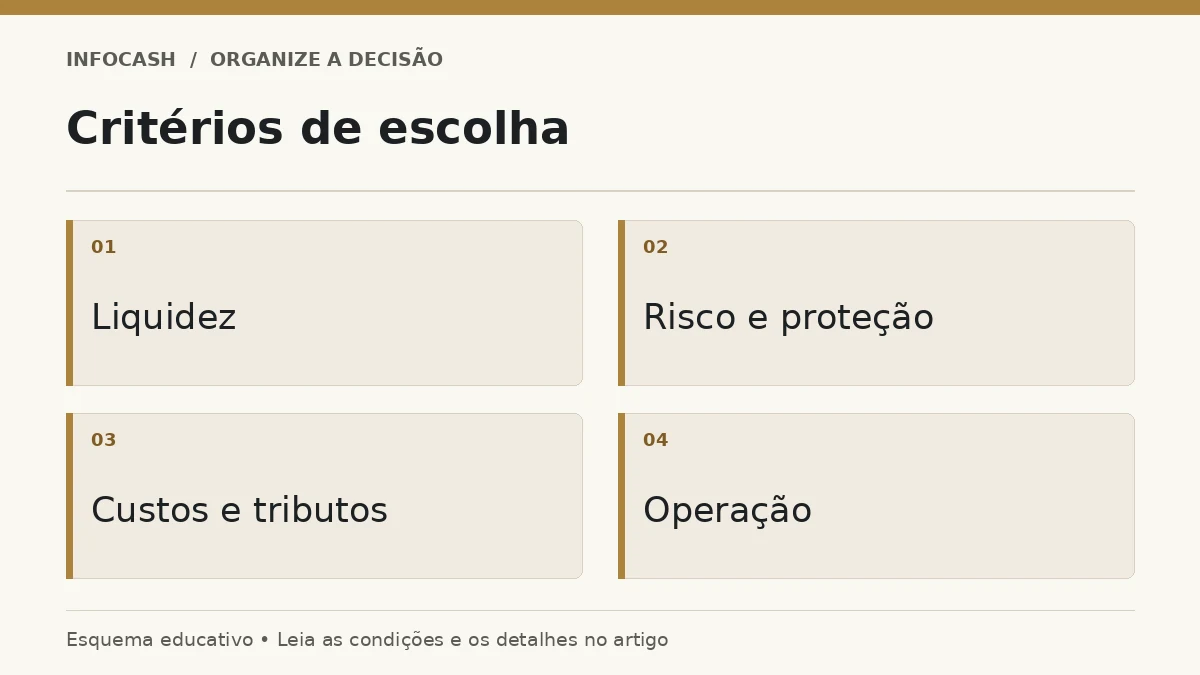
Custos de custódia, administração ou intermediação, quando existirem, e tributos aplicáveis reduzem o resultado disponível. Consulte as regras vigentes e as condições da instituição. Não extrapole uma isenção, uma taxa promocional ou uma condição de determinado saldo para qualquer valor investido.
Para comparar duas alternativas, use o mesmo montante, o mesmo período e uma hipótese equivalente de resgate. Um percentual de indicador não pode ser comparado diretamente com uma taxa de outro período. Se a remuneração for variável, o resultado futuro dependerá da evolução do indicador; não é uma promessa numérica fechada.
Imagine duas simulações hipotéticas para o mesmo prazo. A primeira entrega R$ 30.150 líquidos e a segunda R$ 30.180, partindo de R$ 30.000. A diferença é R$ 30. Antes de escolher a segunda, pergunte se ela traz carência, dificuldade operacional ou risco adicional incompatível com a reserva. Os valores apenas ilustram o raciocínio, sem representar ofertas.
Separe reserva, contas próximas e investimentos de objetivos
Dinheiro destinado a uma viagem, a um imposto conhecido ou à aposentadoria tem finalidade diferente da reserva. Misturar tudo dificulta perceber quanto está realmente disponível para uma emergência. Uma aplicação pode guardar parcelas de objetivos distintos, desde que o controle permita identificar cada destino e o prazo seja compatível.
Use o método de organizar investimentos por objetivos e prazos para registrar essa separação. Também evite considerar como reserva o limite do cartão ou um empréstimo pré-aprovado. Crédito depende de condições futuras, gera obrigação e pode desaparecer justamente quando a renda fica mais vulnerável.
Como documentar sua escolha
- Registre o valor que precisa permanecer disponível.
- Identifique emissor, título e instituição intermediária.
- Confira carência, vencimento, horários e liquidação.
- Leia custos, tributos e condições de saída antecipada.
- Avalie riscos e eventual proteção aplicável.
- Guarde os documentos e defina quando revisar.
Esse registro evita depender de lembranças de uma conversa comercial. Para quem está começando, o guia dos primeiros investimentos ajuda a posicionar essa decisão dentro de uma organização financeira mais ampla. A aplicação não resolve, sozinha, um orçamento permanentemente deficitário.
Erros que prejudicam a utilidade da reserva
Escolher apenas pela maior taxa pode levar a um produto sem saída adequada. Concentrar o acesso em uma operação que você não compreende cria dificuldade prática. Outra falha é perseguir pequenas diferenças de rendimento, movimentando o dinheiro repetidamente sem avaliar custos, tributação e tempo gasto.
Também é inadequado manter uma seleção antiga sem qualquer revisão. As necessidades familiares mudam, assim como regras operacionais e condições de produtos. Revisar significa confirmar se a estrutura ainda funciona, não trocar de investimento toda vez que surgir uma oferta. Um processo simples e conhecido pode ser mais útil que uma coleção de aplicações difíceis de acompanhar.
Uma escolha que possa ser explicada
Ao terminar a comparação, você deve conseguir dizer onde está a reserva, quando poderá usar o dinheiro, quais riscos aceita e quais custos incidem. Se essas respostas ainda não estiverem claras, falta informação para decidir. A prioridade é preservar a função de proteção do orçamento, sem transformar uma necessidade de liquidez em uma aposta por rendimento.
Perguntas frequentes
Toda conta remunerada funciona da mesma forma?
Não. Leia qual produto recebe o saldo, quem é o emissor, quando começa a remuneração e quais condições se aplicam à movimentação.
Todo CDB permite resgate diário?
Não. Carência, vencimento e condições de resgate variam por emissão.
Tesouro Selic pode oscilar?
O preço de venda antecipada pode variar. Consulte as regras e o valor disponível no momento da operação.
A cobertura do FGC torna o resgate imediato?
Não. Proteção e liquidez são critérios diferentes. A cobertura depende de limites e procedimentos.
Devo escolher apenas a maior taxa?
Não. Compare prazo, acesso, risco, custos, tributação e adequação ao objetivo.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.