Dê uma função a cada parte do patrimônio
Uma carteira pode ter muitos produtos e pouca organização. Isso acontece quando o leitor sabe o saldo total, mas não consegue dizer quanto está destinado à aposentadoria, à formação profissional ou a uma compra planejada. Separar por objetivos cria uma referência para decidir quando aportar, quando usar e quais riscos fazem sentido.
A separação pode ser feita no controle financeiro, sem exigir uma conta bancária para cada finalidade. O que importa é identificar valores e compromissos. Uma mesma aplicação pode conter dinheiro de dois objetivos compatíveis, desde que o registro permita distinguir as parcelas. O problema aparece quando o saldo inteiro é considerado disponível para todas as decisões ao mesmo tempo.
Transforme desejos em objetivos verificáveis
Para cada finalidade, registre o que pretende financiar, uma estimativa de custo e a data de uso. Acrescente a prioridade e o que pode mudar. Uma mudança de residência já contratada é diferente de uma viagem que pode ser adiada. Essa flexibilidade ajuda a organizar o esforço quando não há dinheiro suficiente para tudo.
Se você ainda não sabe o custo exato, use uma estimativa identificada como provisória e defina uma tarefa de pesquisa. Uma meta sem valor não deve ganhar falsa precisão por meio de uma simulação sofisticada. Comece pela melhor informação disponível e refine o plano à medida que a decisão se aproxima.
Objetivos e suas condições
| Objetivo hipotético | Prazo | Flexibilidade | Informação que falta |
|---|---|---|---|
| Curso profissional | 10 meses | Pode mudar a edição | Custo total e deslocamento |
| Mudança de imóvel | 30 meses | Data parcialmente ajustável | Entrada e despesas da mudança |
| Aposentadoria | Longo prazo | Exige revisão contínua | Renda desejada e fontes futuras |
Os prazos acima não são uma recomendação de produto. Eles mostram que decisões diferentes precisam de perguntas diferentes. Um curso exige conhecer a data de matrícula; aposentadoria exige pensar em décadas de despesas e em fontes de renda, além do primeiro dia sem trabalhar.
Separe proteção e despesas previsíveis
A reserva de emergência não deve aparecer como saldo inicial de uma viagem, a menos que você tenha decidido conscientemente reduzir sua proteção. Impostos anuais, seguros e férias planejadas também não são emergências apenas porque o pagamento acontece menos vezes. Cada finalidade precisa manter sua identificação.
O cálculo de quanto guardar na reserva resolve a proteção contra imprevistos. Já o planejamento de despesas anuais organiza obrigações conhecidas. Essa distinção impede uma impressão enganosa de riqueza disponível. Um saldo alto pode já estar comprometido com despesas futuras, mesmo antes de existir uma cobrança na conta.
Combine prazo com necessidade de acesso
O prazo relevante é a data em que você vai precisar utilizar o dinheiro. Se uma aplicação vence depois do pagamento do curso, haverá um desencontro. Se houver saída antecipada, confirme suas condições e possíveis perdas. Não presuma que vender um ativo a qualquer momento significa vendê-lo pelo valor esperado.
Também considere pagamentos em etapas. Uma reforma pode exigir entrada, materiais e parcelas finais em meses diferentes. Nesse caso, o objetivo não tem apenas uma data; ele possui um calendário de saídas. Organizar esse calendário pode ser mais útil que procurar uma aplicação única com vencimento aproximado.
Distribua o saldo existente sem duplicidade
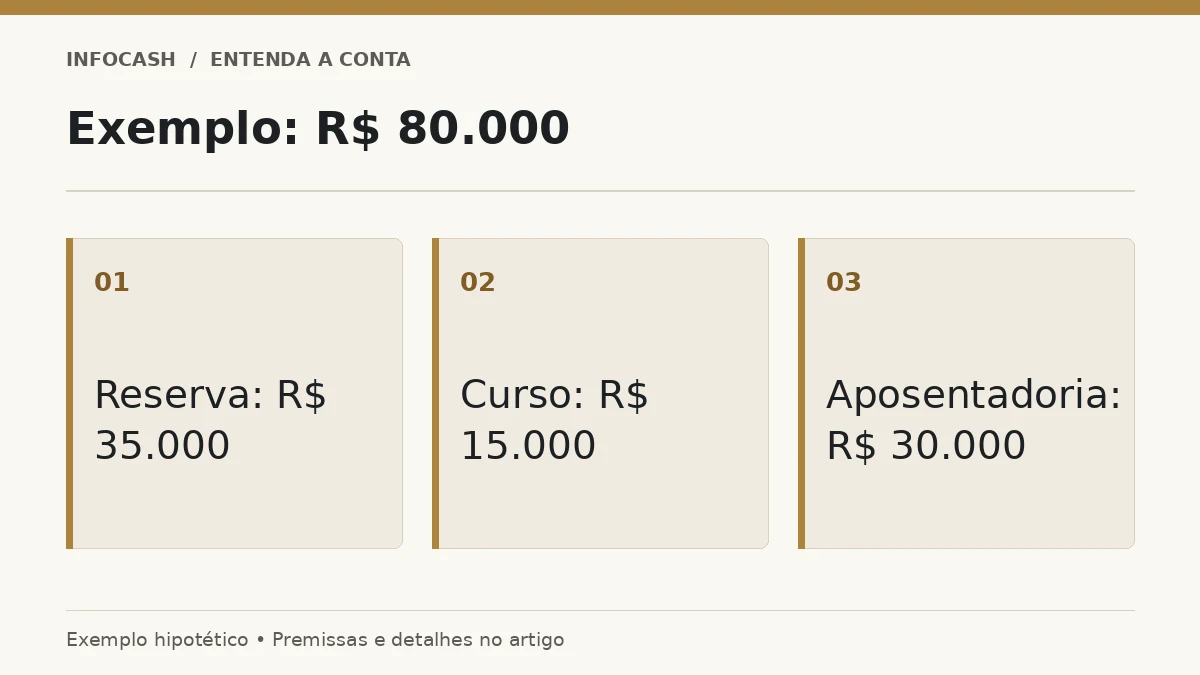
Imagine R$ 80.000 em recursos financeiros. Em um exemplo hipotético, R$ 35.000 pertencem à reserva, R$ 15.000 a um curso e R$ 30.000 à aposentadoria. A soma continua sendo R$ 80.000. Se o leitor disser que tem R$ 80.000 para aposentadoria e também R$ 15.000 para o curso, estará contando parte do mesmo patrimônio duas vezes.
Na planilha, cada aplicação pode ter uma coluna de finalidade e uma de valor atribuído. Quando uma aplicação atende a mais de uma meta, use linhas de alocação cuja soma coincida com o saldo. Reconcile periodicamente o controle com o extrato, incluindo aportes, retiradas, custos e rendimentos.
Priorize aportes quando a renda é limitada
Boa renda não significa capacidade ilimitada de investir. Depois de pagar compromissos, formar provisões e manter a atividade profissional, pode ser necessário escolher quais metas recebem dinheiro primeiro. Faça essa escolha explicitamente, considerando consequência do atraso, prazo e importância para a vida familiar.
Uma meta essencial e próxima pode exigir maior esforço agora. Outra, mais distante, pode receber aportes menores durante alguns meses, com revisão programada. Isso não significa abandonar o longo prazo por padrão. Significa registrar uma decisão temporária e verificar seu impacto, usando o cálculo de aporte mensal para uma meta.
Mantenha uma carteira compreensível
Organização por objetivos não exige multiplicar produtos até tornar o controle impraticável. O leitor precisa entender por que cada aplicação existe, a que risco está exposto e como acessar o dinheiro. Produtos diferentes podem ter riscos semelhantes, enquanto um único instrumento pode esconder várias exposições.
O artigo sobre diversificação de investimentos ajuda a separar variedade de nomes e distribuição efetiva de riscos. Para objetivos próximos, a prioridade pode estar na previsibilidade e no acesso. Para objetivos distantes, a análise inclui preservação do poder de compra e crescimento, sempre conforme o contexto individual e os riscos aceitos.
Faça revisões por evento e por calendário
Defina uma revisão periódica que caiba na rotina. Nela, compare o saldo atribuído, o custo atualizado da meta e o prazo restante. Se o objetivo mudou de preço, o aporte original pode não ser suficiente. Se o pagamento foi antecipado, o dinheiro precisa estar disponível mais cedo.
Também revise diante de eventos relevantes: perda de renda, mudança familiar, novo contrato de trabalho ou alteração significativa de despesa. Não é preciso reorganizar toda a carteira por causa de cada notícia. O critério é saber se a mudança afeta a finalidade, o prazo ou a capacidade de suportar riscos.
Evite metas concorrentes sem decisão
Um erro comum é criar muitas metas e financiar todas com aportes simbólicos, sem perceber que nenhuma será alcançada no prazo. Outro é resgatar recursos do longo prazo sempre que aparece uma compra atraente. Essas decisões podem ser legítimas, mas precisam mostrar qual objetivo está cedendo espaço e o custo dessa escolha.
No caso da aposentadoria de profissionais liberais, a dependência da renda do trabalho merece atenção especial. Uma retirada recorrente desse patrimônio pode adiar a possibilidade de reduzir a carga de atendimentos. Registrar a transferência entre objetivos torna a decisão visível e permite ajustar o plano em vez de manter expectativas incompatíveis.
Um mapa que acompanha sua vida
Ao terminar, você deve ter uma lista de objetivos com valor, data, prioridade, saldo atribuído e próximo aporte. Esse mapa é a referência para comparar investimentos e acompanhar progresso. Ele pode mudar com a vida, mas cada mudança deve preservar a coerência entre o dinheiro disponível e os compromissos que você pretende financiar.
Perguntas frequentes
Preciso de uma conta para cada objetivo?
Não. A separação pode ser feita no controle, desde que os valores e as finalidades sejam identificáveis.
Uma aplicação pode atender a duas metas?
Sim, se as condições forem compatíveis e a soma das parcelas atribuídas não ultrapassar o saldo real.
Reserva de emergência é uma meta de consumo?
Ela tem função de proteção. Não conte esse dinheiro como disponível para outros planos sem avaliar a redução da reserva.
Como escolher qual meta vem primeiro?
Compare prazo, consequência do atraso, importância e capacidade de aporte. Registre a decisão e sua revisão.
Quando devo rever a divisão?
Em uma periodicidade definida e quando houver mudança relevante de renda, custo, prazo ou situação familiar.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.