O tamanho da reserva de emergência depende do custo que precisa continuar sendo pago e do tempo necessário para recuperar a renda ou se reorganizar. Para quem depende do próprio trabalho, considere também a variabilidade dos recebimentos e a existência de despesas profissionais durante uma pausa. Uma quantidade fixa de meses não representa todas as situações.
A conta começa com despesas, não com salário. Uma pessoa pode ganhar muito e precisar manter um custo essencial relativamente menor; outra pode ter renda semelhante e sustentar dependentes, tratamentos ou uma estrutura profissional mais rígida. A reserva deve responder ao risco e às necessidades reais, sem virar uma meta abstrata baseada apenas na remuneração.
Defina o custo que precisa continuar
Liste moradia, alimentação, saúde, transporte necessário e outras obrigações que permaneceriam durante uma interrupção de renda. Inclua prestações e compromissos que não poderiam ser interrompidos imediatamente. Diferencie uma redução possível de um corte que você apenas imagina fazer em situação de aperto.
Não é necessário pressupor que todos os gastos desaparecerão durante uma emergência. Alguns podem até aumentar, dependendo do evento. Use o histórico para construir uma base e registre as hipóteses. O levantamento de renda comprometida ajuda a identificar obrigações existentes, mas a análise da reserva precisa observar também o que mudaria no cenário de interrupção.
Separe vida pessoal e atividade profissional
Um profissional liberal pode ter aluguel de sala, sistemas, equipe ou outros custos que continuam mesmo sem atendimento. Esses valores não devem ser esquecidos, nem contados duas vezes se já estiverem incluídos no orçamento usado como base. Mantenha uma identificação do que pertence à pessoa e do que sustenta a atividade.
O fluxo de caixa profissional mostra as saídas e os recebimentos por data. Ele ajuda a dimensionar uma proteção de caixa separada ou complementar, conforme a realidade da atividade. Uma reserva pessoal não deve ser apresentada como integralmente disponível para os dois lados sem reconhecer que uma mesma interrupção pode pressioná-los simultaneamente.
Simule períodos diferentes
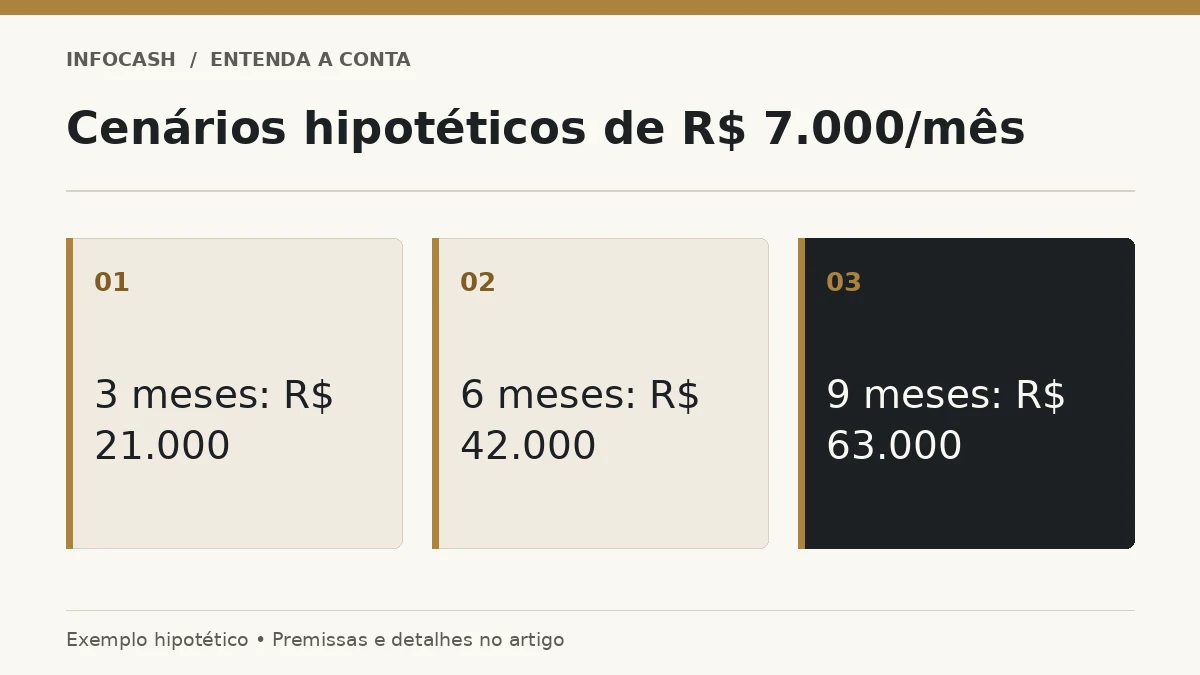
Considere um custo essencial hipotético de R$ 7.000 mensais. Sem renda alternativa, rendimento ou despesa extraordinária no exemplo, diferentes períodos produzem as metas abaixo. Eles são cenários didáticos, não recomendações universais.
Cenários de tamanho da reserva
| Período simulado sem renda | Custo mensal hipotético | Recursos necessários |
|---|---|---|
| 3 meses | R$ 7.000 | R$ 21.000 |
| 6 meses | R$ 7.000 | R$ 42.000 |
| 9 meses | R$ 7.000 | R$ 63.000 |
O cálculo básico é multiplicar custo mensal pelo período escolhido. Depois avalie necessidades adicionais que não aparecem nessa média e recursos realmente disponíveis para o evento. Uma linha de crédito não equivale a reserva própria: sua concessão, custo e disponibilidade podem mudar justamente quando a renda está pressionada.
Escolha o período com perguntas concretas
Quanto tempo levaria para substituir a principal fonte de renda? Os pagamentos dependem de um único cliente? Há concentração de vencimentos? Outras pessoas contam com sua renda? Existem despesas que não admitem redução rápida? As respostas ajudam a escolher cenários mais coerentes do que simplesmente copiar o número usado por outra pessoa.
Se houver outra renda no domicílio, avalie sua estabilidade e relação com o mesmo risco. Duas pessoas que dependem do mesmo contratante podem perder renda juntas. Uma fonte adicional pode reduzir a necessidade de cobertura, mas não deve ser tratada como garantida sem examinar sua vulnerabilidade e seus próprios compromissos.
Não misture emergência com despesa previsível
Uma despesa anual conhecida pede provisão. Férias planejadas pedem recursos para a pausa. Um objetivo de compra tem outro destino. Se você chama todo dinheiro guardado de reserva, pode acreditar que está protegido enquanto a maior parte do saldo já tem data para sair.
O planejamento de despesas anuais ajuda a separar esses compromissos. Para quem recebe somente quando trabalha, o financiamento das férias também merece um plano próprio. A reserva pode ser usada em uma necessidade real, mas a utilização precisa ser reconhecida e seguida de revisão, sem fingir que o dinheiro continua atendendo ao destino anterior.
Considere a disponibilidade dos recursos
Um patrimônio elevado não garante acesso rápido a dinheiro. Imóvel, equipamento e aplicação com resgate restrito podem ter valor e, ainda assim, não resolver uma conta urgente. A reserva precisa ser avaliada pela capacidade de chegar ao caixa quando necessário, dentro de riscos e condições compreendidos.
No guia de onde manter a reserva de emergência, a comparação inclui liquidez, custos e proteção. Não escolha apenas pelo rendimento. Horários, prazos de liquidação e funcionamento da instituição também influenciam a utilidade. Uma parte da estratégia pode envolver acesso para necessidades imediatas e outra para eventos que permitem algum prazo, conforme a análise individual.
Construa a meta por etapas possíveis
Se a distância até a meta for grande, defina marcos intermediários compatíveis com o orçamento. Aumentar gradualmente a proteção pode ser mais sustentável do que estabelecer um aporte alto e resgatá-lo em seguida. O valor mensal precisa considerar dívidas, despesas essenciais e recursos profissionais necessários.
Uma meta não precisa ficar pronta antes de qualquer outra decisão financeira, mas seu déficit deve ser conhecido. Registre quanto existe, quanto falta e qual contribuição será possível. Não utilize uma rentabilidade otimista para esconder a diferença. O esforço principal da construção deve ser explicado por aportes reais e tempo disponível.
Revise quando a exposição mudar
Mudança de renda, dependentes, moradia, contratos ou atividade profissional pode alterar a necessidade. Reavalie também depois de utilizar parte dos recursos. A recomposição deve entrar no planejamento com prioridade compatível com o novo contexto, sem ser apenas uma intenção para quando sobrar.
Os erros comuns são usar o salário como base sem olhar despesas, copiar um número de meses, contar o mesmo saldo em vários objetivos e presumir que qualquer investimento terá resgate imediato. Uma reserva bem dimensionada tem uma explicação: ela cobre necessidades definidas em cenários que fazem sentido para você.
Ao concluir, guarde a memória do cálculo e escolha uma data de revisão. A meta não é um atestado permanente de segurança. É uma ferramenta para reduzir a fragilidade diante de eventos que interrompem o fluxo normal de dinheiro, preservando tempo e condições para decidir os próximos passos.
Perguntas frequentes
A reserva deve ser calculada sobre o salário?
A base principal é o custo que precisa continuar sendo coberto. A renda ajuda a avaliar estabilidade e capacidade de formação.
Quantos meses devo guardar?
Depende de despesas, dependentes, estabilidade e tempo de recomposição da renda. Simule diferentes períodos e documente a escolha.
Dinheiro de férias faz parte da reserva?
Férias planejadas têm um destino previsível. Separá-las evita contar o mesmo recurso como proteção para imprevistos.
Um imóvel pode substituir a reserva?
Ele pode compor patrimônio, mas sua venda pode exigir tempo e ter valor incerto. Avalie a disponibilidade necessária para a emergência.
Quando revisar a meta?
Quando houver mudança relevante de renda, despesas, dependentes, trabalho ou uso dos recursos, além das revisões periódicas escolhidas.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.