Investir todos os meses no Tesouro Direto não exige que os recebimentos sejam idênticos. Exige uma regra que respeite o caixa da atividade. Para quem trabalha por conta própria, o aporte deve acontecer depois da separação de custos, obrigações e retirada, sem depender do melhor mês do ano.
O Tesouro Direto é um programa de acesso a títulos públicos federais. Cada título tem forma de remuneração, prazo e comportamento próprios. A escolha começa pela finalidade do recurso e pela data em que ele poderá ser usado. Uma rotina mensal consistente não transforma todos os títulos em equivalentes e não elimina oscilações numa venda antes do vencimento.
Defina uma regra para meses diferentes
Use três faixas de recebimento. Em um mês fraco, preserve obrigações e faça apenas o aporte mínimo que cabe sem recorrer a crédito. Em um mês comum, aplique o valor previsto no plano. Em um mês forte, direcione uma parte do excedente, mantendo provisões e caixa. A regra deve ser escrita antes de a entrada chegar.
Regra de aporte para renda variável
| Situação do mês | Prioridade | Regra de aporte |
|---|---|---|
| Recebimentos abaixo da base | Custos e obrigações | Aporte mínimo ou pausa prevista |
| Recebimentos dentro da base | Plano mensal | Aporte programado |
| Recebimentos acima da base | Provisões e objetivos | Parcela definida do excedente |
A pausa prevista não é abandono. É uma condição do plano para proteger o caixa. O problema aparece quando o aporte é mantido apenas para cumprir uma meta visual e precisa ser resgatado logo depois para pagar contas.
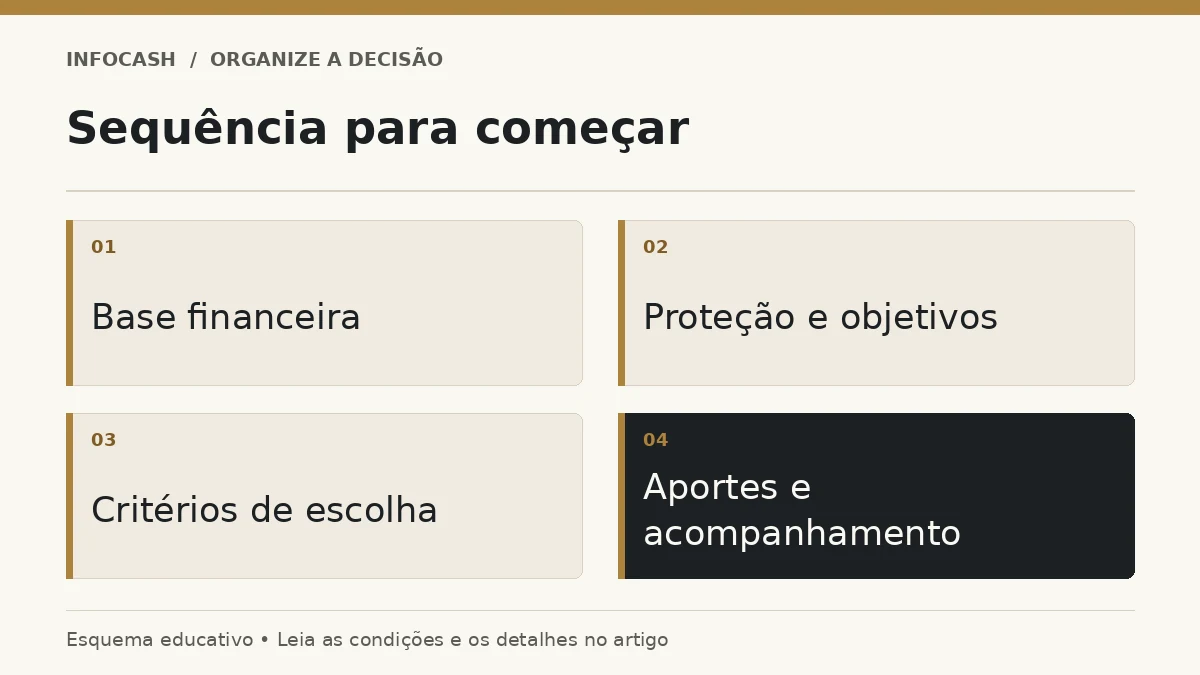
Começar a investir sendo profissional liberal ou autônomo pede uma sequência de decisões, não uma corrida para escolher o produto com a maior taxa. Primeiro identifique dinheiro realmente disponível, obrigações e proteção financeira. Depois defina objetivos e prazos. Só então compare aplicações que sejam compatíveis com essas necessidades e com os riscos que você pode assumir.
Faturamento, honorários ou remuneração profissional não significam que já exista patrimônio, reserva ou experiência com investimentos. Também não obriga a adotar uma carteira complexa. Um começo simples e compreendido permite acompanhar resultados e reconhecer quando algo mudou. Este guia apresenta o caminho geral e indica os aprofundamentos para cada decisão, sem recomendar uma carteira individual.
Separe o valor do aporte antes de escolher o título
Separe a renda pessoal dos recursos necessários a impostos, despesas profissionais e compromissos próximos. Para quem recebe honorários, uma entrada elevada pode conter valores que manterão a atividade nos meses seguintes. Não trate todo saldo positivo como excedente disponível para aplicações com resgate restrito.
Observe dívidas e custos existentes. Investir enquanto mantém uma obrigação cara pode exigir uma comparação cuidadosa, mas essa decisão depende do contrato e da necessidade de liquidez. Não use uma promessa de rendimento para justificar atraso em despesas essenciais. O primeiro aporte deve ter origem identificada e não comprometer a continuidade da vida ou do trabalho.
Preserve a proteção pessoal e profissional
Uma reserva serve para absorver situações relevantes, como interrupção de renda ou despesa inesperada. O valor depende de custos essenciais, dependentes, estabilidade dos recebimentos e tempo necessário para se reorganizar. Uma regra fixa de meses pode servir como referência de simulação, mas não substitui esse diagnóstico.
O guia sobre quanto ter na Reserva de Segurança ensina a dimensionar cenários. Separar essa proteção reduz a chance de vender um investimento destinado ao futuro em um momento inadequado. Ela também ajuda a distinguir recursos de segurança, provisões de contas previsíveis e dinheiro destinado a objetivos escolhidos.
Entenda Tesouro Selic, Prefixado e IPCA+
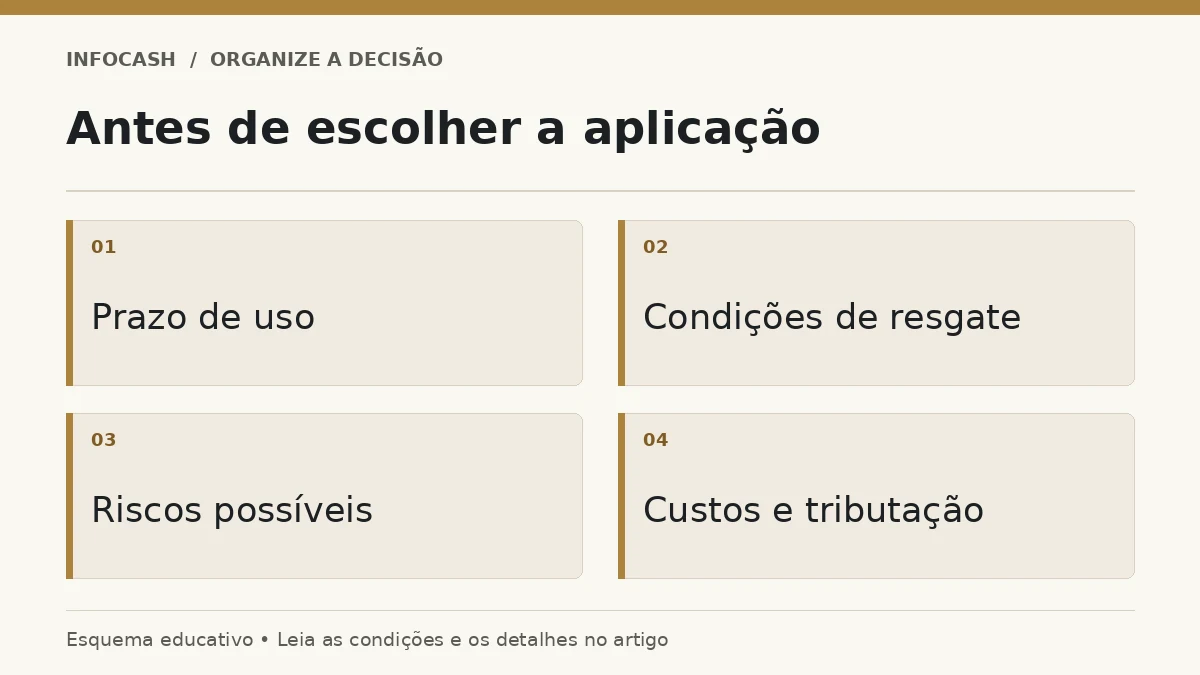
Para a proteção funcionar, você precisa compreender como e quando terá acesso aos recursos. Compare condições de resgate, risco, custos e tributação. Liquidez não significa apenas existir um botão de retirada; pode haver horários, prazos, carências e procedimentos que precisam ser conhecidos.
O comparativo de Tesouro Selic e CDB para a reserva apresenta critérios para essa análise. Produtos com nomes semelhantes podem ter condições diferentes. Não presuma que todo CDB permite resgate diário ou que qualquer título público terá o mesmo comportamento antes do vencimento. Leia a documentação da aplicação concreta.
Relacione o vencimento ao objetivo
Defina o que pretende financiar, quando usará os recursos e qual valor precisa estimar. Uma meta de curto prazo tem exigências diferentes de um objetivo distante. Se o valor futuro for incerto, explicite as premissas e reveja a conta quando houver novas informações, sem depender de uma taxa de retorno otimista para tornar o plano aparentemente viável.
O cálculo de quanto investir por mês mostra como relacionar esforço, prazo e hipóteses de rendimento. A contribuição mensal precisa caber no orçamento. Se o valor necessário for alto, as alternativas incluem rever prazo, objetivo ou recursos disponíveis. Aumentar o risco não é uma solução automática para uma meta incompatível com a renda.
Distribua aportes por função
Organizar investimentos por finalidade ajuda a evitar decisões baseadas apenas no saldo total. Um dinheiro pode estar destinado a uma despesa próxima; outro, à aposentadoria. Mesmo que estejam na mesma instituição, essas partes não têm a mesma função e não deveriam ser avaliadas apenas pela rentabilidade do último mês.
Veja a estrutura didática abaixo. Ela não define produtos nem proporções para uma carteira.
Regra de aporte para renda variável
| Função | Pergunta principal | Critério que merece atenção |
|---|---|---|
| Proteção | Quando posso precisar sem aviso? | Acesso e riscos compreendidos |
| Objetivo próximo | Qual é a data do uso? | Compatibilidade do prazo |
| Objetivo distante | Quanto tempo posso manter? | Risco, custos e estratégia |
| Provisão conhecida | Qual obrigação será paga? | Disponibilidade no vencimento |
O artigo sobre investimentos por objetivos e prazos aprofunda essa organização. Não é necessário criar uma aplicação diferente para cada desejo, mas é necessário saber quais recursos sustentam cada compromisso. Um mesmo valor não pode financiar integralmente uma viagem e, ao mesmo tempo, ser contado como reserva intocada.
Diversifique com entendimento
Distribuir recursos pode reduzir determinadas concentrações, mas ter muitos produtos não garante diversidade de riscos. Aplicações diferentes podem depender do mesmo emissor, setor ou fator econômico. Antes de acrescentar um item, descubra qual função ele terá e o que muda no conjunto.
O guia de diversificação de investimentos ajuda a olhar além dos nomes comerciais. Não existe diversificação que elimine todos os riscos. A carteira precisa continuar compreensível e compatível com sua capacidade de acompanhar. Complexidade sem propósito pode dificultar resgates, conferência de custos e entendimento das perdas possíveis.
Meça patrimônio, não apenas aportes
Investir é uma parte da construção patrimonial. Bens, dívidas e outras obrigações também importam. Um saldo aplicado crescente pode coexistir com endividamento ainda maior. Por isso, acompanhar apenas quanto foi depositado não mostra toda a situação financeira.
O cálculo do patrimônio líquido pessoal reúne ativos e obrigações com critérios de avaliação consistentes. Acompanhe mudanças ao longo do tempo, distinguindo aportes, retiradas e variações de valor. Não atribua todo crescimento ao rendimento dos investimentos nem conclua que uma oscilação de curto prazo revela, sozinha, o sucesso ou fracasso do plano.
Inclua o futuro do trabalho na conversa
Para profissionais liberais, a renda pode depender fortemente de atendimentos e horas disponíveis. Construir recursos para quando o ritmo de trabalho diminuir exige planejamento próprio. Não presuma que será possível manter a mesma carga de trabalho indefinidamente ou que uma única fonte de renda resolverá todo o período futuro.
O guia de aposentadoria para profissionais liberais ajuda a projetar necessidades e avaliar fontes complementares. A análise deve considerar inflação, longevidade, custos e incertezas. Estimativas são ferramentas de planejamento, não promessas sobre o valor que você receberá em uma data distante.
Faça o primeiro movimento com uma regra de acompanhamento
Os erros comuns são começar pelo produto, ignorar reserva, usar dinheiro já comprometido, comparar apenas rentabilidade bruta e montar uma carteira que você não entende. Corrigir essa sequência reduz a dependência de sugestões isoladas e facilita avaliar qualquer nova oferta que apareça.
Registre a finalidade do aporte, o prazo, as condições e a próxima revisão. Confira se o dinheiro foi aplicado conforme a decisão e mantenha os documentos. O início de uma carteira não precisa ser grandioso. Precisa ser coerente com a vida que o dinheiro já sustenta e com as escolhas que você pretende ampliar ao longo do tempo.
Perguntas frequentes
Preciso investir o mesmo valor todo mês?
Não. Você pode usar uma regra por faixa de recebimento, desde que mantenha critérios consistentes e não comprometa obrigações.
Tesouro Selic e Tesouro IPCA+ cumprem a mesma função?
Não. A forma de remuneração, o prazo e a oscilação antes do vencimento são diferentes. A escolha depende do objetivo.
Posso vender um título antes do vencimento?
Consulte as condições vigentes. O preço da venda antecipada pode ser diferente do valor projetado para o vencimento.
É adequado investir o valor reservado para impostos?
Somente em condições compatíveis com o vencimento e o acesso necessário. O recurso continua comprometido com a obrigação.
Como acompanhar os aportes?
Registre data, valor, título, vencimento e objetivo. Avalie o plano pelo avanço do objetivo e pela adequação do título, não apenas pelo saldo do dia.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.