Decidir entre amortizar um financiamento e investir exige comparar o custo que deixará de existir na dívida com o retorno líquido possível da aplicação, considerando datas, riscos e liquidez. Antes da conta, verifique se os recursos não são necessários para despesas próximas ou proteção financeira. Um resultado matemático favorável não elimina a necessidade de caixa.
Amortizar significa reduzir o saldo devedor conforme as condições do contrato. Isso pode alterar prazo, prestação ou ambos, dependendo da operação e das opções disponíveis. Investir mantém recursos em uma aplicação, mas seu valor de resgate e sua disponibilidade dependem das características do produto. A comparação precisa usar condições reais, não apenas taxas destacadas em telas diferentes.
Peça a simulação da amortização
Solicite à instituição um demonstrativo para o valor que pretende antecipar. Compare saldo devedor, prestações, prazo e desembolso remanescente antes e depois. Verifique se há indexadores, seguros ou outros componentes que não acompanham a redução do principal da mesma forma.
Não multiplique automaticamente o valor amortizado pela taxa anual e chame o resultado de economia contratual. Em financiamentos com prestações periódicas, o saldo já diminuiria ao longo do tempo. O efeito da antecipação depende do sistema, das datas e das condições. O guia de leitura do custo do crédito ajuda a identificar quais informações precisam estar no documento.
Defina o que seria feito com o dinheiro investido
Escolha uma alternativa de análise compatível com o prazo, sem presumir que todo investimento renderá a taxa esperada. Considere custos, tributos e possíveis variações do valor. Se houver necessidade de resgate antes do vencimento, confira as condições e o risco de receber menos do que a projeção inicialmente sugeria.
Também defina se o investimento ficaria intacto ou seria utilizado para pagar prestações. Essas estratégias têm fluxos diferentes. Manter o valor integral rendendo e, ao mesmo tempo, assumir que ele financiará parcelas mensais é contar o mesmo recurso duas vezes. A conta precisa refletir as retiradas que de fato ocorreriam.
Um exemplo simplificado de comparação
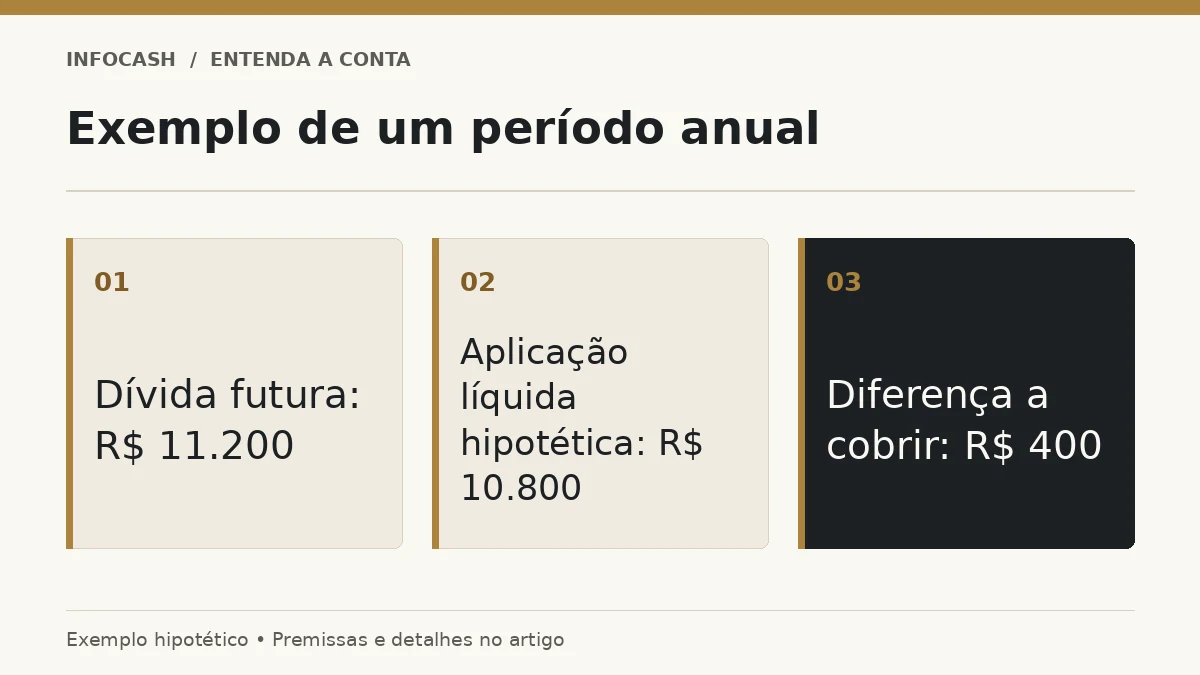
Considere uma hipótese didática de um único período anual. Uma dívida de R$ 10.000 seria liquidada somente ao final do ano, com custo de 12%, e poderia ser quitada hoje por R$ 10.000. A alternativa seria manter esse valor aplicado e obter retorno líquido hipotético de 8% no mesmo período. Não há parcelas intermediárias, taxas adicionais ou variação de condições neste exemplo.
Custo evitado e retorno hipotético
| Alternativa hipotética | Movimento hoje | Situação ao final de um ano |
|---|---|---|
| Quitar a dívida | Pagar R$ 10.000 | Evitar pagamento de R$ 11.200 |
| Investir e manter a dívida | Aplicar R$ 10.000 | Ter R$ 10.800 para dívida de R$ 11.200 |
Na segunda hipótese, faltariam R$ 400 para pagar a dívida ao final do período. A diferença mostra a importância de comparar custo e retorno na mesma base. Ela não reproduz um financiamento com amortizações mensais e não recomenda utilizar toda a reserva para quitar. Se o retorno de 8% fosse apenas esperado, ainda haveria incerteza adicional na comparação.
Preserve a função da reserva
Recursos de emergência têm um papel diferente do dinheiro destinado a buscar retorno. Usar toda a reserva para amortizar pode reduzir juros e deixar você dependente de crédito diante de um imprevisto. A possibilidade de pedir dinheiro emprestado depois não equivale a ter liquidez disponível nas condições atuais.
O dimensionamento da reserva de emergência ajuda a avaliar a proteção necessária conforme renda, dependentes e despesas. Não existe um valor único que deva ser preservado por todas as pessoas. O ponto é identificar o que está sendo trocado: menor dívida hoje e menor disponibilidade imediata, ou mais liquidez e manutenção do custo contratual.
Compare prazo e prestação com cuidado
Quando a instituição oferece opções diferentes de amortização, peça simulações separadas. Reduzir prazo e reduzir prestação podem produzir efeitos distintos sobre juros e caixa. A escolha deve considerar o objetivo: aliviar o orçamento mensal, encerrar a obrigação antes ou combinar necessidades.
Não aceite uma comparação que mostra apenas uma prestação nova sem o restante do cronograma. Observe o total remanescente e as condições. Se uma redução de parcela liberar dinheiro, decida o que fará com ele. A economia potencial pode ser consumida por novas obrigações se o planejamento não acompanhar a alteração.
Evite comparar risco diferente como se fosse equivalente
Uma rentabilidade histórica de um ativo não é garantia de retorno futuro. Um produto com prazo longo ou oscilação pode exigir uma venda desfavorável quando você precisar do dinheiro. Já a economia da amortização decorre do contrato e precisa ser conferida no demonstrativo, especialmente quando há componentes variáveis.
A organização dos investimentos por objetivos e prazos ajuda a avaliar compatibilidade. Não escolha uma aplicação apenas porque sua taxa aparente supera a da dívida. Pergunte se o retorno é líquido, se as datas coincidem e quais perdas ou restrições podem ocorrer. Uma diferença pequena de taxa não apaga diferenças grandes de risco.
Considere uma solução parcial
A decisão não precisa usar todo o dinheiro em uma única alternativa. Conforme o contexto, pode ser possível preservar uma parte para necessidades e amortizar outra. Isso não cria uma regra de divisão universal; permite testar cenários e reconhecer que custo e liquidez podem ter importância simultânea.
Liste os compromissos próximos com o método de renda comprometida e separe recursos que já têm destino. Depois compare o efeito de diferentes valores de antecipação. Uma simulação parcial pode oferecer alívio sem eliminar toda a margem financeira. O resultado deve ser avaliado na sua situação, sem converter um exemplo educativo em recomendação individual.
Documente a decisão e confira a execução
Se escolher amortizar, confirme a aplicação do valor, o novo saldo e o cronograma. Se optar por manter a aplicação, acompanhe as condições e preserve a fonte de pagamento das parcelas. Em ambos os casos, revise quando houver mudança relevante de renda, contrato ou necessidade de recursos.
Os erros comuns são comparar taxa bruta com custo líquido, ignorar datas, usar retorno passado como promessa e esvaziar recursos já comprometidos. Uma decisão bem fundamentada mostra quais fluxos foram comparados e quais riscos permaneceram. A melhor resposta não é um slogan a favor de dívida ou investimento, mas uma escolha cujas condições você consegue explicar e cumprir.
Perguntas frequentes
Amortizar sempre reduz o prazo?
Depende do contrato e das opções oferecidas. Peça simulações de prazo e prestação para compreender o efeito.
Basta comparar duas taxas anuais?
Não. Confira fluxos, datas, custos, tributos, indexadores, risco e liquidez. Taxas isoladas podem esconder diferenças importantes.
Posso usar rentabilidade passada como referência garantida?
Não. Resultados anteriores não asseguram o retorno futuro e não eliminam risco de perda ou restrições de resgate.
Preciso escolher uma única alternativa para todo o dinheiro?
Não necessariamente. Cenários parciais podem ser avaliados conforme necessidades, reserva e condições contratuais.
Como saber quanto economizei ao amortizar?
Compare demonstrativos da instituição antes e depois, com o mesmo valor e data de referência, considerando o cronograma completo.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.