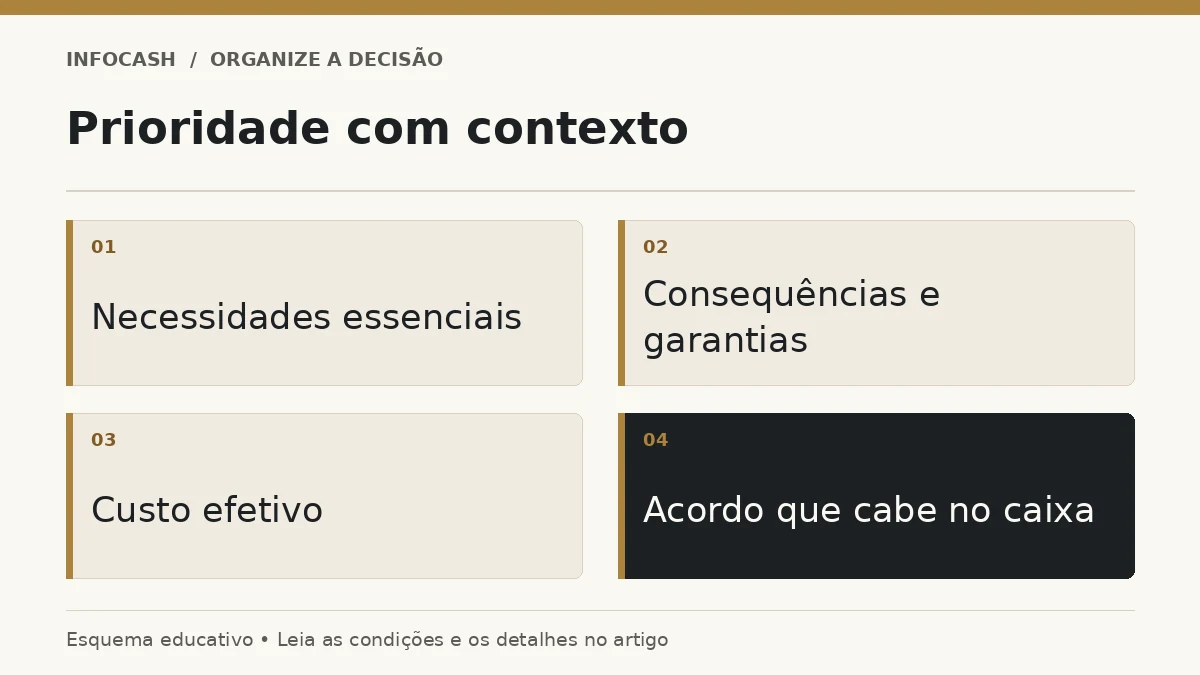
Para decidir qual dívida pagar primeiro, organize saldos, custos, vencimentos e consequências, preservando despesas essenciais. Depois avalie quais obrigações exigem ação imediata e quais podem ser ordenadas pelo custo financeiro. A maior taxa de juros é um critério importante, mas não deve apagar riscos como perda de um bem necessário ou interrupção de um serviço essencial.
Uma lista de dívidas oferece um ponto de partida melhor do que pagar apenas a cobrança mais insistente. Ela permite separar urgência, custo e possibilidade de negociação. O objetivo é usar o dinheiro disponível para reduzir a pressão de forma sustentável, sem assumir que você consegue quitar tudo de uma vez ou deixar necessidades básicas sem cobertura.
Faça um inventário completo
Anote credor, saldo, prestação, taxa ou custo efetivo, vencimento, atraso e eventual garantia. Identifique qual informação veio de documento e qual ainda precisa ser confirmada. Uma lembrança aproximada do saldo pode ser suficiente para começar a lista, mas não para aceitar uma proposta de quitação.
Inclua parcelamentos, financiamentos e obrigações que estejam em dia. Elas também ocupam renda e influenciam a capacidade de resolver atrasos. Não misture o saldo total da dívida com a parcela que vence agora. A renda comprometida ajuda a mostrar o efeito mensal, enquanto o inventário revela o tamanho e as condições do conjunto.
Preserve a continuidade da vida e do trabalho
Antes de distribuir dinheiro entre credores, identifique os valores necessários para alimentação, moradia, saúde e continuidade da atividade profissional. Esses destinos variam por pessoa e não devem ser definidos por uma porcentagem universal. Um pagamento que deixa você sem recursos para trabalhar pode dificultar também a solução das outras obrigações.
Isso não significa ignorar contratos ou consequências do atraso. Significa construir um plano com a realidade do caixa. Se o dinheiro não cobre tudo, é necessário reconhecer o limite, buscar condições viáveis e, quando apropriado, orientação individual. Prometer parcelas incompatíveis apenas adia a dificuldade e pode criar novos custos.
Diferencie custo e urgência
Uma dívida cara cresce mais rapidamente, mas uma obrigação com garantia ou consequência imediata pode exigir prioridade específica. Leia as condições e confirme a situação com o credor. Não conclua, apenas pelo nome do produto, que conhece todos os riscos envolvidos.
Critérios de prioridade das dívidas
| Critério | Pergunta para cada dívida | Utilidade |
|---|---|---|
| Custo | Quanto custa manter o saldo? | Identificar pressão financeira |
| Vencimento | O que vence primeiro? | Organizar o calendário |
| Atraso | Quais encargos e medidas estão em curso? | Dimensionar urgência |
| Garantia | Existe bem ou direito vinculado? | Entender consequências |
| Negociação | Quais condições foram formalizadas? | Comparar soluções reais |
| Capacidade | A parcela cabe no plano? | Evitar um novo descumprimento |
A tabela não cria uma pontuação automática. Ela organiza fatores que precisam ser avaliados juntos. Se houver uma consequência contratual ou jurídica difícil de interpretar, procure informação qualificada para o caso concreto em vez de confiar em uma regra genérica encontrada na internet.
Quando priorizar o custo mais alto
Se as demais condições forem comparáveis e as obrigações mínimas estiverem cobertas, direcionar recursos adicionais à dívida de maior custo pode reduzir encargos. O raciocínio é que cada real mantido nessa dívida custa mais ao longo do tempo. A comparação deve usar taxas e períodos equivalentes, além de verificar condições de antecipação.
Imagine duas dívidas hipotéticas com saldo de R$ 5.000 cada, uma com custo mensal de 4% e outra de 1%, sem outras diferenças no exemplo. Em um período simplificado sem amortização, os encargos seriam R$ 200 e R$ 50. Esse recorte explica a relevância da taxa, mas não substitui o cronograma real de pagamentos nem considera todos os possíveis custos.
A leitura do CET e das condições de crédito ajuda a não confundir taxa anunciada e custo efetivo. Se uma proposta altera prazo, garantias ou valor líquido, inclua essas mudanças na comparação. Um custo aparentemente menor pode esconder uma obrigação mais longa ou uma consequência mais relevante.
E a estratégia de quitar a menor dívida?
Eliminar uma dívida pequena pode simplificar o controle e liberar uma prestação. Essa vantagem operacional e comportamental pode ser relevante. Porém, não a apresente automaticamente como a alternativa de menor custo. Compare o dinheiro necessário para a quitação com o efeito sobre as demais obrigações.
Se você optar por essa ordem, registre o motivo e o custo da escolha. A parcela liberada precisa receber um destino definido, como reforçar o pagamento seguinte, para que o plano avance. Se o espaço liberado virar imediatamente novo consumo, a quantidade de dívidas pode voltar a crescer sem melhora consistente do caixa.
Compare uma renegociação pelo conjunto
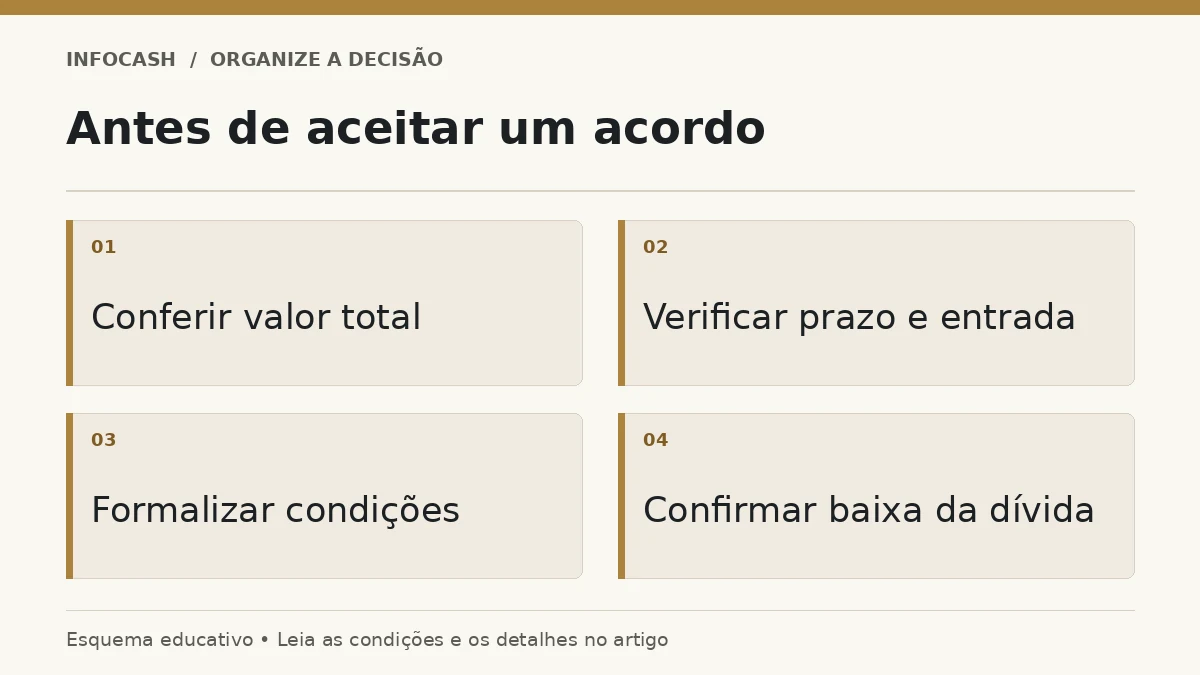
Peça os valores e condições completos. Uma entrada reduzida ou prestação menor pode vir acompanhada de prazo maior. Confira custo total, encargos, datas e o que acontece com a obrigação anterior. Não presuma que uma nova contratação quita automaticamente todas as dívidas mencionadas na conversa.
Se a proposta depende de uma entrada que você não possui, ela não é uma solução disponível naquele momento. Se cabe apenas no melhor mês de renda, teste um período mais fraco. O planejamento do fluxo de recebimentos é especialmente útil para profissionais que não têm entradas uniformes ao longo do mês.
Evite criar uma segunda dívida para esconder a primeira
Trocar uma dívida por outra pode fazer sentido em determinadas condições, mas precisa melhorar o custo ou o fluxo de forma compreendida. Confira se há tarifas, garantias novas e risco de voltar a usar o limite liberado. O crédito adicional não aumenta sua renda recorrente.
O planejamento de compras e uso do crédito deve acompanhar o plano de pagamento. Caso o orçamento permaneça deficitário, uma renegociação isolada pode apenas reduzir a parcela por algum tempo. Identifique quais escolhas e compromissos precisam mudar para que a nova condição seja cumprida sem novas contratações.
Acompanhe o saldo e a próxima etapa
Depois de pagar, confirme a baixa ou a amortização e atualize o saldo. Mantenha comprovantes e confira se o próximo vencimento corresponde ao acordo. Se uma informação divergir, registre a pendência e procure o canal oficial antes de assumir que a obrigação foi encerrada.
Os erros comuns são pagar pela insistência da cobrança, olhar apenas a parcela, ignorar garantias e usar dinheiro essencial para um acordo inviável. Uma ordem sustentável reconhece limitações e escolhe prioridades com informação. O avanço pode começar pela organização de uma negociação ou pela eliminação de um custo maior, desde que a decisão reduza a dificuldade sem criar outra escondida.
Perguntas frequentes
Devo pagar sempre a maior taxa primeiro?
O custo importa, mas confira necessidades essenciais, garantias, atrasos e consequências. Condições diferentes podem mudar a prioridade.
Quitar a menor dívida é errado?
Não necessariamente. Pode simplificar o controle, mas não garante o menor custo. Compare o efeito e direcione a parcela liberada.
Uma prestação menor significa acordo melhor?
Não. Confira prazo, total pago, encargos e condições. O alívio mensal pode vir com uma obrigação mais longa.
Posso usar toda a reserva para quitar?
Avalie a proteção que deixará de existir, as necessidades próximas e o custo da dívida. A decisão depende da situação individual.
Como confirmar que uma dívida acabou?
Guarde comprovantes e confira a baixa nos canais oficiais do credor. Não presuma quitação apenas por uma conversa ou pagamento isolado.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.