Planejar compras e usar crédito com critério começa antes de escolher a parcela. Defina o que precisa resolver, quanto a decisão custará ao longo do tempo e quais recursos pagarão a obrigação. Depois compare as formas de pagamento. Uma aprovação de crédito não confirma que a compra cabe no seu orçamento ou que é a melhor utilização do dinheiro.
Este guia organiza as perguntas principais e encaminha aos aprofundamentos. O objetivo não é classificar toda compra como boa ou ruim. Uma decisão pode trazer conforto, mobilidade ou capacidade de trabalho e ainda assim exigir ajustes importantes. Ao tornar o custo e o prazo visíveis, você escolhe sabendo quais outras possibilidades estarão sendo reduzidas.
Identifique o motivo e o momento da compra
Escreva qual problema a compra resolve e o que acontece se ela for adiada. Uma reposição necessária para trabalhar tem implicações diferentes de uma troca motivada por novidade. A urgência também merece conferência: um prazo promocional não é o mesmo que uma necessidade pessoal com data fixa.
Compare a decisão com as prioridades já escolhidas. Se cada aumento de renda produz automaticamente novas obrigações, talvez a compra faça parte de um padrão mais amplo. O artigo sobre inflação do estilo de vida ajuda a perceber esse movimento sem tratar todo ganho de conforto como falha. A pergunta é se a expansão foi deliberada e se continua sustentável.
Calcule o custo completo
Além do preço, considere instalação, manutenção, consumo, assinaturas, seguros e eventual descarte ou revenda. Alguns custos são certos; outros precisam de estimativa. Identifique a origem de cada valor e não some itens que representam a mesma coisa. O custo de aquisição e a perda de valor do bem, por exemplo, pertencem a análises diferentes quando o objetivo é medir o desembolso ou o custo econômico de uso.
O exemplo do custo de manter um carro mostra por que olhar apenas a parcela pode esconder uma parte importante da decisão. Essa lógica também vale para equipamentos de trabalho e bens que exigem manutenção. Uma compra aparentemente barata pode criar despesas recorrentes que permanecem mesmo quando você utiliza pouco o produto.
Compare formas de pagamento equivalentes
Peça o valor à vista e o total de cada alternativa parcelada. Confira quantidade de parcelas, datas, juros, tarifas e condições. Compare a mesma compra e o mesmo conjunto de itens; uma oferta com serviços diferentes não pode ser tratada como se tivesse apenas uma taxa distinta.
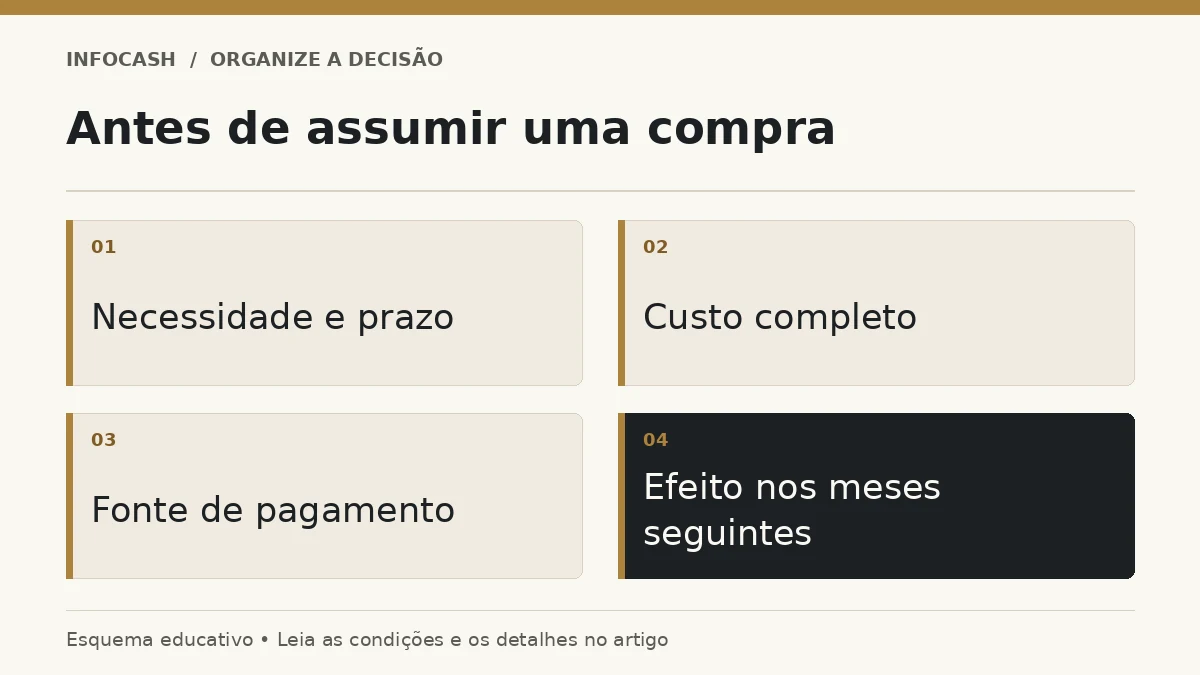
No guia à vista ou parcelado, a comparação considera desconto, liquidez e custo financeiro. O dinheiro utilizado à vista deixa de estar disponível para outras necessidades. Isso não significa que parcelar sempre seja melhor, mas que a decisão precisa preservar recursos destinados a obrigações e imprevistos. Um desconto pode ser atraente sem justificar esvaziar toda a proteção financeira.
Use uma lista curta de verificação
Considere um exemplo hipotético: uma compra custa R$ 2.700 à vista ou seis parcelas de R$ 500, totalizando R$ 3.000. A diferença nominal é R$ 300. Antes de escolher, verifique se pagar R$ 2.700 preserva os destinos essenciais e se as seis parcelas cabem nos períodos seguintes. A diferença não deve ser comparada diretamente a uma taxa mensal sem uma conta que considere o calendário.
Perguntas antes de assumir a compra
| Pergunta | Informação necessária | Decisão que ela ajuda a tomar |
|---|---|---|
| O que a compra resolve? | Necessidade e prazo | Comprar, adiar ou buscar alternativa |
| Quanto custa no total? | Preço e custos associados | Dimensionar o compromisso |
| Qual dinheiro pagará? | Renda e recursos disponíveis | Evitar usar valores já destinados |
| Qual é o calendário? | Parcelas e vencimentos | Prever pressão sobre o caixa |
| O que pode mudar? | Renda, uso e manutenção | Avaliar fragilidade do plano |
Não transforme a lista em um ritual que produz aprovação automática. Se uma resposta depende de uma suposição otimista, registre essa dependência. O plano precisa continuar compreensível quando a renda cai, um custo aumenta ou o bem exige reparo antes do esperado.
Avalie benefícios do cartão pelo resultado líquido
Milhas, pontos e cashback podem influenciar a forma de pagamento, mas não devem justificar uma compra que você não faria. Desconte anuidade, tarifas e custos associados ao benefício. Observe também regras de utilização, expiração e restrições. Um benefício anunciado não equivale necessariamente ao valor que você conseguirá aproveitar.
O comparativo de milhas ou cashback ensina a relacionar os benefícios ao padrão real de gastos. Evite elevar o consumo apenas para atingir uma meta de recompensa. Se o gasto adicional custa mais que a vantagem obtida, o programa pode estar produzindo o efeito oposto ao que você esperava.
Quando houver empréstimo, compare o CET
Uma prestação menor pode resultar de prazo mais longo e levar a maior desembolso total. O Custo Efetivo Total reúne encargos e despesas da operação conforme a regulamentação aplicável e ajuda a comparar propostas. Peça também o valor líquido que será recebido, o cronograma e o total a pagar.
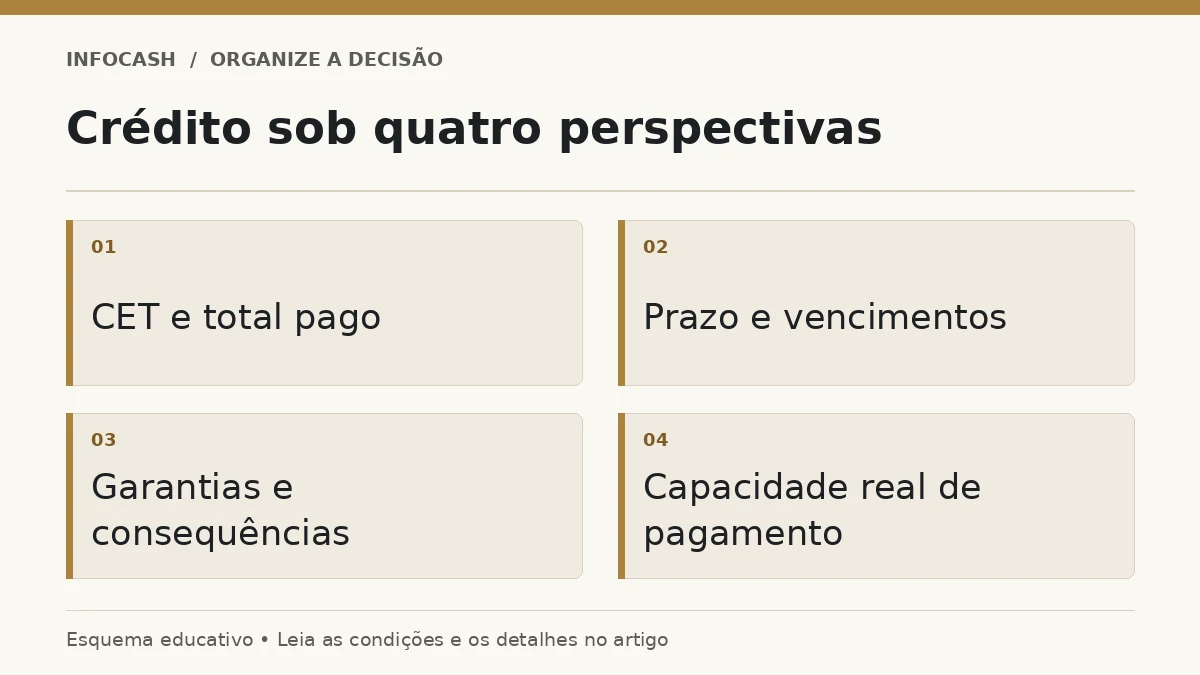
O guia para comparar empréstimos pelo CET aprofunda essa leitura. Compare propostas equivalentes em valor e prazo sempre que possível. Verifique indexadores, garantias e condições que podem alterar o risco ou os pagamentos. Não escolha uma operação apenas pela facilidade de contratação ou pela confiança em conseguir renda adicional depois.
Se já existem dívidas, reveja prioridades
Uma nova compra pode reduzir a capacidade de resolver obrigações anteriores. Liste dívidas, custos, atrasos e consequências antes de assumir outra prestação. A ordem de pagamento não depende somente do saldo menor ou do desconforto de ver uma cobrança. Há despesas essenciais, garantias e riscos de perda de serviços que precisam entrar na análise.
O artigo sobre qual dívida pagar primeiro ajuda a organizar critérios. Se o dinheiro não comporta o conjunto, pode ser necessário negociar condições e rever a estrutura de gastos. Trocar uma dívida por outra só melhora a situação quando reduz custos ou ajusta o fluxo de forma sustentável, sem esconder um prazo muito maior ou liberar espaço para novo endividamento.
Compare também o custo de manter a dívida
Quem dispõe de recursos e tem financiamento pode considerar antecipar pagamentos. A alternativa de investir o dinheiro deve ser comparada com os juros evitados, o retorno líquido esperado, os riscos e a liquidez. Não coloque uma economia contratual e uma rentabilidade incerta no mesmo plano como se ambas fossem garantidas.
O guia amortizar o financiamento ou investir apresenta as contas e as condições relevantes. A decisão envolve mais do que buscar a maior taxa. Preservar recursos para necessidades próximas e entender como a amortização altera o contrato podem ser tão importantes quanto a diferença numérica inicial.
Compras que continuam fazendo sentido depois
Os erros comuns são olhar somente a parcela, ignorar manutenção, contar renda incerta, gastar para obter recompensas e comparar propostas com bases diferentes. Corrigir esses pontos torna a decisão mais clara, mesmo quando a resposta final continua sendo comprar. Planejamento não exige privação automática; exige reconhecer o que a escolha ocupa.
Antes de confirmar, guarde as condições oferecidas e confira o contrato. Depois inclua o compromisso no controle e acompanhe o custo real. Uma compra bem planejada continua explicável meses depois: você sabe por que a fez, quanto custou e quais recursos foram destinados a sustentá-la.
Perguntas frequentes
Crédito aprovado significa que a compra cabe?
Não. A instituição avalia seus próprios critérios. Você precisa considerar despesas, compromissos futuros e estabilidade da renda.
Devo escolher sempre a menor parcela?
Não. Confira prazo, total pago, CET e condições. Uma parcela menor pode prolongar a dívida e aumentar o custo.
Benefícios do cartão justificam gastar mais?
O benefício precisa superar custos e fazer sentido no consumo que já seria realizado. Gasto extra pode anular a vantagem.
Toda compra deve ser adiada?
Não. Avalie necessidade, prazo e alternativas. Uma compra essencial ao trabalho pode exigir tratamento diferente de uma troca opcional.
Como comparar uma oferta à vista com parcelas?
Use preço total, calendário, desconto e dinheiro disponível, preservando recursos destinados a outras obrigações.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.