Calcular quanto custa manter um carro exige duas contas: o dinheiro que sai do orçamento e o custo econômico de possuir e usar o bem. Combustível, seguro, tributos, manutenção e estacionamento pressionam o caixa. A depreciação representa perda de valor ao longo do tempo, mesmo sem uma cobrança mensal. A parcela do financiamento, sozinha, não reúne essas informações.
Comece pela sua rotina de uso. Distância percorrida, local de moradia, estacionamento, condições do veículo e necessidade profissional alteram bastante a conta. Não existe um custo mensal único para todos os carros ou motoristas. Os valores deste artigo são hipotéticos e servem apenas para demonstrar o método, sem representar cotação de mercado.
Faça a conta do uso recorrente
Liste combustível ou energia, estacionamento, pedágios, lavagem e outros gastos associados aos deslocamentos. Use registros de períodos comparáveis, evitando projetar uma viagem longa como se ela ocorresse todo mês. Se o veículo atende ao trabalho e à vida pessoal, registre um critério de separação gerencial que faça sentido para sua análise.
Uma conta de combustível pode partir de distância mensal dividida pelo consumo médio observado e multiplicada pelo preço efetivamente pago. As unidades precisam ser coerentes. Se você utiliza quilômetros por litro, não misture esse indicador com litros por cem quilômetros. Estimativas do fabricante podem diferir do uso real, então acompanhe abastecimentos e distância ao longo do tempo.
Transforme custos anuais em provisões
Seguro, impostos e algumas revisões não vencem todos os meses, mas fazem parte do custo de manter o carro. Estime cada obrigação e distribua os recursos conforme o prazo até o pagamento. Se o vencimento está próximo e ainda não há dinheiro separado, dividir o total por doze não resolve a necessidade imediata.
O planejamento de despesas anuais ajuda a calcular a provisão pelo tempo disponível. Guarde os valores reais depois do pagamento para melhorar o próximo ciclo. Seguro e tributos dependem de condições específicas; não aplique uma alíquota ou preço de outro veículo como se fosse automaticamente válido para o seu.
Organize um exemplo mensal
Considere o seguinte conjunto hipotético em reais, sem financiamento. Os valores anuais de seguro, tributos e manutenção foram divididos por doze apenas para comparar o custo médio. Essa média não substitui o calendário de pagamento.
Caixa e custo econômico do carro
| Item hipotético | Referência | Média mensal |
|---|---|---|
| Combustível | Uso do mês | R$ 600 |
| Estacionamento | Uso do mês | R$ 150 |
| Seguro | R$ 2.400 por ano | R$ 200 |
| Tributos | R$ 1.800 por ano | R$ 150 |
| Manutenção prevista | R$ 2.400 por ano | R$ 200 |
| Total de desembolsos médios | Soma dos itens | R$ 1.300 |
O exemplo não inclui todos os custos possíveis. Pedágios, pneus, reparos imprevistos e mudanças de uso precisam entrar quando pertinentes. Não some novamente uma manutenção já incluída na provisão ao avaliar o mesmo custo econômico, mas acompanhe o pagamento efetivo na visão de caixa. A finalidade de cada relatório deve permanecer clara.
Acrescente a perda de valor sem duplicar a aquisição
Imagine, ainda hipoteticamente, um carro avaliado em R$ 60.000 no início de um ano e em R$ 54.000 ao final. A diferença é de R$ 6.000, equivalente a R$ 500 por mês em média. Essa perda de valor não sai da conta todo mês, mas influencia quanto você recuperaria se vendesse o veículo.
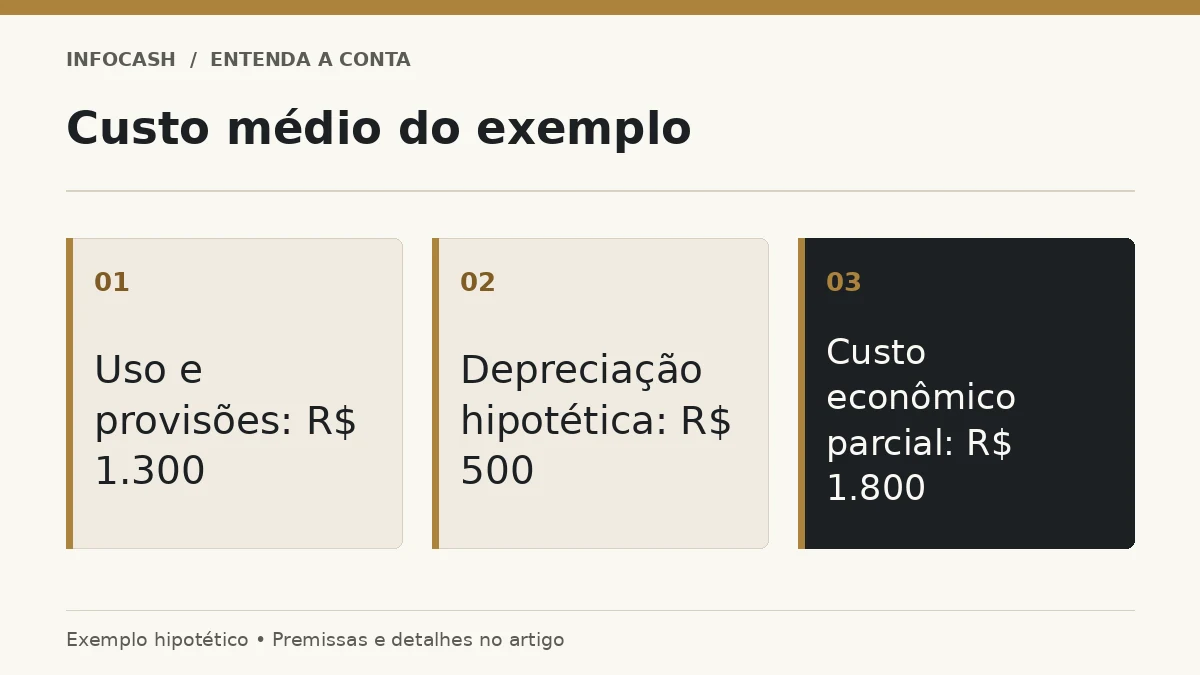
Somando essa depreciação hipotética aos R$ 1.300 de despesas médias do exemplo, o custo econômico parcial seria de R$ 1.800 mensais. Não se trata de previsão de desvalorização. O preço real de venda depende do mercado, do estado do bem e da negociação. Ao calcular o patrimônio líquido, utilize uma referência de valor compatível com a finalidade da análise.
Evite adicionar o preço integral de aquisição e toda a depreciação como se fossem dois custos independentes no mesmo período de uso. Uma análise completa de propriedade considera compra, gastos, financiamento quando houver e valor de revenda no horizonte escolhido. Misturar metodologias pode inflar o resultado e prejudicar a comparação com alternativas.
Se houver financiamento, separe principal e encargos
A prestação contém componentes que precisam ser compreendidos no contrato. A amortização reduz a dívida; juros e outros encargos representam custo da operação. Na visão de caixa, a parcela inteira precisa caber no mês. Na visão patrimonial, reduzir a dívida não equivale a consumir novamente o preço completo do carro.
Para comparar propostas, observe o Custo Efetivo Total do financiamento e o total pago. Se você somar a prestação inteira à depreciação e chamar o resultado de custo econômico sem ajustes, pode misturar redução de dívida e consumo. Mantenha uma conta de capacidade de pagamento e outra de custo de propriedade, explicando suas premissas.
Compare alternativas para a mesma necessidade
Transporte por aplicativo, aluguel ocasional, transporte público e uso compartilhado atendem a rotinas diferentes. Compare um mesmo período e um conjunto semelhante de deslocamentos. Um mês excepcionalmente barato sem carro pode não representar sua rotina profissional, assim como uma viagem longa pode inflar a estimativa de quem dirige.
Inclua conveniência, disponibilidade, tempo e necessidades de pessoas dependentes. Nem tudo precisa virar um número exato, mas os fatores devem estar explícitos. O planejamento de compras ajuda a relacionar o custo com o problema que você quer resolver. Uma alternativa de menor preço pode não atender a uma necessidade concreta, e isso precisa ser reconhecido na decisão.
Relacione o carro com o orçamento futuro
Projete o conjunto de gastos junto das demais obrigações. Uma parcela que cabe isoladamente pode ficar pesada quando somada a seguro, combustível e manutenção. O teste deve considerar também meses de renda menor ou despesas anuais concentradas. Não use somente o saldo disponível no dia da compra para avaliar um compromisso de vários anos.
O que a conta deve revelar
Os erros mais comuns são olhar apenas a prestação, esquecer despesas anuais, presumir valor de revenda garantido e misturar caixa com patrimônio. Uma conta útil mostra quais custos são fixos, quais acompanham o uso e quais dependem de eventos futuros. Também permite identificar a informação que ainda falta antes de comparar opções.
Reúna os pagamentos dos últimos meses, estime os vencimentos conhecidos e escolha um horizonte para avaliar o bem. Com essa base, você poderá decidir se mantém, troca, reduz o uso ou considera outra alternativa. O objetivo é compreender o custo completo da mobilidade que você escolheu, incluindo o dinheiro e os compromissos que permanecem depois da compra.
Perguntas frequentes
Depreciação é uma conta mensal?
Não. É perda de valor do bem ao longo do tempo. Ela participa da análise econômica, embora não gere necessariamente uma saída mensal.
A prestação representa todo o custo do carro?
Não. Some os gastos de uso, seguro, tributos, manutenção e outros itens pertinentes, distinguindo caixa e custo econômico.
Posso usar uma estimativa de outro motorista?
Ela pode dar uma referência, mas distância, veículo, local e perfil de uso alteram o resultado. Priorize seus registros.
Devo dividir todos os custos anuais por doze?
Isso ajuda a comparar médias. Para formar dinheiro até o vencimento, use os meses efetivamente disponíveis.
Transporte por aplicativo é sempre mais barato?
Não. Compare sua rotina, frequência, horários e necessidades no mesmo período, incluindo fatores de conveniência e disponibilidade.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.