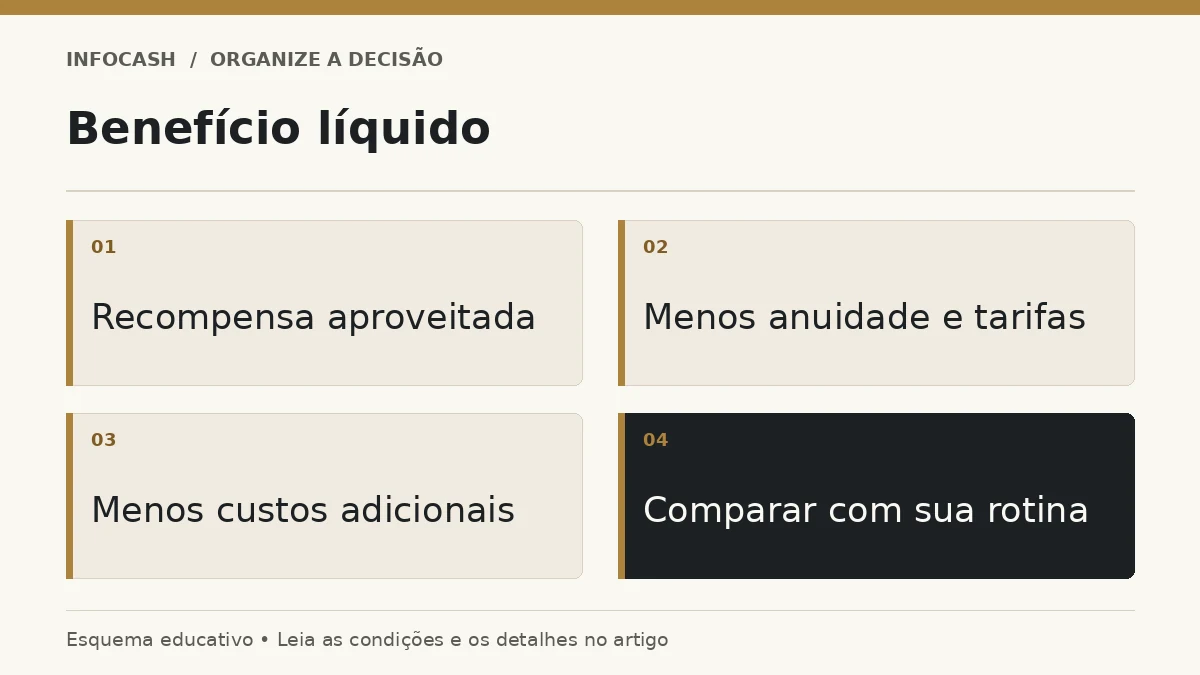
Milhas ou cashback compensam quando o benefício efetivamente aproveitado supera os custos e faz sentido no seu padrão normal de gastos. A comparação deve incluir anuidade, tarifas, regras de uso e dinheiro gasto apenas para obter recompensas. Não basta olhar o número de pontos acumulados ou o percentual destacado na oferta.
Cashback costuma ser apresentado como devolução de parte do gasto, mas a forma de uso pode variar. Pontos e milhas dependem de regras de conversão e resgate que também mudam entre programas. Antes de atribuir valor a qualquer vantagem, confira o contrato e a documentação oficial da alternativa considerada. Este artigo ensina a conta, sem recomendar um cartão específico.
Comece pelos gastos que já existem
Use o consumo elegível que você faria independentemente do benefício. Exclua valores que o programa não pontua, quando houver essa restrição, e separe pagamentos que teriam custo adicional para passar pelo cartão. Não transforme limite disponível em estimativa de gasto apenas para melhorar o resultado projetado.
Se você ainda não conhece seu consumo mensal, organize o registro das compras e das faturas antes de comparar programas. Uma estimativa exagerada de gastos pode fazer uma anuidade parecer vantajosa. O histórico deve representar meses comuns, incluindo oscilações, e não somente uma viagem ou compra excepcional.
Calcule o cashback efetivamente utilizável
Multiplique os gastos elegíveis pela taxa aplicável e verifique limites, prazos e condições de liberação. Depois desconte os custos do cartão ou programa. Confira se o valor pode ser retirado, usado para abater fatura ou apenas gasto em parceiros. Um crédito restrito a uma compra futura não tem necessariamente o mesmo valor prático de dinheiro livre.
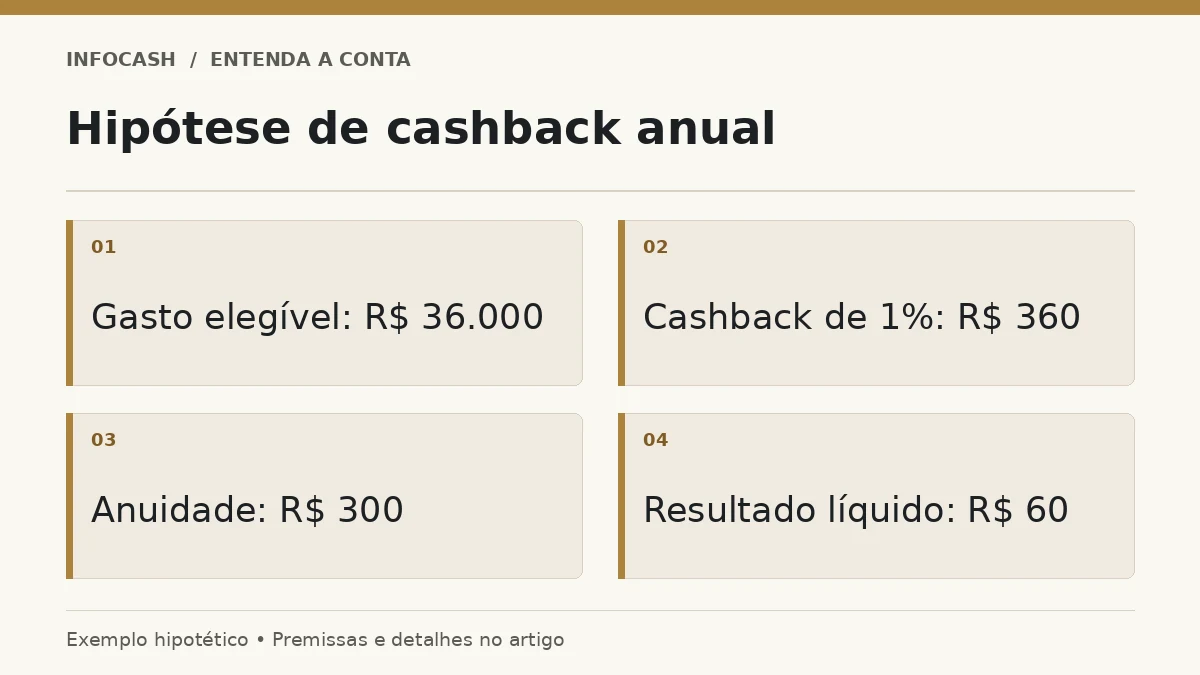
Considere um exemplo hipotético de R$ 3.000 mensais elegíveis durante doze meses, totalizando R$ 36.000. Um cashback de 1% produziria R$ 360 antes de custos. Se a anuidade fosse R$ 300, o resultado líquido seria R$ 60, supondo aproveitamento integral e ausência de outras cobranças. São condições didáticas, não uma oferta de mercado.
Dê valor às milhas pelo uso real
O valor de um ponto não é fixo para todas as situações. Ele depende do resgate que você conseguirá fazer e de custos adicionais. Compare o preço de uma alternativa equivalente em dinheiro, na mesma data e com condições semelhantes, descontando taxas que continuam sendo pagas no resgate.
Se uma passagem em dinheiro custa R$ 800 e um resgate hipotético exige 40.000 pontos mais R$ 200, os pontos evitariam R$ 600 de desembolso nessa comparação. O valor implícito seria R$ 0,015 por ponto. Essa conta não prova que todos os seus pontos valerão o mesmo, nem que haveria disponibilidade para a viagem desejada.
Compare o resultado depois da anuidade
Use um mesmo horizonte e o mesmo volume de gastos. Na tabela, o programa de pontos é inteiramente hipotético: considera um ponto por real elegível e um aproveitamento de R$ 0,01 por ponto. Isso não descreve as regras usuais ou atuais de qualquer instituição.
Benefício líquido depois dos custos
| Hipótese em doze meses | Cartão com cashback | Cartão com pontos |
|---|---|---|
| Gasto elegível | R$ 36.000 | R$ 36.000 |
| Benefício bruto estimado | R$ 360 | R$ 360 |
| Anuidade hipotética | R$ 300 | R$ 600 |
| Resultado líquido | R$ 60 | Menos R$ 240 |
A mesma quantia bruta produz resultados diferentes por causa dos custos. Outros benefícios podem existir, mas só devem entrar na conta se você os utilizar e conseguir atribuir valor sem duplicidade. Não use o preço anunciado de um serviço que jamais compraria como se fosse uma economia efetiva.
Verifique as condições de isenção
Uma anuidade pode ser reduzida ou dispensada sob determinadas regras. Confira o período de avaliação, a definição de gasto elegível e o que acontece se a meta não for atingida. Não presuma que uma negociação passada será repetida ou que uma campanha temporária continuará durante todo o tempo de uso.
Também observe se o benefício exige manter recursos em um produto específico. Essa exigência pode ter custos, riscos ou perda de flexibilidade que precisam ser avaliados separadamente. O planejamento de compras e crédito ajuda a manter a análise principal: o cartão deve servir à sua rotina, não obrigar você a reorganizar a vida para cumprir metas comerciais.
Considere tempo, validade e disponibilidade
Gerenciar programas de pontos exige acompanhamento. Expiração, transferências, disponibilidade de resgate e regras de parceiros podem reduzir o benefício real. Se você não tem interesse ou tempo para esse trabalho, uma recompensa teoricamente maior pode resultar em pouco aproveitamento.
A comparação deve incluir simplicidade e previsibilidade. Isso não significa que cashback sempre seja melhor. Uma pessoa que conhece as regras e utiliza os resgates pode avaliar outra alternativa. O importante é comparar o que acontece na sua rotina com premissas verificáveis, em vez de utilizar o melhor resgate possível como padrão garantido.
Não compre para justificar o cartão
Gastar R$ 300 em algo desnecessário para obter uma recompensa de valor muito menor não cria economia. Mesmo quando uma meta está perto, o custo adicional precisa ser comparado ao ganho incremental, não ao total de benefícios do ano. Compras antecipadas também podem ocupar caixa destinado a outras obrigações.
O artigo sobre inflação do estilo de vida ajuda a identificar quando benefícios e conveniência passam a estimular um padrão maior de consumo. Se a fatura cresce todos os meses enquanto a recompensa parece pequena, investigue essa relação. O programa não deve esconder o aumento do compromisso financeiro.
Faça uma revisão com dados realizados
Depois de um período, compare o benefício prometido com o que foi realmente recebido ou utilizado. Some anuidade e outras cobranças, registre recompensas expiradas e avalie se houve compras adicionais motivadas pelo programa. Esse fechamento mostra se o cartão continua adequado sem depender de uma projeção otimista.
Ao escolher a forma de pagamento de uma compra específica, compare também o desconto à vista e o total parcelado. Um benefício do cartão pode ser menor que a economia oferecida por outra alternativa, e a análise precisa preservar liquidez e compromissos. O cartão mais vantajoso em um contexto não é necessariamente a melhor forma de pagar todas as compras.
Os erros comuns são valorizar pontos pelo melhor cenário, ignorar anuidade, contar benefícios não utilizados e gastar mais para atingir metas. Uma escolha sólida parte dos seus gastos habituais e termina no resultado líquido aproveitado. Se você consegue explicar essa conta, as recompensas passam a ser um complemento da organização, sem dirigir suas decisões de consumo.
Perguntas frequentes
Cashback é sempre dinheiro livre?
Não. Confira a forma de liberação, limites e locais de uso. Alguns benefícios têm condições que reduzem sua flexibilidade.
Quanto vale uma milha?
O valor depende do resgate e dos custos associados. Calcule com uma alternativa equivalente em dinheiro e não trate um exemplo como valor universal.
Vale gastar mais para zerar anuidade?
Compare o gasto adicional com a economia incremental. Uma compra desnecessária pode custar mais que a anuidade evitada.
Devo contar acesso a serviços como economia?
Somente quando o serviço for útil e a comparação fizer sentido. Um benefício que você não usaria não equivale automaticamente a dinheiro economizado.
Como revisar se o cartão compensa?
Compare recompensas realmente aproveitadas com anuidade, tarifas e gastos adicionais, usando o mesmo período.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.