Comparar empréstimos pelo Custo Efetivo Total exige olhar a taxa informada junto do valor líquido recebido, do prazo e do calendário de pagamentos. O CET reúne encargos e despesas da operação conforme as regras aplicáveis. Ele oferece uma base mais completa do que a taxa de juros isolada, mas não substitui a leitura das condições do contrato.
Comece pelo dinheiro de que você realmente precisa. Uma proposta pode anunciar um valor maior, descontar despesas e entregar menos recursos na conta. Outra pode oferecer uma prestação menor porque estende o prazo. Sem colocar essas diferenças lado a lado, você corre o risco de comparar produtos que resolvem necessidades distintas e concluir que o mais fácil de contratar é o mais barato.
Reúna as informações de cada proposta
Peça valor financiado, valor líquido liberado, número e data das parcelas, taxa de juros, CET e total a pagar. Verifique cobranças iniciais, tarifas, seguros e tributos aplicáveis. Identifique também se há garantias, indexadores ou condições que podem alterar o comportamento dos pagamentos.
A documentação do Banco Central sobre cuidados ao contratar crédito orienta observar o custo conjunto da operação. Não use uma simulação verbal como se fosse o contrato definitivo. Guarde a proposta e confira se as condições permanecem iguais na assinatura. Se um item não estiver claro, a ausência de explicação deve ser resolvida antes de assumir a obrigação.
Compare primeiro propostas equivalentes
Procure ofertas para o mesmo valor líquido e um prazo semelhante. Isso facilita interpretar a diferença de custos. Se os prazos forem diferentes, mantenha essa informação explícita e avalie o efeito sobre o total desembolsado. Não atribua toda redução de parcela a uma taxa melhor.
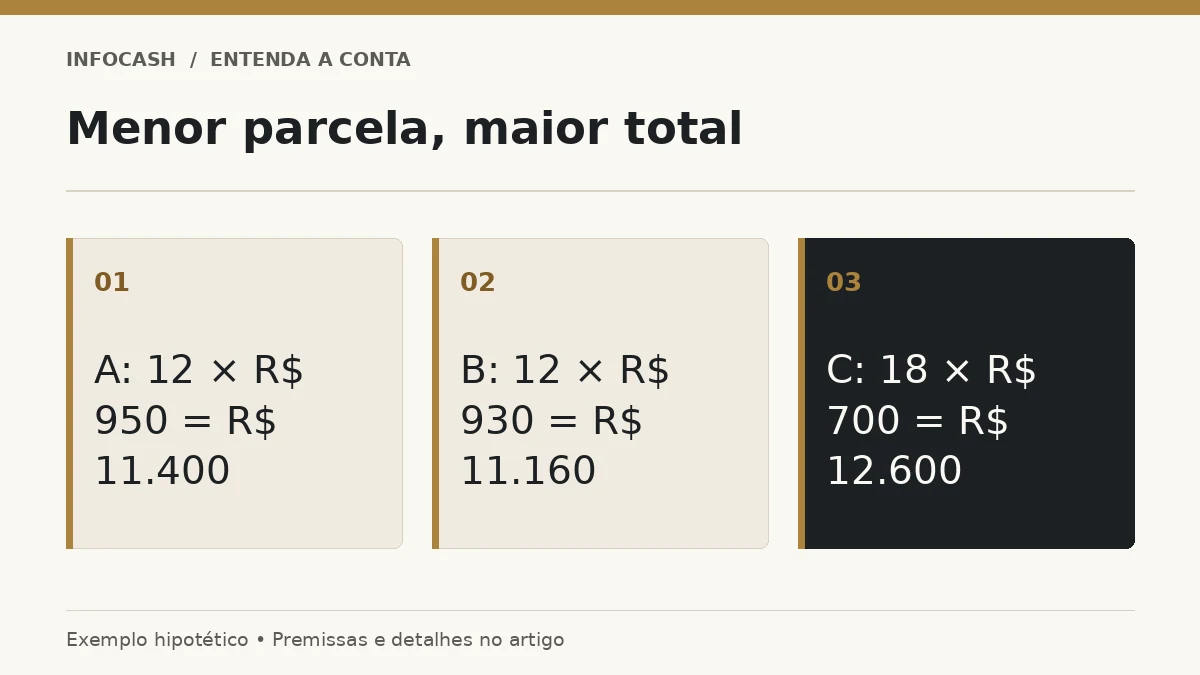
Considere três exemplos hipotéticos simplificados em reais, sem cobranças adicionais fora das parcelas e com a primeira prestação após um período mensal. A tabela mostra o fluxo e não reproduz uma oferta bancária ou um cálculo regulatório completo do CET.
Propostas de crédito comparáveis
| Proposta hipotética | Valor líquido recebido | Parcelas | Total pago |
|---|---|---|---|
| A | R$ 10.000 | 12 de R$ 950 | R$ 11.400 |
| B | R$ 10.000 | 12 de R$ 930 | R$ 11.160 |
| C | R$ 10.000 | 18 de R$ 700 | R$ 12.600 |
A proposta B tem menor desembolso que A no mesmo prazo do exemplo. A proposta C reduz a parcela, mas aumenta o total nominal e prolonga a obrigação. Para uma comparação contratual real, acrescente o CET informado em cada documento e confira a forma de cálculo, os custos e as datas. Não estime o CET simplesmente dividindo a diferença total pelo número de meses.
Entenda por que a taxa isolada pode enganar
Dois empréstimos com a mesma taxa de juros podem ter custos diferentes por causa de despesas associadas. Se uma cobrança reduz o valor recebido sem reduzir as prestações, a relação entre dinheiro disponível e pagamentos fica menos favorável. O CET procura expressar o custo da operação considerando os fluxos e encargos pertinentes.
Mesmo assim, não compare taxas de períodos diferentes diretamente. Uma taxa mensal e uma anual exigem conversão coerente; multiplicar a mensal por doze não reproduz necessariamente a taxa efetiva anual. As datas reais também importam. Quando houver dúvida sobre o demonstrativo, peça esclarecimento à instituição e mantenha a comparação nas mesmas unidades.
Leia o que pode variar depois da contratação
Confira se a operação utiliza taxa fixa ou componentes variáveis. Um indicador futuro não conhecido no momento da simulação pode alterar os pagamentos conforme o contrato. Por isso, uma taxa resumida não elimina a necessidade de entender indexadores e hipóteses utilizadas na oferta.
O guia sobre como a Selic influencia crédito e investimentos ajuda a compreender o ambiente de juros sem presumir que toda dívida acompanha automaticamente a taxa básica. Um contrato já assinado pode ter regras próprias, e uma mudança econômica não significa que sua prestação será alterada na mesma proporção ou no mesmo momento.
Relacione a parcela com o caixa
Depois de comparar custos, coloque os vencimentos no orçamento. Preserve despesas essenciais e recursos necessários à atividade profissional. Um empréstimo mais barato ainda pode ser incompatível com sua capacidade de pagamento. A decisão precisa considerar o conjunto das obrigações, e não apenas a nova prestação.
Use o cálculo de renda comprometida para projetar os meses do contrato. Se as entradas forem variáveis, observe períodos fracos e o calendário de recebimentos. Não use apenas a melhor remuneração recente como base. Uma proposta que depende de renda extraordinária para ser paga merece reavaliação antes da contratação.
Avalie garantias e consequências
Uma operação com garantia pode ter condições de custo diferentes, mas também consequências relevantes se houver inadimplência. Entenda qual bem ou direito está envolvido, quais são as obrigações e como o atraso é tratado. Não interprete uma taxa menor como ausência de risco para sua situação financeira.
Também confira encargos de atraso, possibilidade de antecipação e procedimentos de liquidação. A orientação de prioridade entre dívidas considera consequências além da taxa de juros. Esses critérios ajudam a perceber por que duas operações com valores semelhantes podem criar riscos pessoais muito diferentes.
Se a finalidade for trocar uma dívida
Compare o custo remanescente da obrigação atual com a nova proposta, considerando valores necessários para a quitação, custos de contratação e prazo. Uma prestação menor pode aliviar o mês e, ao mesmo tempo, aumentar o desembolso total. Isso precisa ser uma decisão compreendida, não uma surpresa após a assinatura.
Não utilize uma renegociação como autorização automática para voltar a consumir o limite liberado. O planejamento de compras precisa acompanhar a reorganização da dívida. Consulte critérios para assumir novos compromissos para evitar que a troca apenas some uma obrigação nova ao padrão de gastos que gerou o problema.
Uma comparação que termina no contrato
Os erros comuns são escolher pela menor parcela, comparar valores líquidos diferentes, ignorar despesas, misturar taxas mensais e anuais e presumir condições futuras. Corrigir esses pontos permite avaliar o CET dentro de uma decisão completa, com custo, prazo e capacidade de pagamento.
Antes de concluir, confira a proposta final e registre os vencimentos no controle. Guarde os documentos e acompanhe os primeiros pagamentos para verificar se correspondem ao combinado. O objetivo é saber quanto dinheiro você recebeu, quanto devolverá e quais condições assumiu, de modo que o crédito resolva a necessidade identificada sem criar uma obrigação que o orçamento não consegue sustentar.
Perguntas frequentes
CET e juros são iguais?
Não. O CET considera encargos e despesas pertinentes à operação, enquanto a taxa de juros isolada não representa necessariamente todo o custo.
A menor parcela indica o menor custo?
Não. Um prazo maior pode reduzir a prestação e aumentar o total pago. Compare prazo, CET e desembolso total.
Posso dividir o custo total pelos meses para achar o CET?
Não. O cálculo considera valores e datas dos fluxos. Peça o demonstrativo da instituição e compare taxas na mesma base.
Por que olhar o valor líquido recebido?
Despesas podem reduzir o dinheiro que chega à conta. Compare propostas que entreguem recursos equivalentes para sua necessidade.
Uma garantia elimina o risco?
Não. Ela pode alterar o custo, mas também cria consequências relevantes se você não cumprir o contrato.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.