Para escolher entre pagar à vista ou parcelar, compare o preço da mesma compra, o calendário dos pagamentos e o dinheiro que ficará disponível em cada alternativa. O maior desconto não encerra a análise se o pagamento consumir recursos necessários a outras obrigações. Da mesma forma, uma parcela pequena não torna o preço total irrelevante.
Comece anotando as ofertas por escrito. Confira se incluem os mesmos itens, entrega, garantia e serviços. A comparação perde sentido quando uma opção parece mais barata porque exclui um custo que aparecerá depois. Também identifique a data da primeira parcela: pagar uma prestação imediatamente é diferente de começar apenas no mês seguinte.
Calcule o desconto sobre a base correta
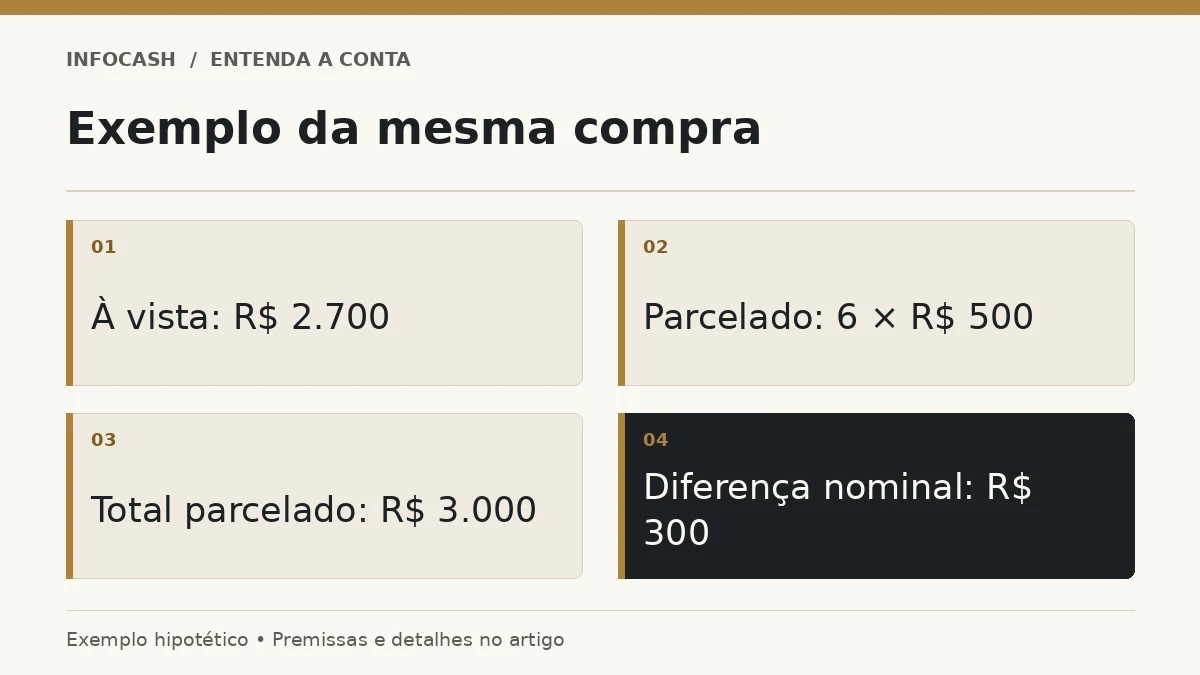
Considere um exemplo hipotético em reais: o preço parcelado é R$ 3.000 e o valor à vista é R$ 2.700. A economia nominal é R$ 300. Em relação ao preço de R$ 3.000, o desconto é de 10%, pois R$ 300 divididos por R$ 3.000 resultam em 0,10.
Se você dividir a mesma diferença por R$ 2.700, encontrará aproximadamente 11,11%. Esse número representa o acréscimo do total parcelado em relação ao preço à vista. As duas contas usam bases diferentes. Nenhuma delas, isoladamente, corresponde à taxa mensal do parcelamento, porque a taxa depende de quando cada pagamento ocorre.
Monte o calendário de cada alternativa
No exemplo, suponha seis parcelas de R$ 500, com a primeira em trinta dias. À vista, saem R$ 2.700 agora. Parcelado, os R$ 3.000 são distribuídos por seis vencimentos. Registre esses compromissos nos meses corretos e observe se há despesas anuais, férias ou redução de receita durante o período.
Alternativas para a mesma compra
| Alternativa hipotética | Pagamento inicial | Pagamentos seguintes | Total nominal |
|---|---|---|---|
| À vista | R$ 2.700 | Nenhum | R$ 2.700 |
| Parcelado | R$ 0 | 6 parcelas de R$ 500 | R$ 3.000 |
A tabela não considera tarifas adicionais ou rendimento do dinheiro, e pressupõe pagamento integral de todas as parcelas na data. Se houver atraso, encargos ou condição diferente, a comparação muda. O mapa da renda comprometida ajuda a verificar se o calendário cabe sem depender de entradas incertas.
Preserve dinheiro que já tem destino
Antes de considerar os R$ 2.700 disponíveis para pagar à vista, confira se eles não pertencem a uma provisão ou reserva. Um saldo bancário pode incluir o dinheiro de um imposto, de uma mensalidade ou do caixa profissional. Usá-lo na compra pode apenas deslocar a necessidade de crédito para outra obrigação.
A reserva de emergência deve ser analisada pelo papel de proteção, não como uma sobra permanente para aproveitar ofertas. Isso não torna o parcelamento automaticamente correto. Se ambas as alternativas pressionam destinos essenciais, talvez seja necessário rever o valor, o momento ou a própria compra. A escolha entre pagar agora e depois não resolve uma incompatibilidade maior com o orçamento.
Entenda a comparação com o rendimento
Algumas pessoas parcelam para manter o dinheiro aplicado. A comparação precisa usar retorno líquido de custos e tributos, no mesmo calendário, e reconhecer o risco. Não compare um desconto certo sobre o preço com uma rentabilidade apenas esperada como se ambos tivessem a mesma previsibilidade.
Além disso, o valor aplicado diminui se você retirar recursos para pagar cada parcela. Calcular juros sobre o montante inicial durante todos os seis meses e ignorar essas retiradas superestima o benefício. Um fluxo correto considera o saldo restante a cada pagamento. Se as parcelas forem pagas com renda futura, essa renda deixa de estar disponível para outros aportes e objetivos.
Uma análise por valor presente pode descontar cada parcela por uma taxa líquida hipotética, compatível com o prazo e o risco avaliados. Mas a sofisticação da conta não corrige uma hipótese frágil. Para uma compra cotidiana, conhecer o desconto, o calendário e a margem de caixa já elimina muitos erros frequentes.
Verifique o significado de sem juros
Uma oferta pode anunciar parcelas sem juros e, ao mesmo tempo, apresentar preço menor à vista. Nesse caso, existe uma diferença econômica entre as alternativas, ainda que a condição comercial use aquela expressão. Compare o desembolso efetivo, não apenas o rótulo da oferta.
Quando houver uma operação de crédito associada, confira os encargos e a documentação correspondente. O guia de comparação pelo CET ajuda a avaliar propostas de financiamento. Não presuma que o custo do cartão, de uma loja ou de outro financiador é igual apenas porque a prestação tem o mesmo valor aparente.
Considere o comportamento durante o parcelamento
Manter dinheiro disponível pode ser útil, mas exige respeitar o destino das parcelas. Se você parcela e depois gasta o valor preservado em outras compras, criou dois compromissos com a mesma fonte de recursos. O planejamento deixa de funcionar mesmo que a comparação financeira inicial estivesse correta.
Registre o total remanescente e os próximos vencimentos. O registro do cartão deve refletir a regra escolhida sem duplicar o consumo. Para organizar essa parte, consulte compras, parcelas e pagamento da fatura. Uma prestação não deixa de ocupar renda porque seu vencimento ainda está distante.
Compare benefícios acessórios sem perder a conta principal
Cashback ou pontos podem alterar o resultado líquido, desde que o benefício seja utilizável e que suas condições sejam conhecidas. Desconte custos e não atribua um valor fictício a uma recompensa incerta. Também não aumente o preço da compra apenas para atingir uma meta de pontos.
A análise de milhas e cashback trata desses benefícios em detalhe. Na decisão de pagamento, use somente a parcela do benefício que você consegue justificar. Um cupom futuro, uma pontuação sujeita a expiração ou uma vantagem que exige nova compra não equivale automaticamente a dinheiro disponível agora.
Uma decisão com premissas claras
Os erros comuns são comparar desconto e taxa mensal diretamente, ignorar a primeira parcela, investir o valor total como se ele não fosse utilizado e usar uma reserva já comprometida. Evite também transformar uma preferência pessoal por parcelar ou pagar à vista em uma regra aplicável a qualquer compra.
Registre preço, datas, origem dos recursos e condições relevantes. Se a opção escolhida continua viável sem depender de atraso, renda incerta ou retorno garantido, você tem uma base mais sólida para decidir. O resultado correto é aquele que combina custo compreendido e capacidade de cumprir o compromisso, preservando as prioridades que o dinheiro já tinha.
Perguntas frequentes
Dez por cento de desconto equivale a dez por cento de juros?
Não. Desconto e acréscimo podem usar bases diferentes. Uma taxa de financiamento também depende das datas e da distribuição dos pagamentos.
Sem juros significa que parcelar custa o mesmo?
Compare os preços efetivos. Se houver desconto à vista, existe diferença econômica entre as alternativas.
Devo usar a reserva para aproveitar desconto?
Avalie a proteção que deixará de existir e os compromissos próximos. Um desconto não justifica automaticamente consumir recursos essenciais.
Posso comparar com o rendimento bruto?
A comparação precisa considerar custos, tributos, risco e calendário. O retorno bruto pode superestimar o valor disponível.
E se a primeira parcela for paga na hora?
Inclua essa saída no momento inicial. O calendário será diferente de um parcelamento que começa em trinta dias.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.