A inflação do estilo de vida acontece quando o padrão de gastos cresce junto com a renda e absorve o espaço que poderia financiar outros objetivos. Para identificá-la, compare despesas de períodos semelhantes antes e depois de um aumento, separando mudanças de preço de mudanças nas escolhas. Ganhar mais sem aumentar a sobra não prova esse fenômeno, mas é um sinal que merece investigação.
Melhorar a vida faz parte do propósito do dinheiro. Morar melhor, reduzir deslocamentos ou ter mais lazer pode ser uma decisão coerente. A dificuldade aparece quando cada ganho de renda se transforma automaticamente em um novo custo permanente, sem considerar segurança, tempo livre e patrimônio. O controle deve ajudar a escolher quais melhorias importam, sem impor uma vida de restrição por princípio.
Diferencie preços maiores de escolhas maiores
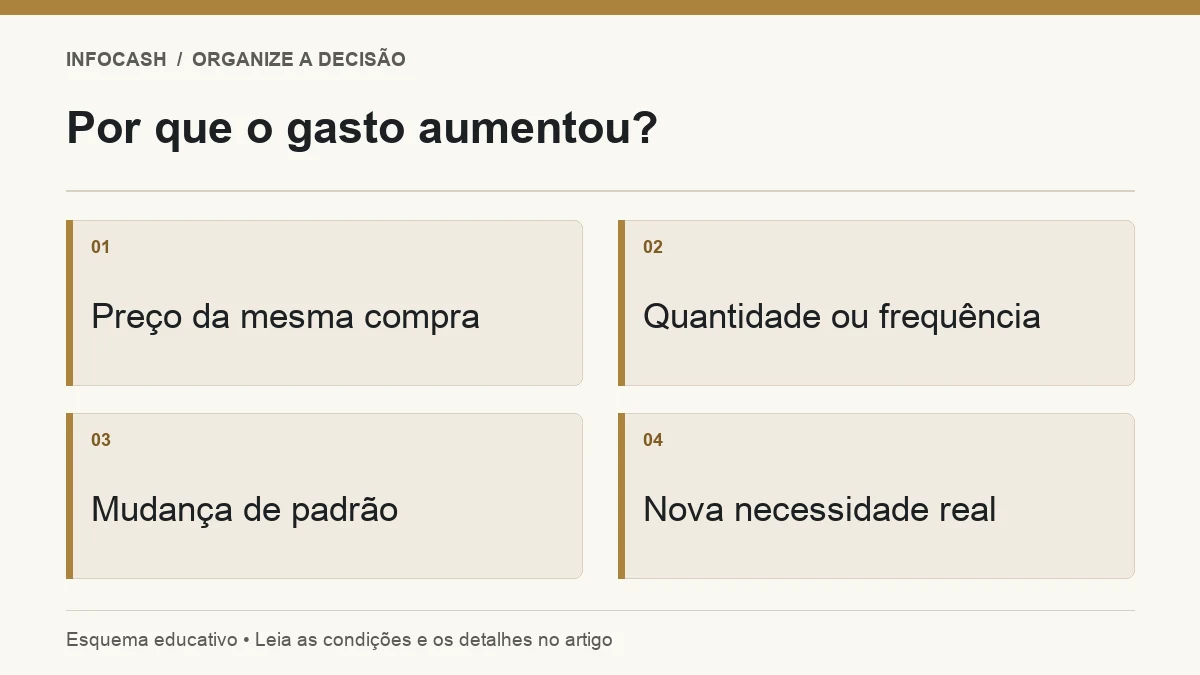
Seu gasto pode subir porque o mesmo serviço ficou mais caro, porque você passou a utilizá-lo mais ou porque escolheu uma alternativa de padrão diferente. Essas causas podem se combinar. Trocar uma refeição de R$ 40 por outra de R$ 70 é diferente de o mesmo prato passar de R$ 40 para R$ 44.
Ao comparar, observe quantidade, qualidade, frequência e preço. Não atribua todo aumento à falta de controle pessoal, nem explique tudo pela inflação da economia. A análise da inflação pessoal ajuda a entender o papel dos preços na sua cesta de consumo. Aqui, o foco está nas mudanças de padrão que você incorporou à rotina.
Observe os compromissos que nasceram com a renda nova
Liste contratos, parcelas e hábitos adotados depois de um aumento. Considere moradia, transporte, assinaturas, viagens, alimentação e serviços de conveniência. Algumas escolhas podem ter reduzido outros custos ou liberado tempo, por isso não avalie apenas o valor isolado. A pergunta é qual foi o impacto líquido e se ele continua alinhado às prioridades.
Gastos recorrentes merecem atenção porque ocupam renda futura. Uma comemoração pontual tem efeito diferente de um contrato mensal que continua por anos. Ao usar a análise de renda comprometida, você consegue ver quanto da melhoria de remuneração já recebeu um destino permanente antes mesmo de o próximo mês começar.
Faça uma comparação em reais
Considere um exemplo hipotético, sem correção de preços, para isolar a mudança do padrão de gastos. Antes do aumento, uma pessoa recebia R$ 12.000 líquidos e gastava R$ 10.000. Depois, passou a receber R$ 15.000 e a gastar R$ 13.000. A sobra continua em R$ 2.000, embora a renda tenha aumentado R$ 3.000.
Renda, despesas e sobra proporcional
| Situação hipotética | Antes | Depois |
|---|---|---|
| Renda líquida mensal | R$ 12.000 | R$ 15.000 |
| Despesas mensais | R$ 10.000 | R$ 13.000 |
| Sobra mensal | R$ 2.000 | R$ 2.000 |
| Sobra como parcela da renda | 16,67% | 13,33% |
A tabela não demonstra que todas as despesas adicionais foram inadequadas. Mostra que o ganho foi absorvido e que a proporção disponível diminuiu. Para concluir o diagnóstico, seria necessário avaliar mudanças reais de necessidades, preços e composição familiar. Um número isolado não revela se houve uma escolha consciente ou um hábito automático.
Descubra quais melhorias entregam valor
Pergunte quais gastos adicionais melhoraram de fato sua rotina. Uma despesa pode reduzir cansaço, ampliar segurança ou permitir trabalho de melhor qualidade. Outra pode existir apenas porque parecia esperada para alguém com sua renda. Procure exemplos concretos de uso e benefício, evitando manter um custo apenas para justificar a decisão original.
Faça uma lista com três grupos: manter, reavaliar e testar redução. Não é necessário resolver tudo de uma vez. Um período de teste pode mostrar se determinado serviço faz falta. Para contratos, confira prazos e multas antes de cancelar. A economia esperada precisa considerar o custo de saída e não apenas a mensalidade anunciada.
Dê nome ao que a renda adicional pode construir
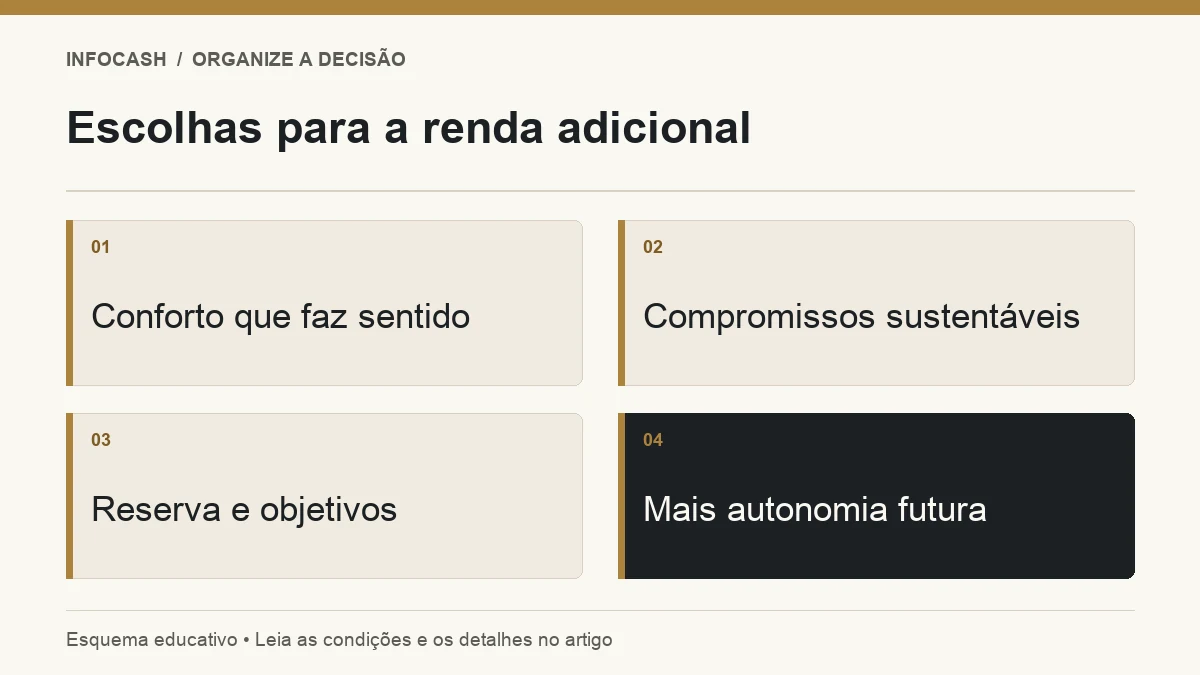
Uma meta vaga de economizar compete mal com um benefício imediato e visível. Defina objetivos concretos, como formar uma reserva, financiar uma pausa no trabalho ou reduzir a dependência de horas extras. O valor e o prazo ajudam a perceber a consequência de assumir um novo custo recorrente.
O guia de quanto investir por mês para uma meta permite transformar objetivos em uma estimativa de esforço. A conta deve usar hipóteses identificadas e não prometer retorno. Aqui, o valor do exercício está em comparar escolhas: uma nova despesa mensal ocupa recursos que poderiam aproximar você de outro resultado desejado.
Evite usar bônus como autorização para elevar o custo fixo
Uma entrada extraordinária pode financiar um gasto pontual, reforçar reservas ou antecipar uma prioridade. Ela não garante que a renda dos próximos meses será maior. Quando um bônus sustenta a entrada de um bem com parcelas, manutenção e seguro, o compromisso recorrente precisa caber na renda habitual depois que o dinheiro extra acabar.
O planejamento de compras ajuda a analisar esse conjunto antes de contratar. Não olhe apenas para a possibilidade de pagar a primeira etapa. Confira quanto custará manter a escolha e o que aconteceria se o próximo bônus fosse menor ou não ocorresse. A continuidade do padrão não deveria depender exclusivamente do melhor cenário.
Combine expectativas quando o orçamento é compartilhado
Se outras pessoas participam das despesas, conversem sobre o que o aumento de renda significa para o grupo. Pode haver expectativas diferentes de consumo, segurança e apoio familiar. Tornar essas prioridades explícitas reduz a chance de decisões isoladas criarem obrigações que todos terão de sustentar depois.
Evite apresentar o controle como fiscalização de pequenas escolhas alheias. Compare o custo total dos compromissos e os objetivos comuns. Também reconheça necessidades individuais e diferenças de renda. O acordo deve ser compreensível e revisável, sem presumir que uma divisão aparentemente igual seja adequada a qualquer realidade.
Verifique se a sobra mudou de forma sustentável
Depois dos ajustes, acompanhe a diferença por alguns períodos. Veja se o dinheiro permanece disponível ou se está sendo consumido em outras categorias. Uma economia isolada não precisa ser desvalorizada, mas uma mudança recorrente tem efeito diferente de vender um objeto ou receber um reembolso.
O erro mais comum é tratar um aumento de renda como autorização automática para elevar todos os gastos. O caminho de saída é escolher, com números, quais melhorias merecem permanecer e quais objetivos também devem participar desse ganho. Assim a renda maior pode ampliar conforto e autonomia, sem ser integralmente absorvida por obrigações que você nunca chegou a discutir consigo mesmo.
Perguntas frequentes
Inflação do estilo de vida é a inflação oficial?
Não. A primeira descreve mudanças no padrão de consumo; a inflação oficial mede variações de preços de uma cesta definida.
Melhorar o padrão de vida é errado?
Não. O importante é avaliar o benefício e o custo de forma consciente, preservando outras prioridades.
Como perceber o problema depois de um aumento?
Compare renda, despesas e sobra, separando preços, quantidades e novas necessidades. Observe principalmente compromissos recorrentes.
Devo guardar todo aumento de renda?
Essa é uma escolha pessoal. Defina destinos compatíveis com suas necessidades e objetivos, sem aplicar uma proporção universal.
Um bônus pode financiar uma compra parcelada?
A entrada pode ajudar, mas as parcelas e os custos de manutenção precisam caber depois que o bônus terminar.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.