Ganhar bem e não conseguir guardar dinheiro pede um diagnóstico do caminho da renda. A pergunta inicial não é se você tem disciplina suficiente, mas quanto efetivamente recebe, que parte já está comprometida e quais despesas aparecem fora da sua estimativa. Com essas informações, é possível escolher uma correção específica em vez de repetir uma promessa vaga de gastar menos.
A percepção de boa renda é relativa às necessidades e à rotina. Dependentes, moradia, saúde, trabalho e dívidas podem consumir uma quantia elevada sem que exista ostentação. Ao mesmo tempo, pequenas decisões recorrentes podem crescer sem chamar atenção. Investigue os registros com curiosidade. Culpa e comparação com outras pessoas raramente ajudam a reconciliar uma fatura ou revisar um contrato.
Ajuste 1: compare o que entrou com o que permaneceu
Escolha três meses consecutivos, se houver registros disponíveis. Anote as entradas líquidas efetivamente recebidas e os saldos no começo e no fim de cada período. Inclua contas de pagamento, contas bancárias e dinheiro separado em aplicações, identificando transferências internas. Mover recursos da conta corrente para outra conta sua não significa perder dinheiro, assim como resgatá-los não cria renda nova.
Se você poupou R$ 2.000, mas retirou R$ 1.500 da reserva no mesmo mês para pagar despesas comuns, o aumento líquido desses recursos foi de R$ 500, antes de rendimentos e outras variações. Olhar apenas o aporte pode produzir uma impressão otimista. O fechamento financeiro do mês ajuda a acompanhar essas movimentações sem esconder retiradas frequentes.
Ajuste 2: use uma base de renda prudente
Verifique se seu orçamento utiliza salário líquido ou salário anunciado antes de descontos. Para quem presta serviços, separe o recebimento bruto dos custos necessários à atividade. Impostos, aluguel de sala, materiais e valores de terceiros não pertencem automaticamente ao orçamento pessoal. Um mês cheio de atendimentos pode gerar boa receita e, ainda assim, deixar pouco dinheiro livre.
Outra distorção aparece quando o melhor mês vira referência para todos os demais. Compare meses comuns, fracos e fortes. Uma média ajuda a observar a atividade, mas não garante que haverá caixa em cada vencimento. Se a receita varia, a definição da retirada mensal do profissional liberal precisa considerar essa distribuição, e não apenas o faturamento mais recente.
Ajuste 3: corrija registros antes de escolher cortes
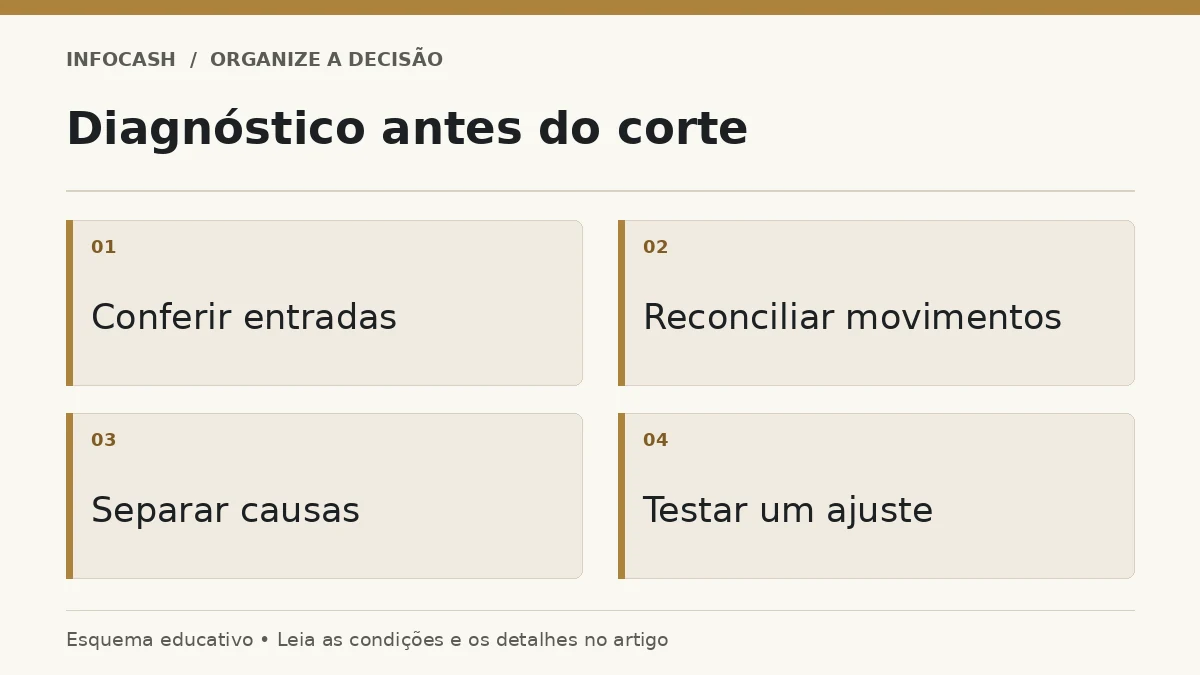
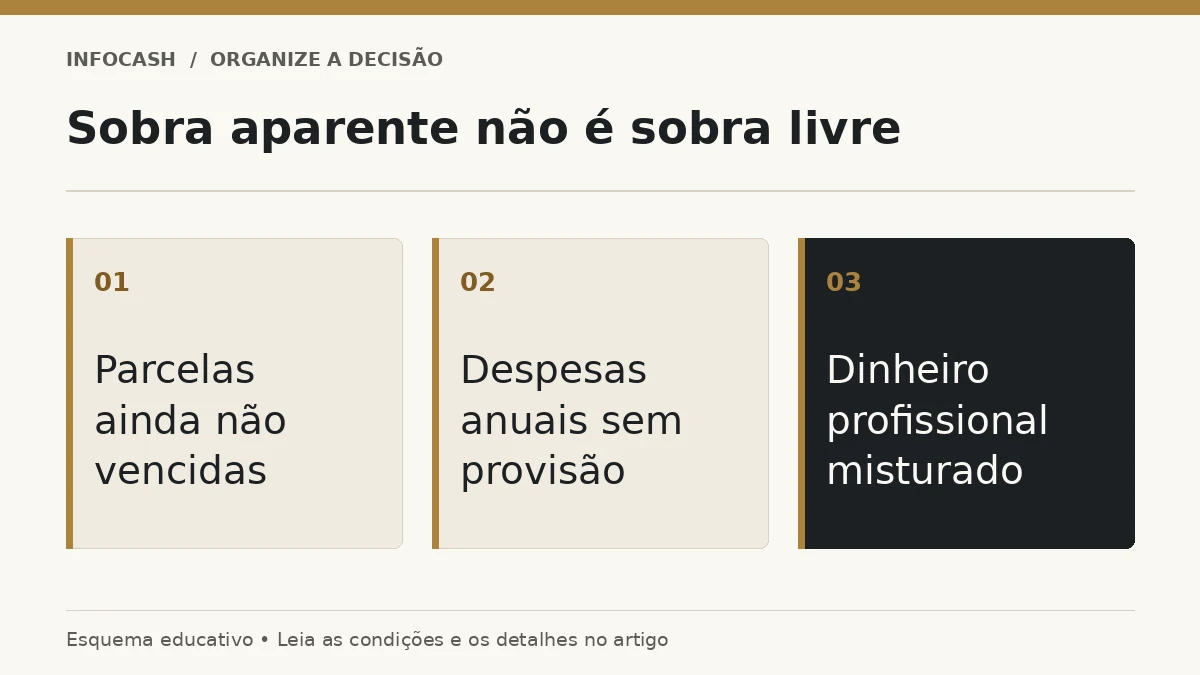
Organize as despesas por problema a investigar. Custos fixos elevados pedem análise de contratos e estrutura. Gastos variáveis acima do previsto pedem limites e escolhas durante o mês. Parcelas acumuladas exigem olhar o calendário futuro. Despesas anuais esquecidas exigem provisão, mesmo que os meses sem vencimento pareçam confortáveis.
Sinais, ajustes e conferências
| Sinal observado | Hipótese a verificar | Documento que ajuda |
|---|---|---|
| Falta dinheiro antes do fim do mês | Compromissos maiores que a base de renda | Calendário de contas e parcelas |
| A fatura surpreende repetidamente | Compras não acompanhadas ao longo do mês | Fatura detalhada e lançamentos pendentes |
| A reserva paga gastos previsíveis | Provisões insuficientes | Histórico de seguros, impostos e manutenção |
| A renda cresce, mas o saldo não | Padrão de consumo acompanhou o aumento | Comparação de despesas por categoria |
| Os números não fecham | Transferências ou faturas contadas duas vezes | Extratos conciliados |
A tabela apresenta hipóteses, não conclusões sobre sua vida. Duas causas podem coexistir. Você pode ter despesas fixas altas e, ao mesmo tempo, registrar a fatura de maneira duplicada. Corrigir o registro mostra o tamanho verdadeiro do problema, mas não elimina compromissos já assumidos. Evite tomar uma decisão importante antes de separar erro de informação e déficit confirmado.
Ajuste 4: revise compromissos com impacto relevante
Considere um exemplo hipotético mensal em reais: renda líquida de R$ 18.000, compromissos recorrentes de R$ 9.000, despesas variáveis de R$ 5.000, parcelas de R$ 2.000 e provisões necessárias de R$ 2.000. A soma dos destinos é R$ 18.000. Não existe sobra, embora a renda seja alta em comparação com muitas situações.
Se o controle ignorava as provisões, parecia haver R$ 2.000 disponíveis. Quando chegava um seguro ou imposto, a pessoa recorria ao crédito ou à reserva. Nesse cenário, o problema não começou naquele vencimento: o plano já estava integralmente ocupado. Calcular a renda comprometida antes do mês começar ajuda a enxergar essa ocupação com antecedência.
Para abrir espaço de R$ 1.000, é necessário reduzir algum destino, aumentar a renda líquida recorrente ou combinar medidas. Não basta renomear uma categoria como investimento. Uma despesa reduzida de fato libera recursos; uma expectativa de receber mais ainda não. Registre a diferença entre ajuste confirmado e possibilidade para não gastar a mesma economia antes de ela ocorrer.
Ajuste 5: proteja o que você valoriza com limites claros
Releia contratos e hábitos adotados depois de aumentos de renda. Uma assinatura, um veículo mais caro ou mais refeições fora podem ser escolhas legítimas. A questão é se o custo acumulado continua alinhado ao que você valoriza. Algumas decisões parecem pequenas isoladamente, mas criam obrigações que se repetem por muito tempo.
A inflação do estilo de vida merece investigação própria quando o padrão de consumo cresce junto com cada aumento. Aqui, use o histórico apenas para identificar esse sinal. O aprofundamento do tema ajuda a distinguir melhoria deliberada de uma expansão automática que ocupa toda a renda adicional. Não é necessário concluir que todo conforto deve ser abandonado.
Teste a hipótese por um período definido
Depois de identificar a causa principal, monte um teste para o mês seguinte. Se a dificuldade é acompanhar o cartão, registre as compras durante o ciclo. Se faltam provisões, crie destinos separados. Se o custo fixo domina o orçamento, reúna alternativas contratuais e prazos de mudança antes de assumir que o problema será resolvido com pequenos cortes cotidianos.
O teste deve ter uma pergunta clara: o ajuste gerou dinheiro disponível sem empurrar uma obrigação para depois? Adiar uma conta pode melhorar o saldo momentaneamente, mas não necessariamente cria economia. Vender um bem gera caixa, porém não corrige por si só um déficit mensal. Compare o resultado com o ponto de partida e documente o que ainda permanece aberto.
Erros comuns ao tentar guardar dinheiro
Um erro é definir um aporte alto no início do mês e resgatar a quantia logo depois. Outro é tratar todo gasto pessoal como supérfluo, ignorando que algumas despesas sustentam saúde, trabalho e vínculos importantes. Também é comum mudar de aplicativo repetidamente sem revisar as informações que alimentam o controle.
A organização financeira pessoal oferece o sistema geral para consolidar os ajustes. Depois que a sobra existir de forma consistente, você poderá definir prioridades para reserva e objetivos. O primeiro resultado útil não é um percentual bonito: é compreender o que impede o dinheiro de permanecer com você e conseguir verificar se a correção funcionou.
Um fechamento para o diagnóstico
Escreva uma frase que explique a causa principal com números. Por exemplo: minhas provisões de R$ 2.000 não estavam no plano e consumiam a sobra aparente. Em seguida, registre uma medida possível e sua data de verificação. Se ainda não consegue formular essa frase, faltam dados ou há mais de uma causa a separar.
Esse exercício evita transformar um problema financeiro em um julgamento permanente sobre sua capacidade. O controle serve para produzir informação que permita agir. Uma boa renda amplia possibilidades, mas a construção de recursos depende de quanto fica disponível depois de compromissos existentes, escolhas conscientes e manutenção da vida profissional.
Perguntas frequentes
Preciso eliminar todo gasto de lazer?
Não. Preserve o que tem valor para você e procure despesas de baixo valor percebido, contratos pouco usados e compromissos que cresceram sem decisão consciente.
Por que registrar transferências entre minhas contas?
Para conciliá-las sem tratá-las como nova renda ou nova despesa. Isso evita uma visão distorcida do resultado do mês.
Parcelas pequenas atrapalham?
Elas podem ocupar juntas uma parte relevante dos meses seguintes. Observe o total já comprometido, não apenas cada parcela isolada.
Uma entrada extraordinária conta como sobra mensal?
Ela pode reforçar um objetivo, mas não deve sustentar automaticamente uma despesa recorrente.
Como saber se o ajuste funcionou?
Defina valor, data e indicador. Compare o saldo disponível e os compromissos antes e depois do período de teste.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.