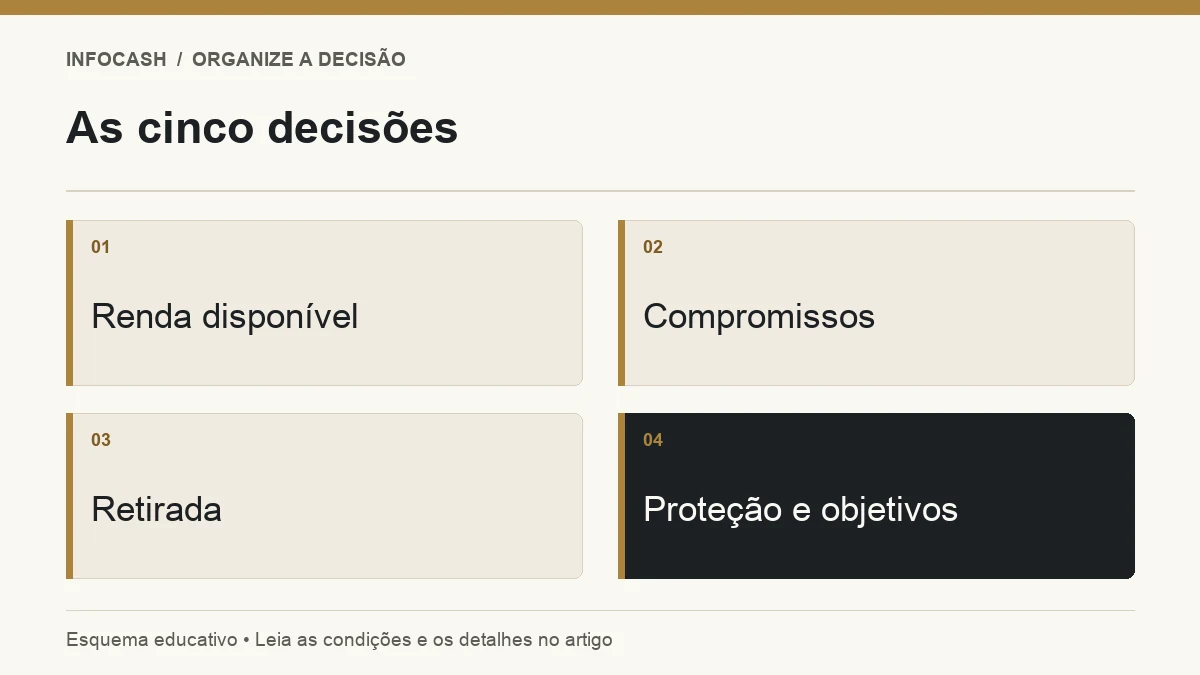
Organizar as finanças sendo empreendedora, profissional liberal ou autônomo significa dar funções claras ao dinheiro antes de assumir novos compromissos. O plano precisa mostrar quanto entra, quanto já tem destino, quais compromissos virão depois e que decisões cabem no dinheiro restante. Não é necessário acompanhar o mercado diariamente para começar. É necessário reconhecer os compromissos que o saldo da conta, sozinho, não revela.
Uma rotina que cabe na sua agenda costuma ser mais útil do que um controle detalhado que você abandona. O objetivo não é registrar cada movimento por obrigação, mas reduzir decisões tomadas sem informação. Este guia apresenta o sistema completo. Os aprofundamentos indicados ao longo da leitura ajudam a resolver cada parte sem misturar todas as tarefas em uma única planilha complicada.
Decisão 1: defina qual renda sustenta o mês
Reúna extratos, faturas e comprovantes dos últimos meses. Procure despesas que se repetem, compras parceladas e transferências para outras contas suas. Essas transferências não são uma renda nova e não devem ser somadas novamente. Separe também entradas extraordinárias, como venda de um bem, restituição ou bônus, para não transformar um mês excepcional em expectativa permanente.
Compare a renda com o aumento ou a redução do patrimônio disponível. Se o salário é alto, mas a conta termina sempre perto de zero, investigue o motivo antes de escolher um percentual para poupar. Pode haver custo fixo elevado, parcelas acumuladas, despesas anuais esquecidas ou registros duplicados. O diagnóstico de quem ganha bem, mas não consegue guardar dinheiro ajuda a distinguir essas situações.
Separe faturamento, custos e renda disponível
Para quem recebe salário, o ponto de partida é a remuneração líquida, depois dos descontos efetivos. Para quem presta serviços, faturamento não equivale automaticamente a renda pessoal. Parte do recebimento pode sustentar a atividade, pagar impostos e cobrir períodos sem trabalho. Levar o valor bruto dos honorários para o orçamento doméstico pode criar uma disponibilidade que não existe.
Se as entradas oscilam, registre uma hipótese prudente, identificada como previsão. Não trate contratos ainda incertos como dinheiro recebido. Mantenha, em uma coluna separada, o que pode entrar além da base. Assim você consegue planejar as obrigações sem depender de todos os cenários favoráveis acontecerem ao mesmo tempo. Quando o recebimento se confirmar, decida o destino do excedente em vez de incorporá-lo automaticamente ao consumo.
Decisão 2: reconheça os compromissos antes de gastar
Faça uma lista das despesas recorrentes, das parcelas contratadas e das obrigações com vencimento no período. Uma compra parcelada ocupa espaço nos meses seguintes mesmo antes de a próxima fatura chegar. O limite disponível no cartão não aumenta a renda, e o saldo bancário pode conter recursos destinados a contas que ainda não venceram.
Depois, calcule a diferença entre entradas previstas e compromissos. Esse resultado ainda precisa comportar alimentação, transporte e outras despesas variáveis. Não chame tudo de dinheiro livre. Para aprofundar a conta, use o guia sobre quanto da renda já está comprometido. A identificação de destinos é mais importante do que a quantidade de categorias: um agrupamento só merece existir quando ajuda você a tomar uma decisão.
Decisão 3: provisione antes do vencimento
Gastos anuais previsíveis não são emergências apenas porque não aparecem todo mês. Seguro, matrículas e manutenção programada precisam ocupar lugar no plano. Estime o valor, desconte o que já está separado e divida a diferença pelo número de meses disponíveis até o pagamento. Se faltam poucos meses, a provisão necessária será maior que uma simples divisão por doze.
No planejamento de despesas anuais, cada obrigação ganha prazo e valor próprios. Essa abordagem evita uma sobra fictícia: dinheiro destinado ao seguro não deveria financiar um fim de semana por ter permanecido na conta corrente. Você pode separar os recursos fisicamente ou apenas nos registros, desde que consiga reconciliar o total planejado com o dinheiro efetivamente existente.
Decisão 4: estabeleça uma retirada compatível com o caixa
Considere um exemplo hipotético mensal em reais. Uma pessoa recebe R$ 15.000 líquidos e organiza os destinos abaixo. A tabela não propõe proporções universais; mostra como explicitar prioridades e verificar se a soma cabe na renda. Custos de vida, dependentes, estabilidade profissional e dívidas mudam essa distribuição.
Decisões financeiras do profissional autônomo
| Destino do dinheiro | Valor mensal hipotético | Pergunta de controle |
|---|---|---|
| Compromissos recorrentes | R$ 7.000 | O custo permanece adequado à rotina? |
| Despesas variáveis | R$ 3.000 | O gasto acompanha o limite planejado? |
| Provisões de despesas futuras | R$ 1.500 | Os vencimentos estão cobertos? |
| Reserva e objetivos | R$ 2.000 | O valor está sendo efetivamente separado? |
| Margem para ajustes | R$ 1.500 | Há imprevistos menores a absorver? |
| Total | R$ 15.000 | Todos os destinos cabem na entrada? |
A margem para ajustes não precisa ser gasta. Se não for utilizada, pode reforçar uma prioridade no fechamento. O importante é não contar a mesma quantia simultaneamente como margem, reserva e investimento. Caso os destinos ultrapassem a renda, será necessário revisar valores, prazos ou compromissos. Uma fórmula não elimina essa escolha.
Escolha registros simples e consistentes
Uma estrutura básica precisa conter data, descrição, categoria, valor, conta e situação do lançamento. Separe previsto de realizado. O guia de planilha de controle financeiro pessoal detalha como construir essa organização e quais indicadores merecem atenção. Comece pelo necessário e acrescente campos somente quando uma dúvida concreta justificar o trabalho adicional.
O cartão pede cuidado específico. Se a compra já foi registrada como despesa, pagar a fatura não deve gerar uma segunda despesa de consumo. O pagamento liquida o compromisso. Veja como registrar cartão e fatura sem duplicar gastos para escolher um método coerente. Misturar critérios diferentes entre meses compromete comparações e pode fazer parecer que seu consumo aumentou quando apenas mudou a forma de registrar.
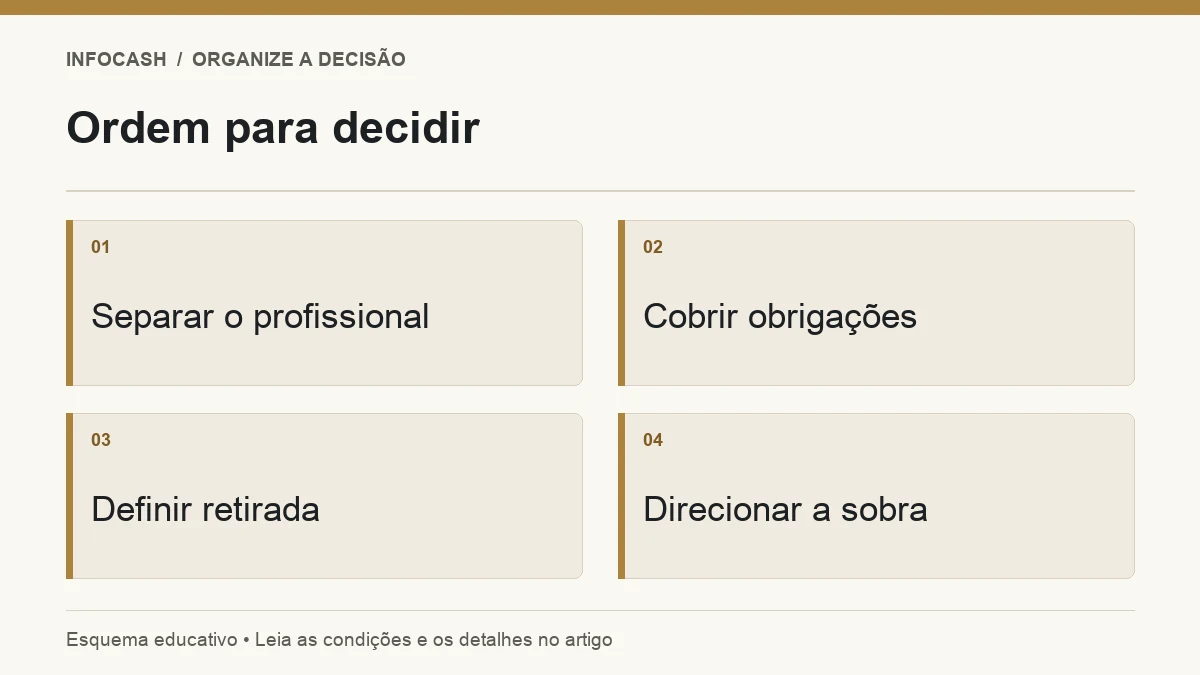
Decisão 5: direcione a sobra para proteção e objetivos
No fim do mês, compare o que foi previsto com o que ocorreu. Uma diferença exige interpretação: pode representar erro de registro, alteração de preço, antecipação de compra ou mudança concreta de hábito. A resposta não deve ser cortar tudo automaticamente. Identifique o que precisa de correção e escolha poucos ajustes verificáveis para o período seguinte.
O fechamento financeiro mensal conecta o controle às escolhas. Registre, por exemplo, a revisão de uma assinatura, o fim de uma parcela ou o aumento de uma provisão. Defina quando você verificará o resultado. Sem essa ligação, o controle vira apenas um arquivo do passado, incapaz de orientar compras, pausas no trabalho e objetivos futuros.
Use a tecnologia como apoio
Quem já mantém uma planilha funcional não precisa abandoná-la para organizar melhor o dinheiro. Uma aplicação pode reduzir esforço ou facilitar o acompanhamento, mas também pode exigir assinatura, acesso a dados e adaptação de rotina. Compare necessidades concretas, como registro de parcelas, projeção de saldo e exportação das informações.
A escolha entre planilha ou aplicativo financeiro deve considerar o que você consegue manter. Antes de migrar, teste um mês e confira os resultados nos extratos. Não autorize compartilhamentos de dados sem compreender a finalidade e os controles disponíveis. Uma ferramenta não substitui a decisão sobre quanto gastar ou qual compromisso assumir.
Erros comuns e próximo passo
Os erros mais frequentes são usar renda bruta, ignorar parcelas futuras, misturar dinheiro profissional e pessoal, contar transferências como receita e tratar provisões como sobra. Também atrapalha criar categorias tão detalhadas que cada compra vira uma dúvida de classificação. Corrija primeiro o que altera a leitura do dinheiro disponível.
Para começar, escolha um mês de referência e faça o levantamento completo de entradas e destinos. Depois registre uma prioridade realista e uma data de revisão. Um plano útil não promete meses perfeitos. Ele permite perceber mudanças cedo, ajustar o caminho e usar o dinheiro do próprio trabalho para construir escolhas que continuem disponíveis no futuro.
Perguntas frequentes
Faturamento é a renda disponível do profissional?
Não. Custos, obrigações, impostos aplicáveis e recursos necessários à continuidade precisam ser separados antes da retirada pessoal.
Preciso tomar as cinco decisões de uma vez?
Comece pela renda disponível e pelos compromissos. As demais decisões ficam mais claras quando essa base está conferida.
Posso definir uma retirada fixa com renda variável?
Pode usar uma base prudente e revisável, desde que o caixa suporte meses mais fracos e as obrigações permaneçam cobertas.
Reserva pessoal e caixa profissional são a mesma coisa?
Não. Cada valor protege uma necessidade diferente e deve ter função identificada, mesmo que esteja na mesma instituição.
Quando revisar as decisões?
Faça conferências durante o mês e uma revisão completa no fechamento, além de rever o plano quando renda, custos ou objetivos mudarem.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.