Patrimônio líquido mostra uma posição, não um salário
O patrimônio líquido pessoal é a diferença entre o que você possui e o que deve. Ele responde a uma pergunta sobre a situação em uma data específica. A renda responde a outra pergunta: quanto entrou ou foi gerado durante um período. Ganhar bem pode ajudar a formar patrimônio, mas as duas medidas não são equivalentes.
Uma pessoa com salário elevado e dívidas maiores que seus ativos pode ter patrimônio líquido negativo. Outra pode possuir um imóvel quitado e pouca renda disponível no mês. Nenhuma dessas situações é compreendida apenas olhando o contracheque ou o saldo de uma conta. O indicador reúne informações que normalmente ficam espalhadas.
Defina uma data e um critério de avaliação
Escolha uma data de referência, como o último dia do mês. Use os saldos dos investimentos, das contas e das dívidas nessa mesma data. Misturar o saldo atual de uma aplicação com uma dívida antiga pode criar uma evolução que não aconteceu. Quando algum dado não estiver disponível, identifique a estimativa e procure confirmar depois.
Para bens, escolha um critério consistente e razoável de valor de mercado. O preço que você gostaria de receber não é necessariamente um valor realizável. Também pode haver custos de venda ou tributos. Se o objetivo for estimar quanto ficaria disponível após uma venda, registre esses ajustes separadamente e explique as premissas.
Liste os ativos sem contar a mesma coisa duas vezes
Ativos pessoais podem incluir dinheiro em conta, investimentos, imóveis, veículos e outros direitos com valor econômico. Bens de uso também podem entrar no levantamento, mas isso não os torna fonte imediata de renda. Um equipamento necessário ao trabalho pode ter valor de revenda e, ao mesmo tempo, não estar disponível para venda sem afetar sua atividade.
Evite contar o saldo total de uma corretora e novamente cada aplicação que compõe esse saldo. Também não some o valor integral de um bem compartilhado se apenas uma parte lhe pertence. Defina se o levantamento é individual ou familiar e mantenha esse recorte nos ativos e nas dívidas.
Inclua as obrigações existentes
Liste empréstimos, financiamentos e outras dívidas, usando o saldo devedor correspondente à data de referência. Para um financiamento, não substitua automaticamente o saldo devedor pela soma de todas as parcelas futuras, pois elas podem incluir juros ainda não incorridos. Consulte o documento adequado e mantenha o critério registrado.
Compras no cartão que ainda precisam ser pagas também representam compromisso. O controle deve evitar tanto esquecer a obrigação quanto descontá-la duas vezes. O artigo sobre registrar cartão e fatura sem duplicar despesas ajuda a organizar a origem dos lançamentos, embora a análise patrimonial seja diferente do orçamento mensal.
Ativos menos obrigações
| Exemplo hipotético de posição | Valor |
|---|---|
| Contas e investimentos | R$ 120.000 |
| Imóvel, pelo critério adotado | R$ 500.000 |
| Veículo, pelo critério adotado | R$ 50.000 |
| Total de ativos | R$ 670.000 |
| Saldo devedor do financiamento | R$ 200.000 |
| Outras dívidas | R$ 20.000 |
| Patrimônio líquido | R$ 450.000 |
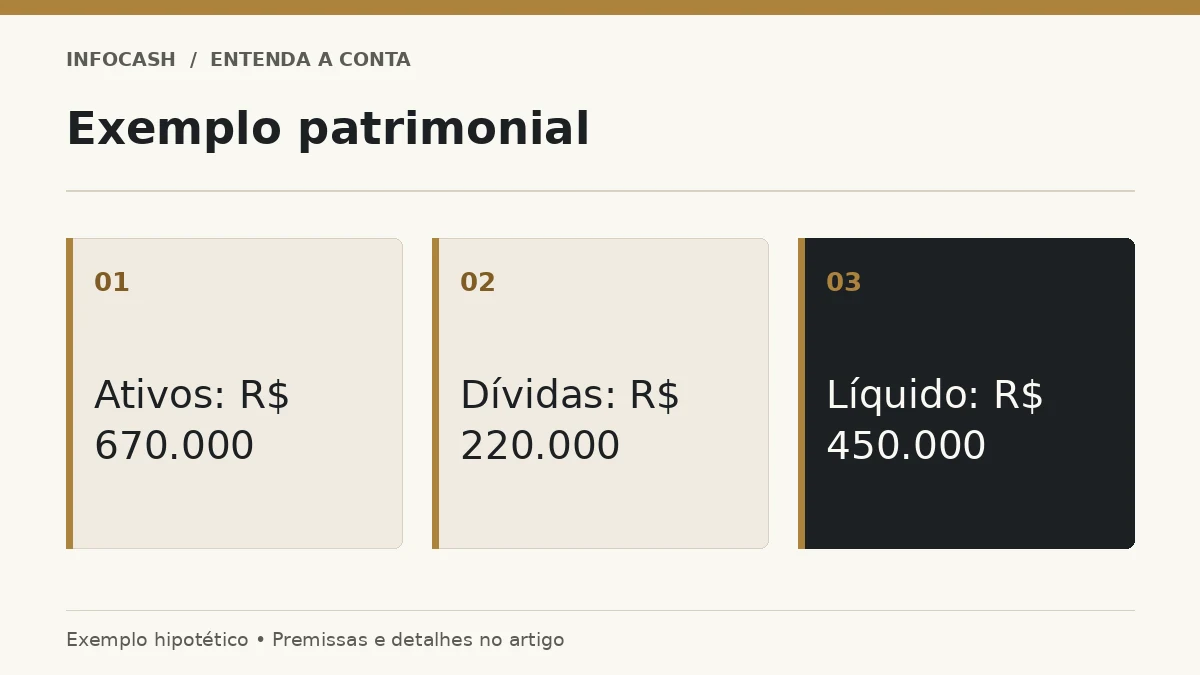
A conta é R$ 670.000 menos R$ 220.000. Esse resultado não significa que existem R$ 450.000 disponíveis para gastar. Grande parte do exemplo está em bens, e os custos de uma eventual venda não foram estimados. A tabela ilustra um método, não a situação de um cliente real.
Separe o que é líquido e o que é imobilizado
Dois patrimônios líquidos iguais podem sustentar rotinas muito diferentes. Um pode estar concentrado em imóvel de moradia; outro, em recursos financeiros com diferentes condições de acesso. Por isso, acompanhe também a parcela financeira e a disponibilidade dos recursos, em vez de usar somente o total.
Dentro dos investimentos, identifique o que está comprometido com objetivos próximos. Um saldo destinado a impostos ou a uma entrada já planejada não está livre para qualquer uso. O mapa de investimentos por objetivos complementa o levantamento e evita confundir patrimônio com capacidade imediata de consumo.
Entenda o que mudou entre duas datas
Depois de montar o primeiro retrato, compare períodos usando os mesmos critérios. O patrimônio pode crescer por aportes, redução de dívidas, valorização de ativos, recebimento de herança ou outros eventos. Pode cair por consumo, perdas, depreciação ou aumento de obrigações. A variação total não é uma medida pura de rentabilidade.
Imagine que o patrimônio passou de R$ 450.000 para R$ 470.000. Se houve R$ 15.000 de novos recursos poupados e R$ 5.000 de valorização estimada, o aumento de R$ 20.000 tem duas origens. Separá-las evita atribuir à carteira de investimentos um resultado que veio principalmente do trabalho e da poupança.
Não confunda redução de dívida com sobra de caixa
Pagar o principal de uma dívida reduz a obrigação, mas também utiliza dinheiro. Se você usa R$ 10.000 já existentes para amortizar R$ 10.000 de principal, ativos e passivos caem simultaneamente nessa dimensão simplificada. O patrimônio líquido não aumenta automaticamente pelos mesmos R$ 10.000. A economia de juros futuros exige análise separada.
Essa distinção ajuda a interpretar a decisão de amortizar financiamento ou investir. Uma escolha pode melhorar o fluxo futuro e reduzir risco sem produzir um salto imediato no indicador patrimonial. Registre os movimentos corretamente para não celebrar um aumento contábil que surgiu apenas de uma classificação equivocada.
Defina uma frequência útil
Saldos financeiros podem ser atualizados no fechamento mensal. Bens menos líquidos podem exigir uma avaliação menos frequente, com revisão quando houver mudança relevante. Alterar o preço estimado de um imóvel toda semana costuma acrescentar ruído, especialmente quando não existe intenção concreta de venda.
Para quem trabalha por conta própria, mantenha cuidado com a fronteira entre patrimônio pessoal e recursos da atividade. O dinheiro destinado a custos profissionais e obrigações não deve ser considerado uma retirada livre. Se houver pessoa jurídica, participações e relações patrimoniais podem exigir orientação contábil para evitar dupla contagem ou avaliação inadequada.
Erros comuns e próximo passo
Omitir dívidas, superestimar bens e somar ativos compartilhados integralmente distorce o resultado. Outra falha é comparar patrimônios de pessoas diferentes sem considerar contexto, idade dos compromissos ou critérios de avaliação. O indicador deve ajudar suas decisões, não produzir uma competição baseada em números incompletos.
Monte a primeira posição com documentos disponíveis, identifique estimativas e registre as pendências. Depois acompanhe a evolução e a concentração, utilizando também a análise de diversificação. O melhor resultado desse trabalho é conhecer a estrutura do que você possui e deve, para escolher com mais clareza o que fortalecer nos próximos meses.
Perguntas frequentes
Salário entra como patrimônio?
Salário é renda do período. O valor recebido que permanece em conta ou em bens pode compor o patrimônio na data do levantamento.
Imóvel financiado entra no cálculo?
Registre o valor do ativo e a obrigação correspondente, usando critérios consistentes e evitando descontar a dívida duas vezes.
Devo somar todas as parcelas futuras da dívida?
Não automaticamente. Elas podem conter juros futuros. Use o saldo devedor adequado à data e ao critério do levantamento.
Patrimônio líquido positivo significa dinheiro disponível?
Não. Parte pode estar em bens sem liquidez ou em recursos comprometidos com objetivos.
O crescimento do patrimônio mede rentabilidade?
Não sozinho. Aportes, consumo, dívidas e reavaliações também alteram o total.
Fontes e leitura complementar
Referências oficiais relacionadas ao tema. Exemplos identificados como hipotéticos são cálculos educativos do InfoCash.